曾经的保值神车也扛不住了!二手车价格大跌!车商的底牌是什么?

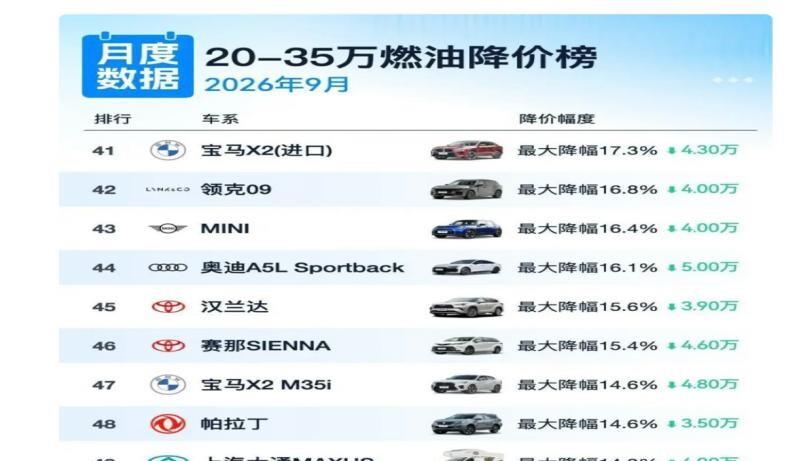
很多人到现在还拿老经验套现在的行情,总觉得“车嘛,开三年卖一半价”是铁律。可乘联分会秘书长崔东树9月初那份分析摆得很直白,2026年1到8月,常规燃油车降价车型的均价卡在21.7万元这条线上,算术平均一台让利3万元,折算下来降价力度13.7%。这个数字意味着什么,你拿台三年前落地25万的燃油轿车套一下就懂——当年你掏25万开票,现在同款新车终端直接22万开走,二手车还敢标15万?买家扭头就去隔壁看新车了,连价都不还。
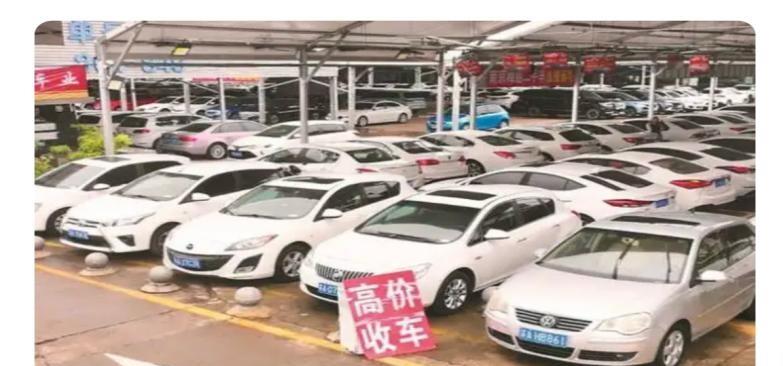
真正把这套旧秩序搅碎的,其实是车商自己嘴里那四个字——“快进快出”——彻底失灵了。
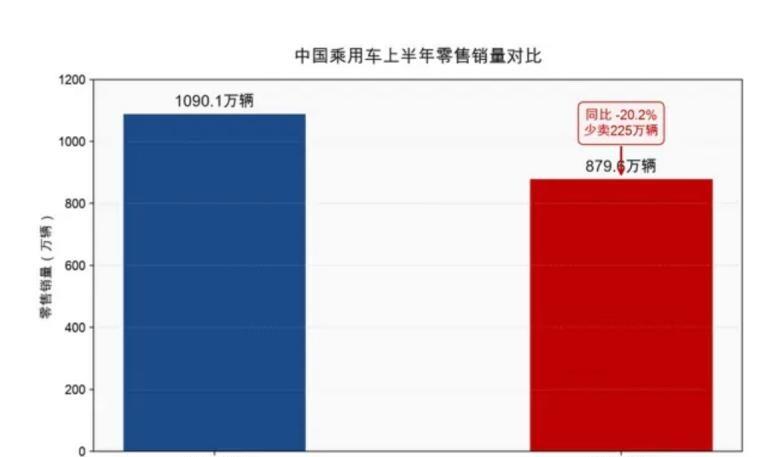
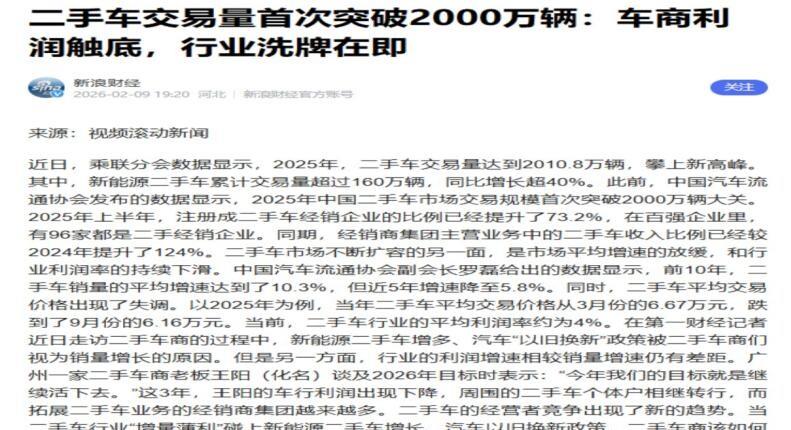
早几年行里的规矩清清楚楚:正常车源库存别超15天,到点不动就主动调价,拖到45天基本割肉走人,绝不恋战。这套纪律养活了一大批中小车商。可2026年流通协会的数据把脸打得啪啪响,全行业二手车商亏损占比干到73.6%,平均库存周期从过去的30天硬生生拉长到92天,行业平均利润率压到3%到4%,一台车刨完场地、人工、资金成本,单车纯利不足3000块。西安有收购员讲得更赤裸,现在油车的有效周转窗口就一到两个月,收回来半个月出不去,账面就已经是负数。
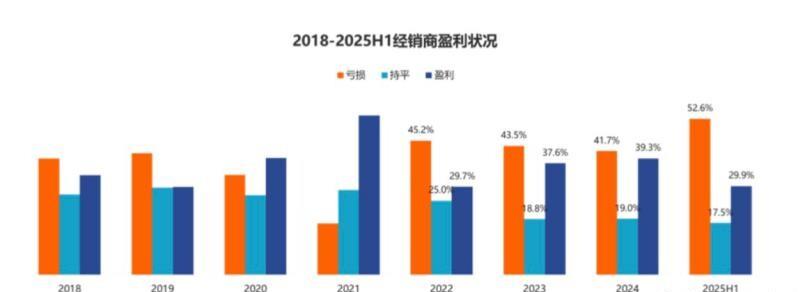
山东一位中小车行老板算过一笔细账,一台10万级的轿车压库三个月,光资金利息、场地租金、两个销售的底薪摊销下来就得亏3000往上。你品品这个账:毛利本来就三千出头,光“停着不动”这一项就把毛利吃干净了,后面再叠上个月近10%的月度跌幅,卖得越晚亏得越实打实。这也是为啥你刷短视频总能刷到车商连夜调价、连夜清库的画面,那不是演戏,是真实的止损动作。
说到这儿一定有人要问,新车降价年年有,凭啥这轮不一样。区别就在一个词:结构性替代。
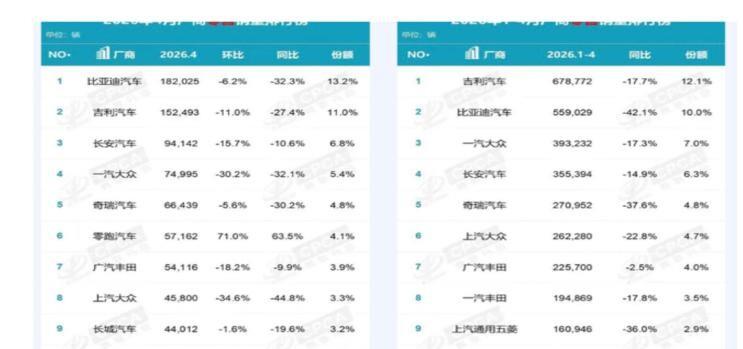
商务部7月23日国新办发布会上,消费促进司司长杨沐原话说的,2026年6月新能源零售渗透率62.8%,翻译成大白话就是每卖10台新车,6台以上是绿牌。乘联分会同步数据更直接,6月燃油车零售同比是往下塌的节奏,电动化替代速度远超行业年初的预估。这个62.8%是个什么量级?五年前这个数还在个位数晃荡,三年前刚过30%,去年摸着50%关口磨,今年直接站稳六成以上,斜率是陡的,不是缓坡。
消费者的账其实算得比车商还精。同样20万预算,新能源给到大屏智舱、城市NOA、外放电、每公里几分钱的用电成本,而一台同价位燃油B级车,每个月油费一千出头、保养还挑标号,这个选择题做完,燃油车的“情绪溢价”就没剩多少了。天天拍车二季度燃油车竞拍均价落到4.6万,比一季度又砍下去3000;BBA二手燃油价格同比各自往下掉,奥迪那一档掉得最明显,因为它主力走量的A4L、Q5L刚好撞上插混和增程的正面火力。
那车商呢,他们手里攥的底牌,到底换成什么了?
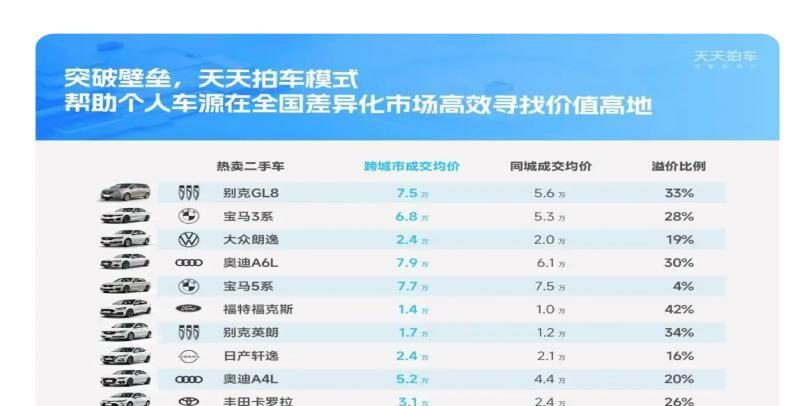
早十年那张牌叫“信息差”,城里不知道县城价、东边不知道西边价,倒一手吃差价,稳得很。现在抖音直播把价格晒在太阳底下,全国同款同年份同里程的车,三秒钟比价完毕,信息差这张牌当场作废。活下来的那批规模化车商,玩法早就换成了另一套:直播间获客、全国流量池里筛精准买家,单一精品品类做深不做宽,一口价挂出去,配上第三方检测报告,把“透明度”当成新的信任货币。
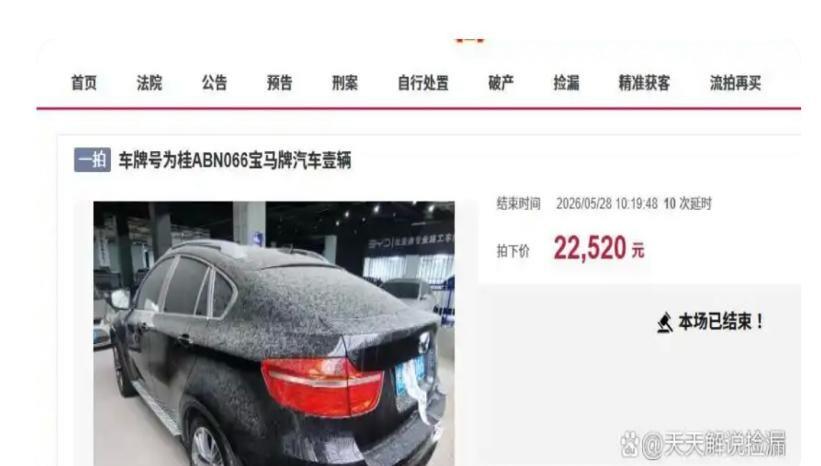
往外走的路子也在成型。国内卖不动的那批普通燃油车,顺着物流线往新疆、西藏发,那边的补能基建节奏和东部不是一个节拍,燃油车仍有真实代步需求;再往外一层,中亚、东南亚、非洲的二手车进口政策对左舵燃油车敞开,2026上半年汽车出口同比高增的曲线里,平行出口车商的贡献是实打实的增量。国内估值下移的这一端,靠海外需求做了一层缓冲,只是这个缓冲消化的是流通量,消化不掉国内的价格锚下移。
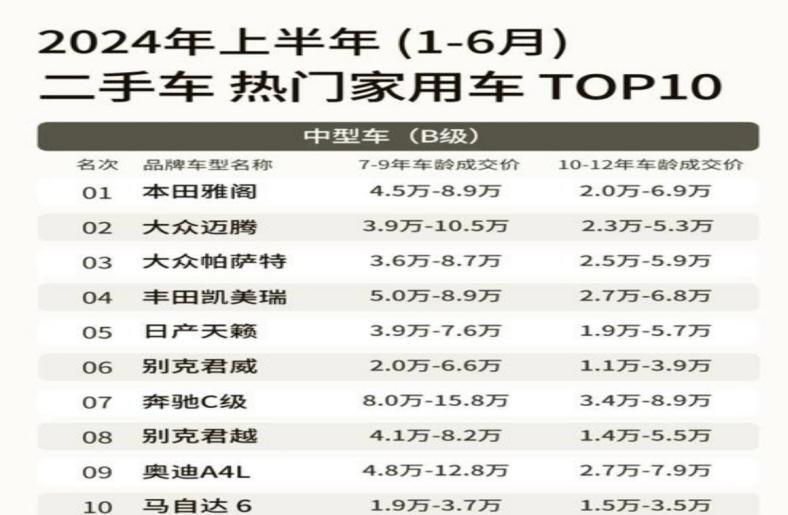
还有一层容易被忽略的细节,是国五及以下排放车源正在被物理性地切断流通。部分一二线城市迁入门槛卡死在国六b,国五车源跨省流转这条路一堵,只能在本地消化,本地供大于求,报价只能往下探,业内给出的同比下探幅度落在25%到38%这个区间。这也是为什么你在本地二手车App上刷到一些年份不短、但看着成色还行的老车,报价低得反常,背后就是这个迁入政策卡口在起作用。
北京花乡国庆前后的实地观察也有个耐人寻味的切面:闭市比往年早,开门比往年晚,临街新能源品牌直营展厅的人流密度,肉眼可见地把对面燃油二手大棚的客流分走一截。这种线下体感的温差,比任何表格数字都来得直接。
你手里要是正握着一台开了三四年的燃油家轿,刷到这儿大概已经开始翻自己车的挂牌价了,这个动作本身,就是当下市场情绪最真实的注脚。