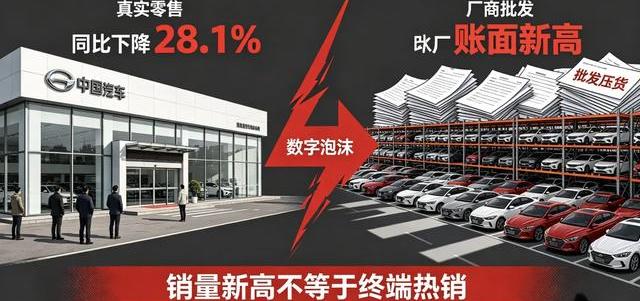
车市销量暴跌28.1%背后藏玄机,车企集体创新高全靠泡沫遮羞?真相揭秘

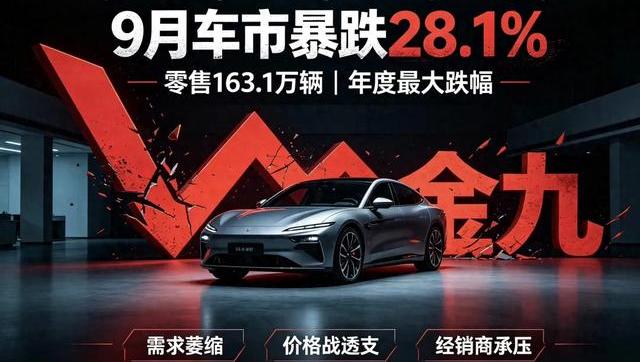
乘联会刚公布的九月国内乘用车零售总量直接把行业里的幻想敲得粉碎,数字最终停留在了一百六十三点一万辆,对比去年同期计算出来的同比降幅居然高达百分之二十八点一。
很多普通购车人在后台追问今年车市为什么这么冷,其实看看各家店里门可罗雀的现状就全明白了。
大家都在纳闷九月乘用车零售量到底是多少,答案就是这个让人倒吸一口凉气的冰冷数字。
传统汽车流通领域向来把九月奉为黄金销售周期,总觉得只要秋风一吹,展厅里就能迎来乌压压的看车人。
但实际的零售数字毫不留情地否定了这条老规律,购车群体数量出现规模性收缩,门店客流量数据持续走低,合同签署量呈现负向增长。
各品牌展厅的成交率直接跌到了年度最低点,资金流动速度明显放缓,置换需求被无限期延迟。
消费者在展厅里停留的时间越来越短,销售顾问递上矿泉水还没聊两句,客户就摆手说再看看。
试驾预约频次肉眼可见地下降,买车决策周期被拉长到几个月甚至半年。
整个市场呈现供需双向冷却的状态,没有任何宏观政策刺激能够带来预期中的反弹。
经销商的库存系数早就超过了安全警戒红线,资金链条承受着巨大的压力,各项经营指标彻底偏离了年初制定的年度规划目标。
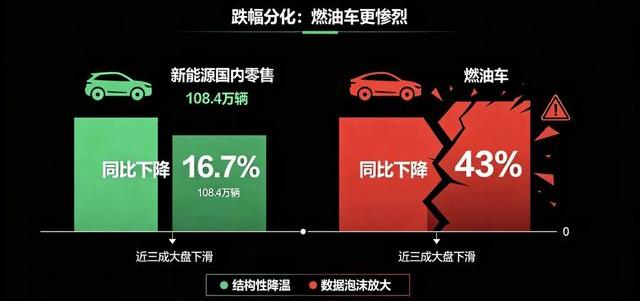
新能源板块在这个黄金周期也没能逃过厄运,零售总量录得一百零八点四万辆,同比计算出现了百分之十六点七的负增长。
这是这个曾经高歌猛进的赛道第一次在传统旺季遭遇规模性退潮,很多网友在各大平台焦虑地讨论新能源汽车销量下滑原因到底是什么。
走进纯电动与插电混动车型的展厅,部分车企的订单转化率已经跌破了百分之三十的红线。
传统燃油车板块则遭遇了更彻底的滑铁卢,同比降幅竟然达到了百分之四十三,大家都在慌乱打听燃油车市场崩盘了吗。
发动机排量车型的库存周转天数超过了整整六十天,合资品牌与自主品牌燃油车产品线全面承压,终端成交价格不断下探,曾经坚挺的合资B级车如今降价幅度大得惊人。
二手车残值评估标准也在持续下调,两类动力系统的购买力同时萎缩,潜在买家推迟消费计划,观望情绪在社交平台疯狂扩散。
密集的降价促销未能激活有效需求,消费者对技术路线选择产生迟疑,市场基本面彻底丧失了支撑动能。
各大车企在公开渠道发布九月销量再创历史新高的喜报时,我看着手里真实的终端数据只觉得讽刺。
这些企业统计口径玩得极其高明,采用的全部都是批发出库数据。
车辆刚刚从生产线开下来就直接转移到了经销商库房,物流运输车辆把成品运往全国各地的授权网点,这些甚至还没落地生根的车就被计入了企业月度销售业绩。
普通人根本分不清车企销量水分有多大,更搞不懂批发量和零售量区别是什么。
终端实际零售端根本没有出现对应的买家提车行为,九月零售数据与批发数据之间赫然存在数十万辆的绝对差额。
授权经销商的停车场停满新车,库房容纳上限被彻底突破,露天停车场规模只能一扩再扩。
庞大的资金占用成本全部由经销商网络独自承担,车企通过这种移花接木的方式完成了财务报表的数字美化,季度考核指标在纸面上完美达成,资本市场的股价波动被成功对冲,银行信贷额度维持原有规模,供应链结算周期勉强保持运转。
汽车制造企业为了达成年度排名目标向流通网络疯狂施加配额指标,经销商被迫接受超出市场消化能力的商品车,流动资金被大额库存死死锁住。
终端门店只能依靠一降再降的促销手段来勉强维持现金流,这种涸泽而渔的模式彻底透支了未来数月的市场潜能。
汽车价格体系出现严重紊乱,消费者对产品定价失去信任,品牌溢价能力受到不可逆的侵蚀,行业生态面临着深度调整。
现在买车是不是被当韭菜成了大家讨论最多的痛点,而研究汽车终端零售数据怎么看其实很简单,那就是看车管所新车上牌量的真实变化。
车企自制的数据报表永远无法替代真实的社会购买力,当虚假繁荣的泡沫彻底破裂时,产业链上的各个主体都将共同承担库存积压带来的沉重财务代价。
这种依靠向渠道强制摊派销量来粉饰太平的商业游戏,到底还能在市场上继续欺骗多久。