守不住中国市场,逃到印度就能东山再起?日本汽车供应商太天真了

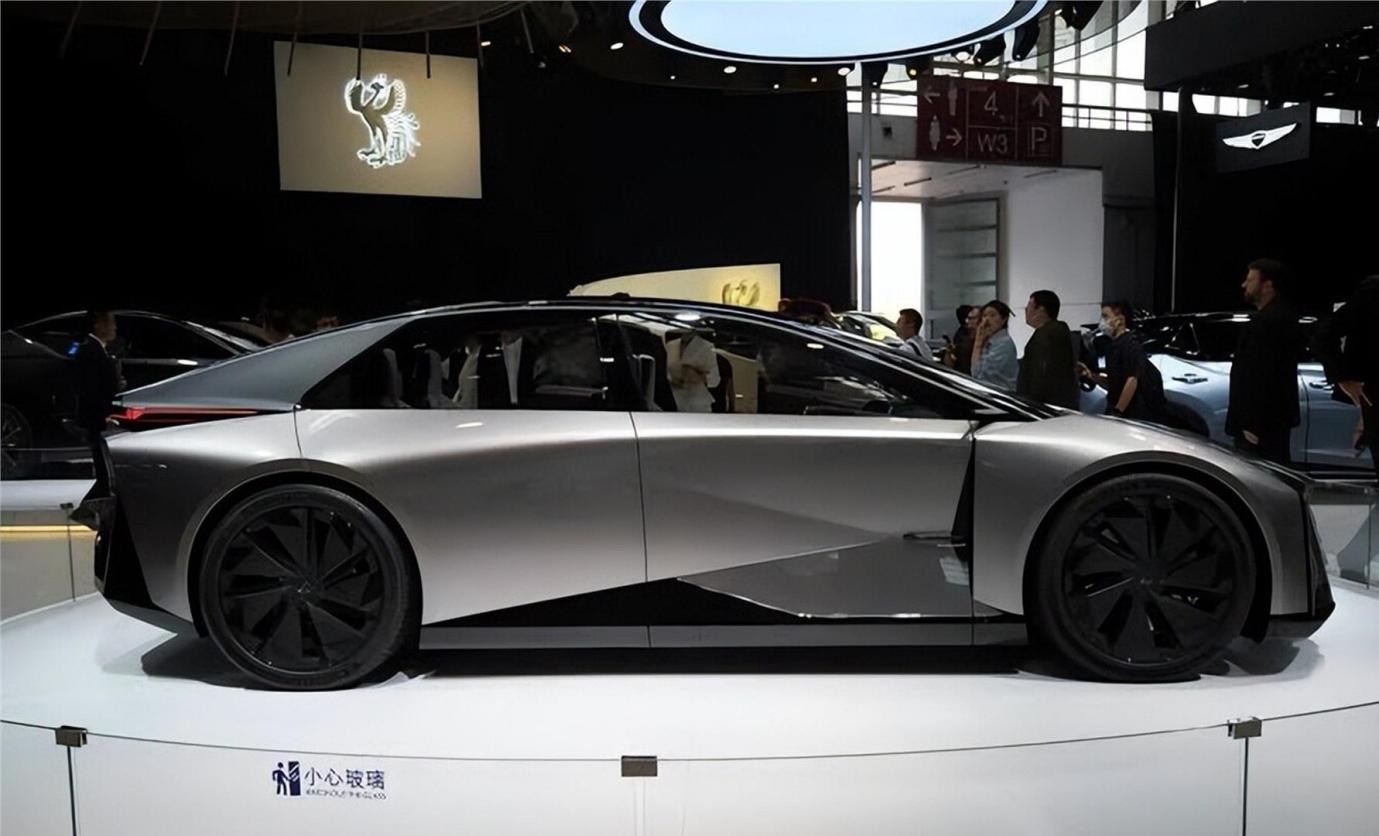
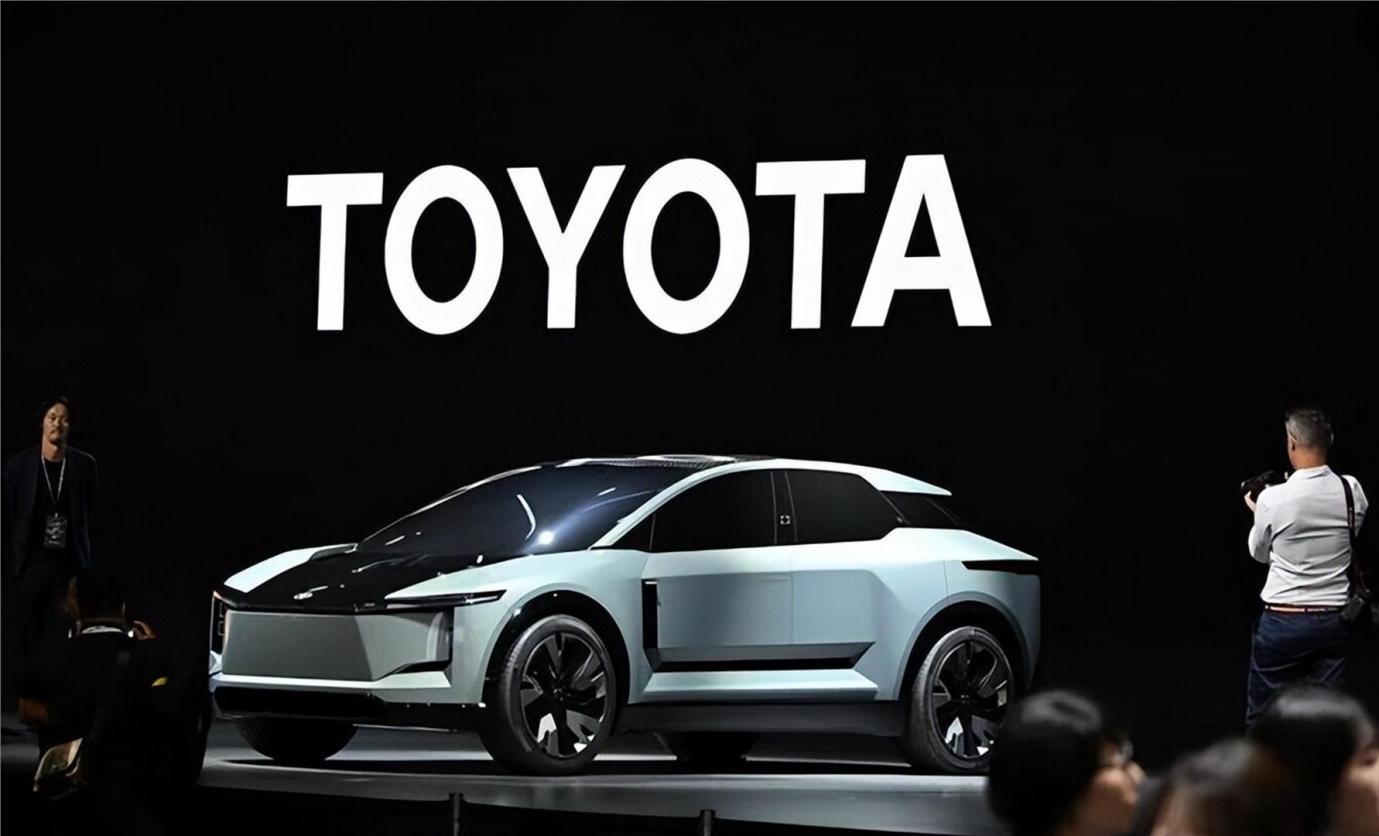
据日经亚洲报道,丰田计划2027年秋季在中国上海投产一款雷克萨斯豪华纯电SUV,这是雷克萨斯首次将全球首发生产基地放在中国。 丰田上海新工厂将实现95%以上的本土零部件采购率,也就是说,这款车里超过95%的零件都来自中国供应商-。 一位丰田供应商高管对日经坦言:“我们完全没听说这款在中国生产的SUV会采用任何日本设备或技术。 ”
另一名日本零部件企业高管说得更直白:“在价格方面,我们根本无法与中国企业竞争。 他们的产品质量也已经大幅提升,与过去不可同日而语。 ”这不是一次普通的项目招标。 它打破的是日本汽车产业维系了几十年的“系列”体系——主机厂走到哪里,供应商就跟到哪里,共享利润,共担风险。 而现在,丰田亲手斩断了这条纽带。
问题的根源在于电动化彻底改变了游戏规则。 传统燃油车时代,一辆车的零部件数量动辄上万个,日本供应商凭借精密加工和长期配套关系,在“系列”体系里活得非常舒服。
但电动化带来的第一个冲击就是零部件数量的大幅缩减。 以丰田上海新工厂要采用的一体化压铸技术为例,这项工艺可以把多个铝制车身件整合成单个大型构件,减重20%的同时提升续航里程。 零件数量少了,需要供应商供应的品类自然也就少了。
与此同时,中国本土供应链的竞争力已经完成了质的飞跃。 根据普华永道旗下战略咨询机构的数据,中国汽车零部件制造商2025年占全球市场的14%,而这个数字在2015年只有5%左右,十年间翻了近三倍。
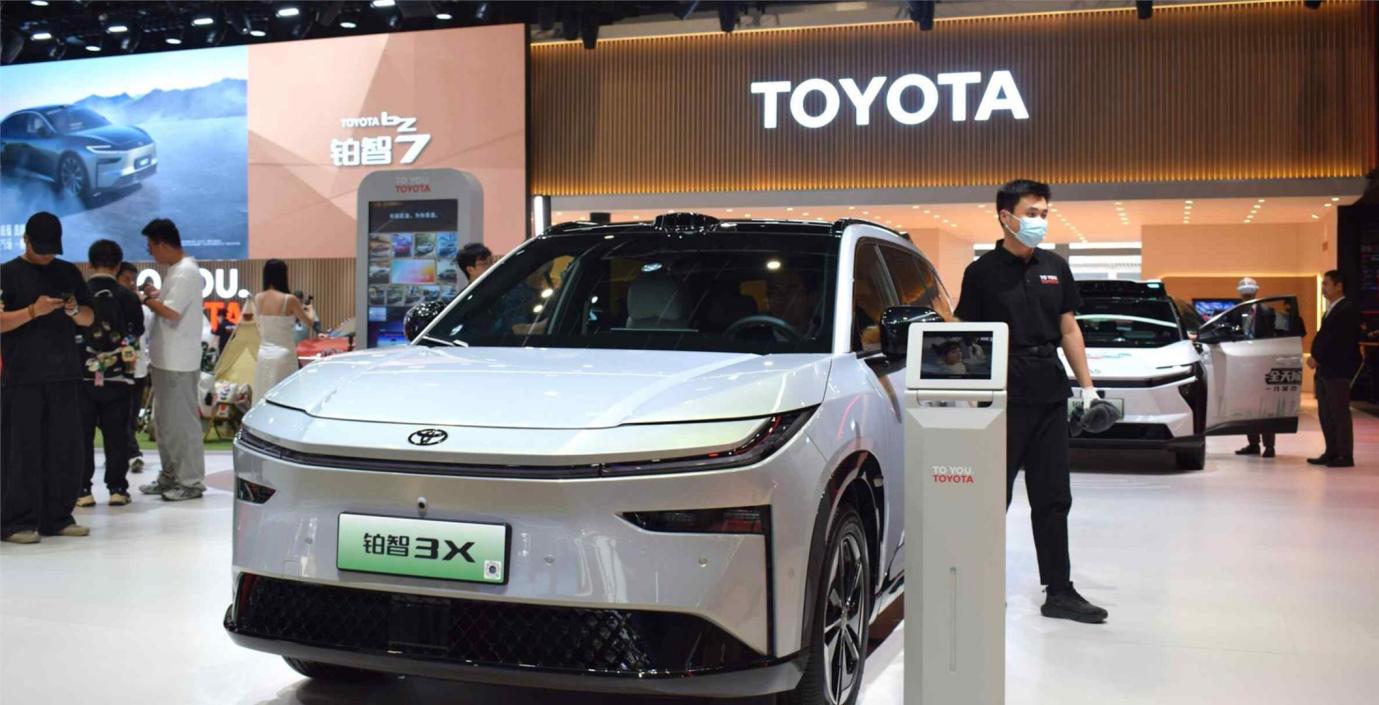
同期,除中国以外的其他亚洲供应商市场份额则在持续下滑-。 中国供应商的优势不仅仅在于价格便宜。 丰田首款在华深度本土化的电动车bZ3X于2025年3月上市后,已成为丰田在华核心车型之一,这款车大量采用了中国制造的零部件。
这些变化加在一起,意味着日本供应商在丰田的中国供应链里几乎没有留下多少空间。
面对这种局面,部分日本供应商开始寻找折中方案。 爱信正在开发一种名为“适材车身”的技术概念,在部分车身结构中使用铝材,这项技术介于传统制造工艺与一体化压铸之间,目的是减少零部件数量、降低缺陷率,同时只需要投入相对有限的前期资金。 但这个技术的定位本身就说明问题——它不是引领性的突破,而是追赶性的防御,对标的是中国企业和特斯拉已经在量产中跑通的技术路线。
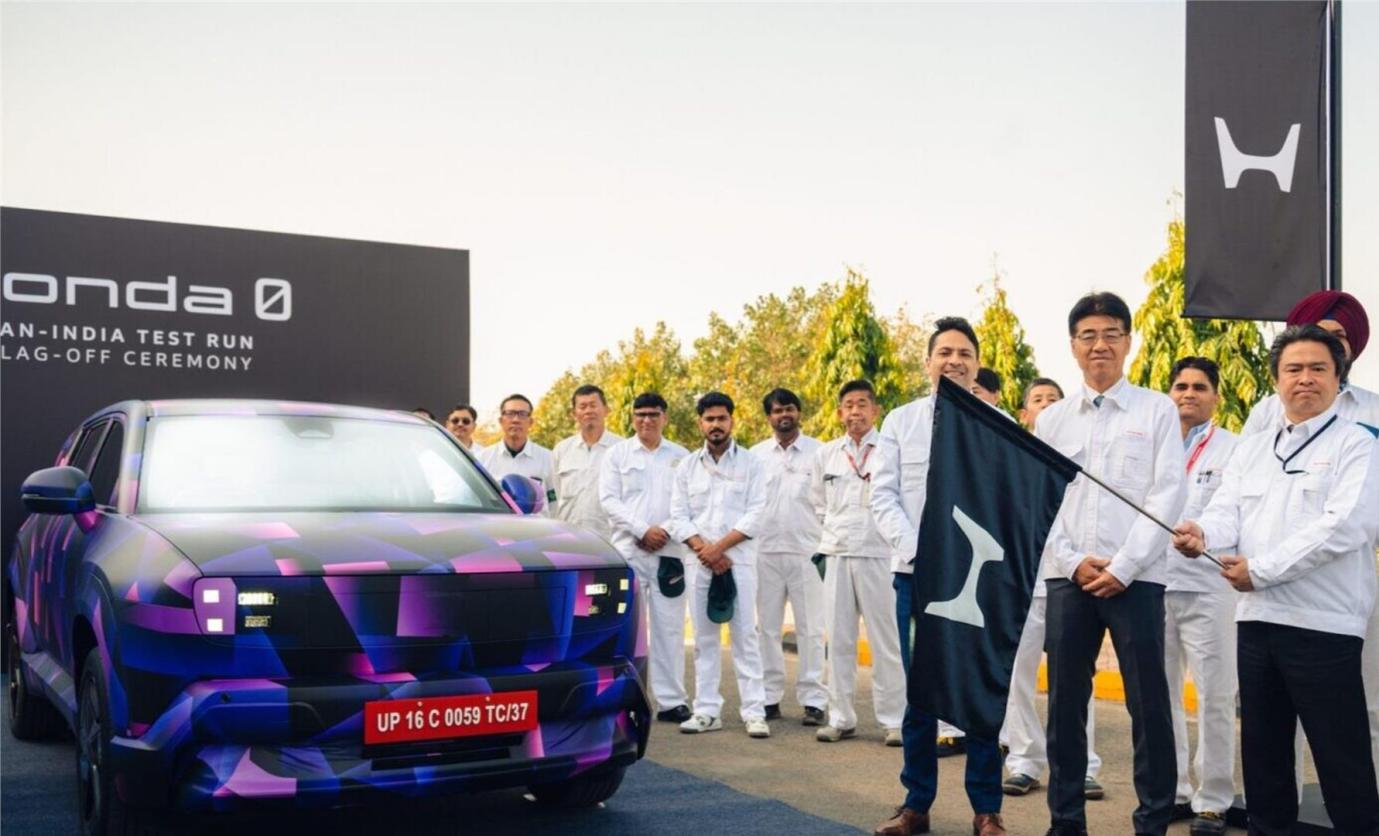
另一条路则是把目光投向印度。 丰田正在积极开拓印度市场,计划2029年上半年在印度西部马哈拉施特拉邦的比德金工业区开始生产,初期年产能10万台,主要面向印度、中东和非洲市场供应SUV车型。
丰田的长远目标是在2030年前将印度年产能提升至100万台规模,计划新建三座整车工厂,总投资规模约为3000亿日元-。 日本零部件供应商闻风而动。 双叶产业宣布在印度马哈拉施特拉邦建设新工厂,选址就在丰田新工厂附近,计划2029年前半投产,主要生产车身骨架部件,这将是双叶产业在印度的第四个生产基地,也是首次在印度为丰田供应车身部件。
为了这个项目,双叶产业对现地法人增资了26亿卢比,约合43亿日元。 爱信的动作更大,宣布投资约320亿日元在印度扩建和新建工厂,其中在哈里亚纳邦扩建CVT无级变速器产线,在马哈拉施特拉邦新建AT自动变速器工厂,两个项目都计划2029年投产。
值得注意的是,爱信早在2025年3月就已经在印度开始量产电动车核心部件eAxle,也就是电动驱动桥。 丰田纺织也计划2029年前半在印度启动汽车座椅等零部件的生产,向丰田在印度的新工厂供货-。 丰田合成则投资约57.6亿卢比新建汽车内外饰件工厂,同样定在2029年前半投产-。
日本供应商的逻辑很清晰:印度本土汽车零部件产业还不够发达,供应链成熟度低,这意味着日本企业有先发优势,可以填补空白。 这个逻辑听起来有道理,但仔细一推敲就会发现漏洞百出。
第一个问题是印度的基础设施和营商环境。 一家在印度运营的日本零部件企业透露,生产现场停电频繁,多的月份能发生三到四次,用于熔化金属的溶解炉必须用水持续冷却,为了防止停电导致冷却系统停摆引发事故,发电机成了必需品-。 JETRO的调查也显示,在印度经营的日资企业反映高精度零部件和轻量材料严重依赖进口,认证和进口手续耗时长导致成本增加-。
更让日本企业头疼的是印度的BIS强制认证制度。 根据GTRI援引JETRO 2025财年的调查数据,71.9%的在印日本制造商表示BIS认证已经或预期会对其业务造成影响,审批程序冗长、要求繁琐,即便是已经符合国际标准或日本本国标准的产品也不能豁免-。
印度本土制造业的短板不仅体现在硬件上,还体现在软环境上。 JETRO的报告指出,当地供应商在品质和安全管理方面尚不成熟,印度OEM更看重成本和投入速度,这与日本中小企业以品质优势为核心的竞争策略之间存在明显错位-。
第二个问题是印度市场的规模和利润空间。 2025年印度乘用车销量为448.9万辆,商用车102.7万辆,整体机动车销量约2680万辆。 这个规模看上去不小,但印度千人汽车保有量仅为34辆,中国市场约为260辆。 印度市场以小型车为主,中大型车需求虽然在经济增长的推动下有所扩大,但整体消费能力仍然有限。 日本供应商在印度建厂,面对的是一个以燃油车和低端车型为主的市场,这与电动化核心技术的研发和迭代几乎无关。
第三个问题,也是最容易被忽略的,是中国供应链其实已经在印度了。 印度从2020年后收紧了外资准入审查,中国整车企业直接建厂的难度大幅增加。 但这并没有阻止中国供应链以更灵活的方式进入印度。 印度零部件企业Uno Minda与中国的汇川技术组建了合资公司,在印度本土生产电动车动力总成,而这个赛道此前长期由博世、尼得科、安波福等外资巨头垄断。 根据双方协议,汇川技术通过香港子公司持有合资公司30%的股权,Uno Minda持有70%-。
奇瑞汽车则与印度JSW集团达成合作,向后者提供技术和零部件,帮助JSW在2027年前推出自主新能源车品牌,这个品牌将由JSW全资拥有-。 在电池领域,印度电池厂商Amara Raja虽然因出口管制政策终止了与国轩高科的技术合作,但仍然持续从中国采购电芯、生产设备和原材料。
数据显示,中国在印度汽车零部件进口中的份额已经从FY24的30%上升到FY25的32%,再到目前的36%-。 中国新能源配套产品正以更低的成本和更快的投产节奏冲击着原有的外资供应体系。
这意味着什么呢? 当双叶产业2029年在印度工厂投产车身骨架部件时,它面对的不仅是印度本土供应商的竞争,还有已经嵌入印度产业链的中国供应链。 汇川技术的动力总成、奇瑞的电动零部件、国轩高科的电芯,这些产品已经在印度市场落地或即将落地。 中国供应商在本土市场完成了大规模的技术验证和成本优化之后,把这些能力带到了印度。 日本供应商在印度要打的,是一场和中国企业面对面的仗,和在中国市场面对的局面本质上没有区别。
再来看看日本供应商自身的处境。 日本七大汽车企业2026财年合计净利润预计暴跌48%,中东冲突推高了铝、橡胶、钢材价格,日本本土每辆车的成本可能上涨10万至15万日元-。
在成本压力之下,日本供应商选择去印度建厂,看中的是印度相对低廉的人工成本,但印度工厂的效率损失和基础设施短板可能抵消这部分优势。 印度汽车零部件产业的营业额2025财年约为802亿美元,出口约230亿美元,规模虽然可观,但在全球市场的份额仅约3%左右,产业成熟度与中国差距明显。
日本供应商面临的真正困境,是它们正在退出一场关于电动化核心技术的竞赛。 中国是全球电动车销量最大的市场,2025年销量达到857万辆,占全球60%。 丰田之所以选择在上海生产雷克萨斯纯电SUV,就是因为中国拥有全球竞争最激烈的电动车市场和最完整的供应链配套。 在这个市场上活下来的供应商,才有能力参与全球竞争。
日本供应商因为在中国的电动化竞争中拼不过中国企业,选择撤退到印度,而印度市场以燃油车和小型车为主,电动车渗透率远低于中国-。 在印度生产燃油车零部件和低端电动车配套产品,和在中国参与电动化核心技术的迭代,是完全不同的两条路。
普华永道的数据显示,中国汽车零部件制造商的利润增长强劲,2019年以来人均利润年均增长8%,2025年达到人均30,320欧元-。 这背后是规模效应和技术迭代形成的正向循环。 日本供应商如果脱离了这个循环,在印度的燃油车和低端配套市场里,它们的电动化技术能力只会进一步退化。
丰田在印度的布局本身也说明了一些问题。 丰田计划在印度生产的初期车型是面向印度、中东和非洲市场的SUV。 这些市场的基础设施和消费能力决定了,短期内电动车不会是主流。 日本供应商去印度配套的,主要是燃油车和混合动力车的零部件,以及爱信正在印度生产的CVT和AT变速器。 爱信虽然在2025年3月已经在印度量产了eAxle电动驱动桥,但这款产品主要是为印度本土的电动商用车和乘用车配套,技术水平和迭代速度与中国市场存在差距。
丰田抛弃日本本土供应商,转投中国供应链这件事本身,标志着日本汽车产业“系列”体系的一个根本性转折。 当丰田这样一家以保守和忠诚著称的企业都不得不承认,在中国市场上只有用中国供应商才能活下去的时候,这套体系的商业逻辑就已经被推翻了。
商业规则从“论资排辈、讲究血统”变成了“成本至上、技术优先”。 日本供应商的高管们对此心知肚明,一位供应商高管说:“在与中国本土供应商的竞争中,日本供应商没有拿到多少订单。 ”这句话里的无奈,恰恰说明它们清楚自己输在了哪里。 而选择去印度,本质上是在承认:在中国这个最需要赢的战场上,它们已经赢不了了。