燃油车防线全面溃败?比亚迪掀桌降价,合资品牌退无可退,新能源渗透率破70%真相
燃油车的崩塌并非一夜之间发生的剧变,而是一场悄无声息却致命的慢性侵蚀。当人们惊觉局势已变时,市场份额的流失早已如退潮般不可逆转,那种从脚踝漫上来的寒意,正是传统汽车工业当下最真实的写照。
龙年伊始,车市便迎来了一场足以载入史册的震荡。比亚迪率先抛出“荣耀版”车型,将起步价精准锁定在7.98万元。这一举动不仅仅是价格的调整,更是战略口号从“油电同价”向“电比油低”的根本性转变。
这四个字如同重磅炸弹,瞬间引爆了整个汽车行业的神经。紧随其后,五菱星光 (图片 | 参配) 进阶版迅速跌破十万元大关,长安汽车更是激进地将价格下探至7.39万元。各大新势力品牌纷纷跟进,场面之激烈,仿佛一场争夺生存空间的生死搏杀。
面对如此猛烈的攻势,合资品牌显得措手不及。北京现代试图以“油比电强”的广告语进行防御,报价7.58万元起,但这种回应显得苍白无力,难以掩盖其底气不足的尴尬境地。
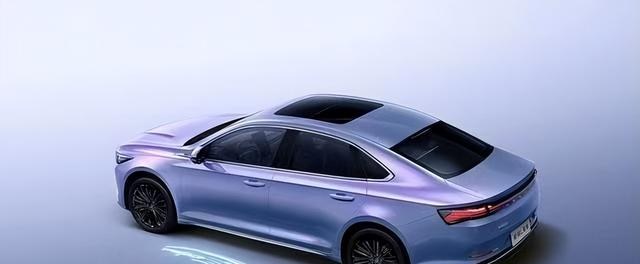
这场价格战绝非一时兴起,而是蓄谋已久的战略围剿。此前,秦系列已将门槛降至9.98万元,确立了紧凑型轿车的性价比标杆。如今再次大幅让利,甚至增加配置,这种“加量不加价”的策略,彻底打乱了竞争对手的节奏。
值得注意的是,碳酸锂价格的大幅波动为这场战争提供了物质基础。从2022年初的每吨60万元高位,一路暴跌至每吨9万元左右,原材料成本的腰斩直接降低了电池包的生产成本。
这使得车企拥有了充足的利润空间来发动价格战。比亚迪凭借302万辆的年销量规模,实现了毛利率从20.4%提升至22.2%的行业奇迹,这种规模效应带来的成本优势,是其敢于掀桌子的核心底气。
刀锋所指,正是日系与德系品牌的传统腹地。丰田在华销量下滑5%至175万辆,日产更是惨淡下跌近20%至66万辆。曾经依靠省油、耐用称霸市场的卡罗拉 (图片 | 参配 | 询价) 轩逸 (图片 | 参配 | 询价) 等车型,如今面临着前所未有的挑战。
在9.98万元的秦PLUS (图片 | 参配 | 询价) 面前,这些合资竞品在空间、加速性能、智能配置以及用车成本上均处于劣势。机械钥匙、单色屏幕、缺乏车联网功能等传统配置,在智能化体验面前显得格格不入。
对于追求极致性价比的消费者而言,替换旧有观念并非难事。数据不会说谎。乘联会的最新数据显示,新能源乘用车零售渗透率已突破65.7%,上半月甚至一度冲高至70.3%。
这意味着每卖出十辆新车,就有七辆以上悬挂绿色牌照。在20万元以下的市场区间,燃油车几乎全线失守,月零售量同比腰斩至54万辆,销量前十榜单中难觅燃油车身影。吉利星愿 (图片 | 参配) 、零跑、Model Y等车型轮番占据主导地位,传统合资轿车连生存的缝隙都难以寻找。
即便在20万至50万元的中高端市场,合资品牌的护城河也在迅速瓦解。奔驰C级 (图片 | 参配) 宝马3系 (图片 | 参配) 等传统豪华车型,正受到来自理想L6 (图片 | 参配 | 询价) 、问界新M7等增程SUV,以及小米SU7 (图片 | 参配) 极氪007 (图片 | 参配 | 询价) 等纯电轿车的双重夹击。
更为核心的变化在于,智能驾驶已从选配变为标配。燃油车老旧的电子架构无法支撑大模型与城区NOA(领航辅助驾驶)的快速迭代,在这场智能化竞赛中处于绝对劣势。而在50万元以上的豪华车领域,中国品牌同样取得了突破性进展。
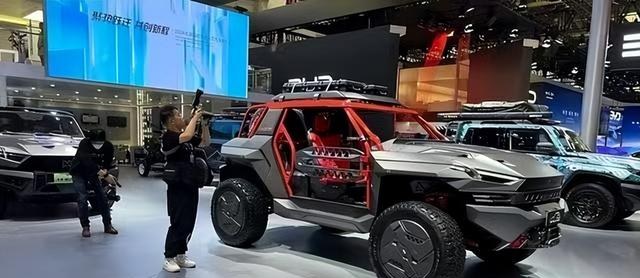
问界M9 (图片 | 参配) 累计交付量突破25万辆,稳居同级销量榜首;尊界S800 (图片 | 参配) 直接切入奔驰S级宝马7系的核心客群;仰望U8 (图片 | 参配 | 询价) 则在越野豪华细分市场站稳脚跟。
800V快充、空气悬架、线控转向等曾经专属百万级豪车的配置,如今已下放至三十万级国产新能源车型,这种技术下放进一步压缩了传统豪华品牌的生存空间。回顾整个过程,燃油车的衰退并非突发事件,而是通过一个个细分市场的失守、一次次价格底线的突破逐步累积而成的结果。
20万元以下市场已然沦陷,20万至50万元市场正在经历激烈的拉锯战,而50万元以上市场则见证了中国品牌旗舰车型的向上突破。未来的走势不再取决于预言,而是体现在每个月冰冷的销量数据之中。
当潮水彻底退去,那些未能及时转型的品牌,终将发现自已已无路可退。