裁员、营销失误、销量下滑,BBA到底发生了什么呢?

昨天刷到一段视频,北京某豪华4S店的销售指着展厅里那台旗舰车型对媒体说了一句很扎心的话,卖一台车要亏7万多。几年前同型号加价十几万、还得排队等车。你说这事放在青岛的车友群里,能不炸锅吗?有人说是厂家不行了,有人说是市场变了,还有人当场算起了账,问到底亏的谁来补。
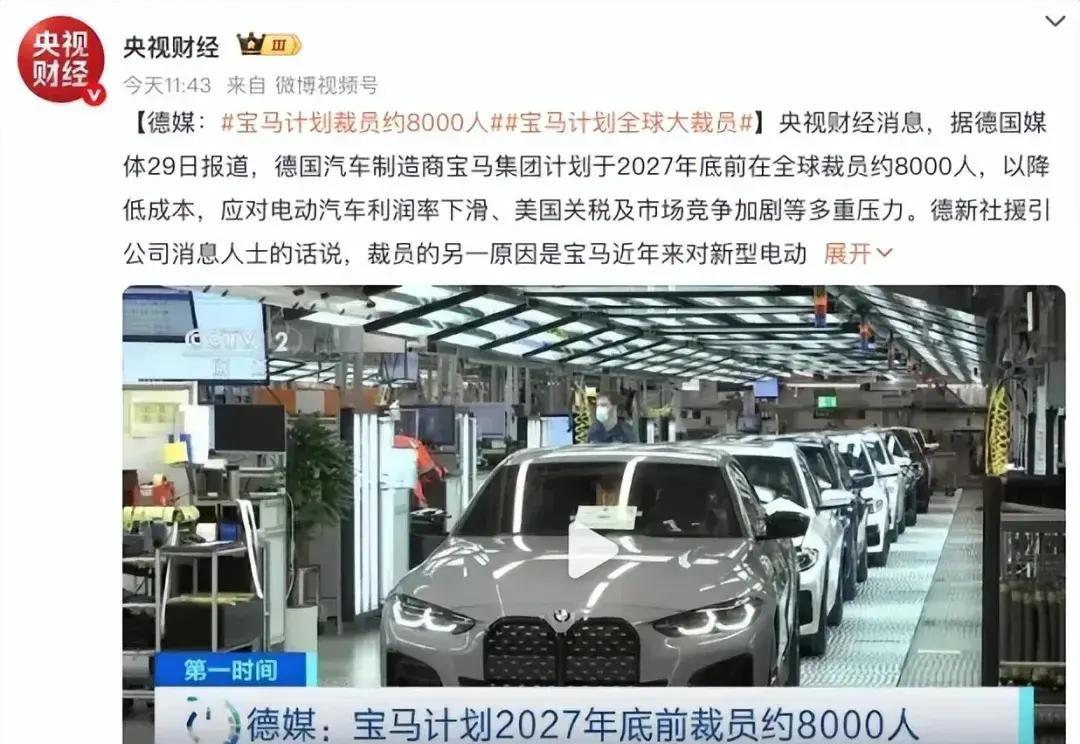
我更在意的是另一层:当“溢价”像泡沫一样一捅就破,BBA这种靠车标叙事和渠道支撑起来的豪华逻辑,正在被现实按在地上摩擦。不是某一家突然翻车,而是多家同时出现裁员、监管立案、销量下滑这种信号。把这些揉在一起看,答案就不那么玄学了,反而很具体。
更要命的是,降价像开闸放水,通常很难再关回去。因为一旦市场形成“惯例预期”,老车主就会在社交平台上拿着合同和发票对账,新客户也会在试驾前先问一句:还能再便宜多少?当销量换不来,定价体系就会被掏空,品牌的信任也会被透支。你看经销商最近的动作就知道,这不是口嗨,是账本在说话。
头部经销商集团的选择,更能说明问题的方向。中升控股计划把40家豪华品牌门店切换为问界展厅,已开业38家。永达汽车在2025年关闭、合并或转让31家传统网点,中升集团对低效门店“关停并转”50家。中国汽车流通协会还成立了奔驰、宝马、保时捷三大品牌的经销商分会。你可以把它理解为“业务调整”,但在商人眼里,调整背后通常是现金流的现实。
这里我插一句青岛的理解:我们修车最怕的是客户来一句“先看看吧”,因为先看看通常意味着不急着掏钱。渠道也一样,当最懂这门生意的人开始用脚投票,把展厅腾出来给国产新能源,说明他们已经对旧路径的回报预估下降了。这种判断比任何财报都直接。
但如果你只盯着价格和渠道,那还不够。真正的变量在“护城河”。过去BBA能卖出溢价,靠的不是单一零件,而是产品定义、决策链条、供应与质量体系,再加上车标带来的身份感。可现在竞争对手不只是车企,而是评判豪华的标准在变。
这意味着什么?不是说德系车突然没人买了,而是“豪华”这个词的解释权在转移。以前你说豪华,消费者想到的是车身尺寸、做工、发动机工艺、品牌历史和经销体系。现在很多人更在意智能座舱、辅助驾驶体验、补能便利、以及定价是否透明。当这些因素的权重变了,车标的影响就没以前那么稳。
技术差距也不是一句话能讲清,但可以讲一个很现实的时间差。行业观察指出,在响应速度上,中国团队多承担适配性工作,核心底盘与产品定义仍由海外总部主导。即便已经确定采用本土智能驾驶方案,从验证到上车通常还要两三年。中国市场的迭代节奏往往以月计,这就容易出现错位。你在屏幕上看到的功能升级,它可能需要你等到下一次车型小改款才真正落地。
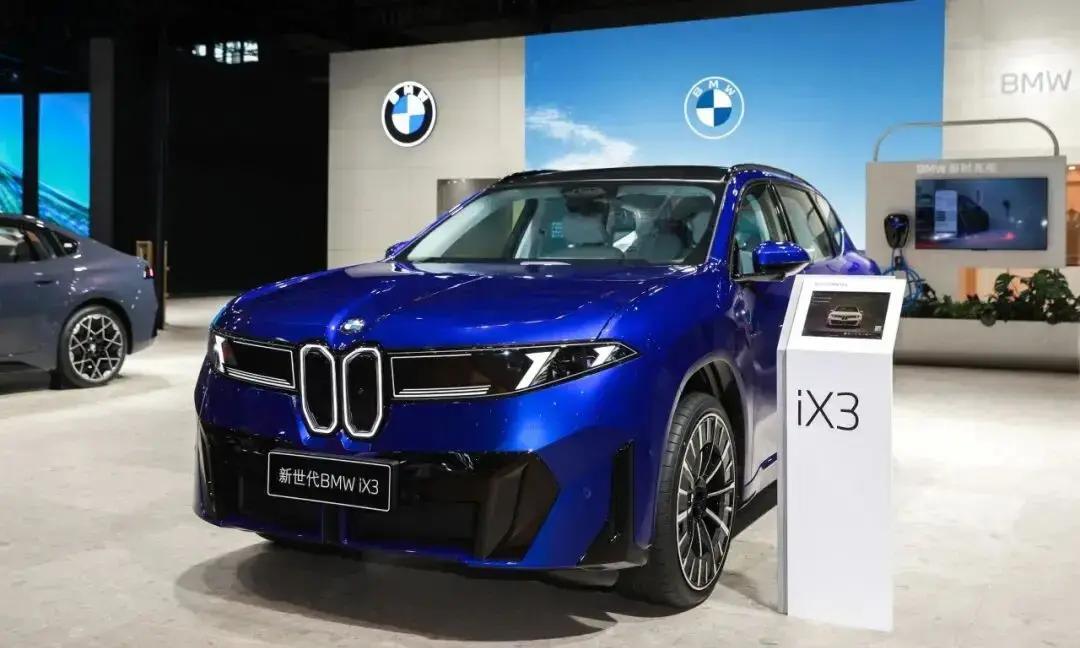
那BBA有没有在补课?有,而且也要承认。新平台在密集落地。比如宝马新世代iX3预订区间26.99万到33.99万元,第六代电池在沈阳量产。奔驰纯电GLC的定价为29.99万到38.88万元。奥迪AUDI E7X上市,并在上海设创新技术中心。你看投入方向是对的,工程体系也没停。
但问题在于,新平台的定价直接落到27万到30万元附近,说明高标价、高折扣的旧路径回不去。曾经可以用“先贵后优惠”维持溢价叙事,现在优惠幅度越来越接近“降价本体”,那种靠话术把差额包装成“尊贵”的空间就被挤压了。
更难改的是决策链条。产品定义、研发与采购的话语权如果依然集中在海外总部,那么就算技术可以合作补齐,响应节奏也很难追上。换句话说,真正的差距不只在硬件,而在谁能决定把资源投向哪里。谁听得见炮火声,谁就更容易做出“从用户体验出发”的改动。
这时候很多车友会问,既然都在降价,为什么还不见大规模起飞?原因可能更直接:当价格体系开始塌,消费者会用“横向对比”来逼你拿出更具体的证据。比如同预算下,智能化体验谁更流畅,辅助驾驶在哪些场景敢用,补能是不是更省事,座舱是否更易用。你光说高级感,已经很难盖过“能不能用、好不好用”。
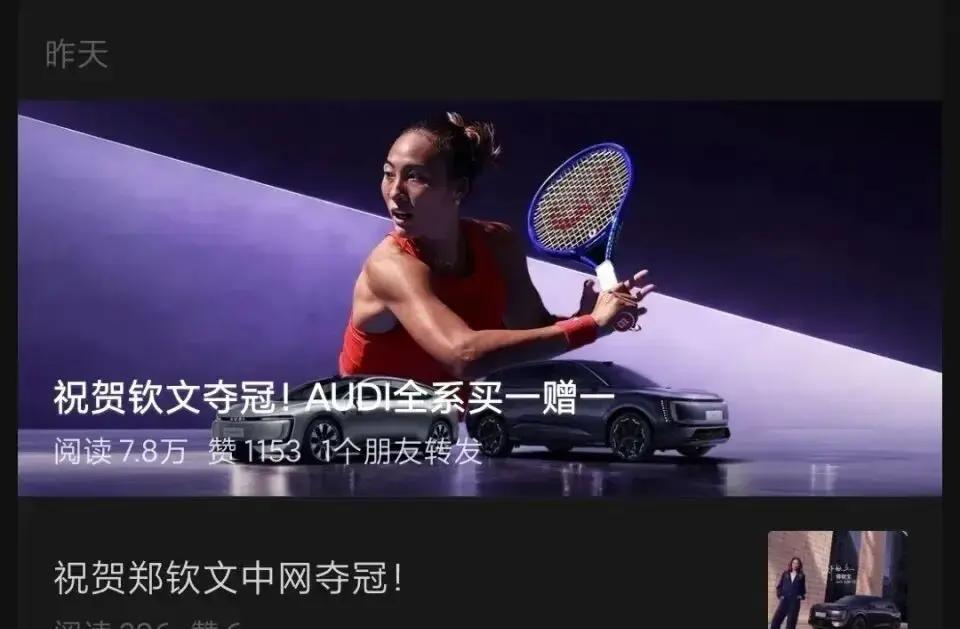
另外还有监管与舆情。素材里提到上汽奥迪因“买一赠一”营销争议被市场监管部门立案。奔驰三季度在华乘用车交付同比下滑31%,CEO康林松也提到“经历了多次冲击”。同时华晨宝马被曝启动约1800人规模人员调整,占员工总数一成。裁员、立案、销量失速放在一起,不像是同一条“运气曲线”,更像是系统压力的外显。
我不喜欢把复杂问题说成一句“德系完了”。车企的底牌往往真不是嘴上说的那点。BBA的工程体系、品控标准、全球资源确实有长期积累,这一点你在高速稳定性、底盘质感、做工一致性上能感受到。沈阳、上海等地持续加码本土化投入,也说明他们没有完全躺平。但“豪华叙事失效”的部分也确实存在,而且在这轮调整里变得越来越清晰。
对消费者来说,现实影响也很具体。你可能不再需要在展厅里等着销售“先问领导”。你在配置选择上会看到更多明确的价格区间,终端让利也更敢摆出来。你也会发现品牌公关话术的空间变小,因为数据会更快被拆解。比如单车零售无一过万这种变化,不需要任何推测,直接就能看到效果。
我也想把话说得更硬一点:当渠道把豪华展厅让给国产新能源,老百姓看到的不是“谁更会营销”,而是“谁更能卖出东西”。市场并不温柔,它只认结果。汽车这种大件消费,最怕的是决策不确定。以前你买BBA,相信的是品牌的稳;现在你买BBA,要先确认的是价格是否还能再降、体验是否能跟上、以及服务体系能不能继续覆盖。
山东青岛的冬天有时候海风很硬,车里外面温差大。你得把窗户看清、把门缝堵好,不然冷意会从每一丝缝里钻进来。豪华叙事也是一样,靠车标当密封条,一旦价格和渠道出现缝隙,冷风就会直往里灌。现在这些新闻,其实就是那层密封条的老化信号被逐条戳破。
所以我更关心接下来大家讨论的问题,不是“谁退出历史舞台”,而是企业在定价、渠道策略、以及决策链条上怎么把话说回到价值上。消费者不是来买传说的,是来买每一天都要用的体验。你今天在路上开,明天要保养,后天要换电或补能,这些才是豪华真正落地的地方。
现在BBA面临的争议点在于,旧的“高溢价叙事加经销支撑”正在被证据拆解。价格回落、销量承压、渠道停业或转场、人员调整、监管介入这些组合在一起,不像是单个政策或单次市场波动,更像是一套逻辑的再校准。你可以不同意我对原因的排序,但你很难否认这组数据的连贯性。
如果你是车友,下一次看到类似“亏7万多”的话别急着站队。拿出你自己的场景:通勤距离、是否常跑高速、停车习惯、对智能化的依赖程度、以及你愿不愿意为品牌买单。然后把同预算的车型放到同一张表里比。比完你会发现,豪华这件事,从来都不是车标先决定的,而是用起来之后,谁更省心更匹配谁。讨论到最后,真正能让人放心的还是具体体验和清晰价格。