国内销量大跌28%,车市金九旺季不旺!燃油车销量近乎腰斩

今年6月,河北一家汽贸公司的销售对着镜头说,这是历史最低价。说这话的时候,他身后那排燃油车一辆没少。
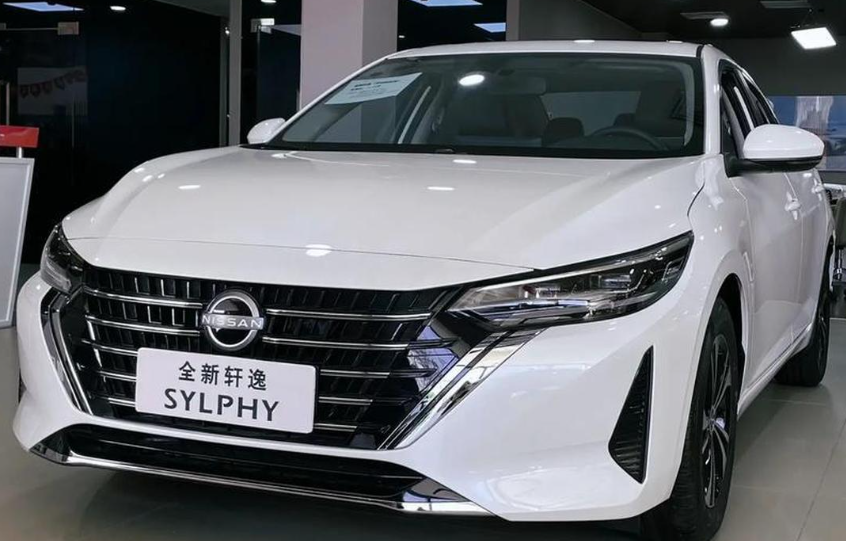
降价没有把人拉回展厅。
9月,国内乘用车零售161.8万辆,比去年同期少了28%。燃油车零售53万辆,跌了43%。纯燃油车更惨,同比接近腰斩,下滑49%。
每卖出三辆新车,两辆是新能源。渗透率67%,历史最高。
这不是“旺季不旺”四个字能盖过去的。
2025年,以旧换新规模超过1150万辆,超过一半的国内零售跟这轮补贴有关。未来两三年的购车需求,在那一年被集中提走了。
到了2026年,补贴规则改了。报废更新和置换更新的补贴均值,比2025年分别降了大约两成和三成。新能源购置税也从全额免征变成减半征收。
不是大家突然不想买车了。是想买的那批人,去年已经被推着买完了。
1到9月累计零售1333.4万辆,同比-21.7%。跌的不是9月这一个月,是整整九个月。
燃油车这边,降价变成了一场没有终点的消耗。
按老逻辑,价格到位了,量应该回来。但6月的报道里写得很直白:燃油车大幅降价“失效”,销量连续两个月跌了近40%。
2026年上半年,约1800家授权经销商关停。7月库存预警指数61.1%,8月62.3%,连续多月站在荣枯线上面。
一辆车从“资产”变成“库存”,中间只隔了几轮没人接住的降价。
新能源那边也不是全线高歌。
9月新能源零售108.4万辆,同比下降16.7%。总量在涨渗透率,但增速已经不是前几年那种不讲道理的斜率。
变化藏在结构里。纯电在新能源内部的份额爬到67%左右,插混的增速反而慢了下来。买新能源的人,不再只是“想尝鲜”,越来越多是冲着800V快充、智驾和全周期用车成本去的。
另一组数:9月乘用车出口91.9万辆,同比+64.2%。批发254.9万辆只跌了8.9%,零售却跌了28%,中间那将近19个百分点的缺口,很大一块被海外市场接走了。
国内展厅里空着的那些位置,有一部分在别的港口装船。
走进任何一家还开着的4S店,销售大概率会告诉你:不着急的话,等国庆车展,或者等年底。
9月汽车经销商库存预警指数63.2%。中国汽车流通协会的调查里,54.2%的经销商说今年“金九银十”明显弱于往年,33.7%说旺季效应基本消失。
“金九”这个词,以前的意思是九月不买,十月更贵。现在的意思是,九月看完,十月再看,年底再说。
一个准备换车的人坐在展厅里,手机里存着三个不同品牌的报价单。他不问这个月优惠多少,他问的是:下个月还会不会再降。
销售答不上来。
轩逸5.7万的时候,有人觉得到底了。6.18万的时候,也有人觉得到底了。然后雅阁到了11万。到底在哪里,没有人知道。
车还在库里,指标还在头上,展厅的灯还亮着。