5天狂蒸发超6200亿!特斯拉“飞行超跑”内幕起底,难不成是资本不买账了?

你以为这是资本市场看不懂科幻?人家精得很,盯着的从来不是台上的花活,是FAA文件里的硬规定,是马斯克嘴里那轻飘飘的“2028量产”。
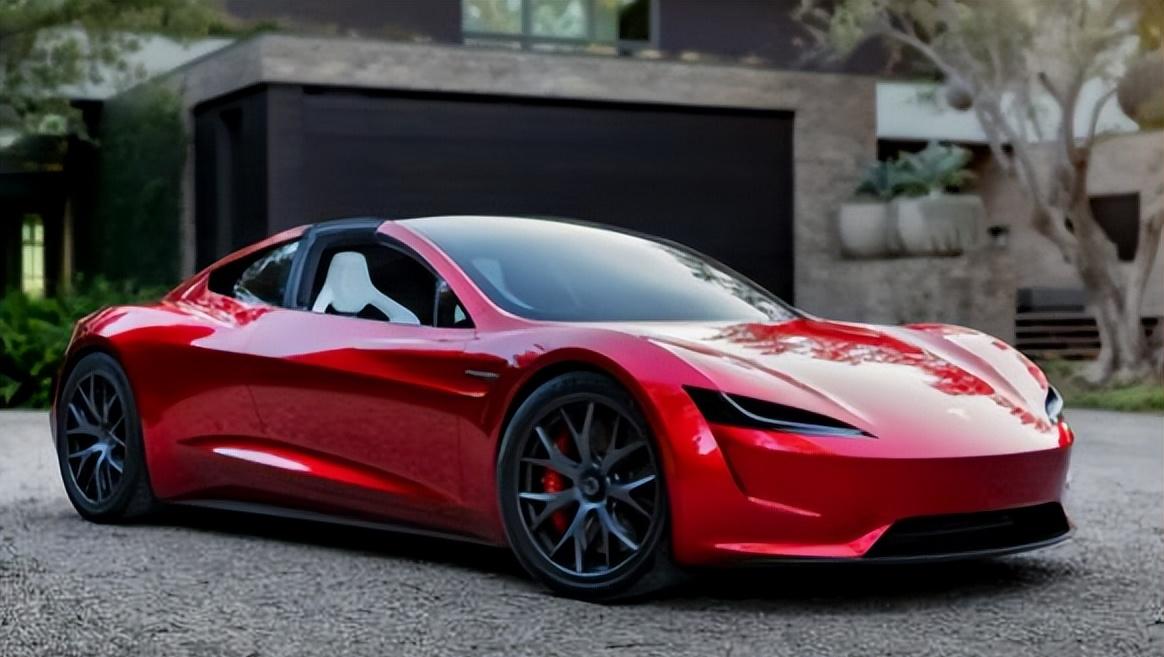
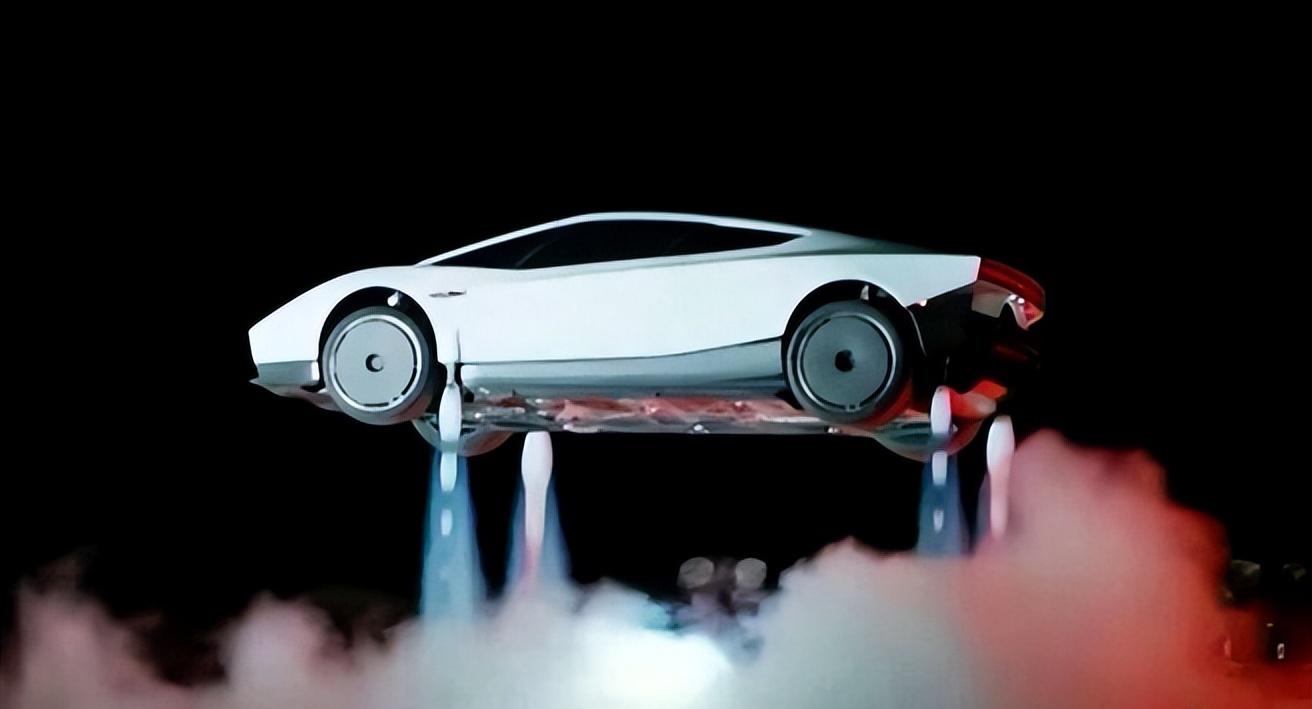
先把这台吹上天的“飞行超跑”扒明白:0.81秒破百公里的加速确实碾压市面上所有量产超跑,搭载的SpaceX冷气推进器听着就像从火箭上拆下来的黑科技,可美国联邦航空管理局早把话撂得明白——这玩意连飞行器的准入门槛都够不着,压根进不了正式航空监管。说白了就是,能飞不假,只能圈在封闭赛道、品牌指定场地耍杂技,想悬着开上公路上下班?空管不管,交警也不认,两头都没路权。
本质就是个贵得离谱的实验性特技玩具。就连蔚来李斌看完发布会都笑着接了句“太厉害了,这个我们真没有”,这话听着是捧场,实则在造车卖车一线摸爬滚打的人都门清:正经给普通人造的可上路的车,谁研究这中看不中用的花活啊。
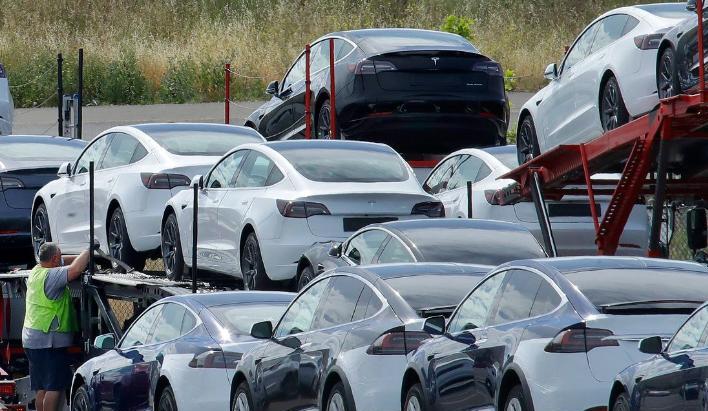
更让投资者心里打鼓的,是特斯拉一翻就掉渣的交付老底。
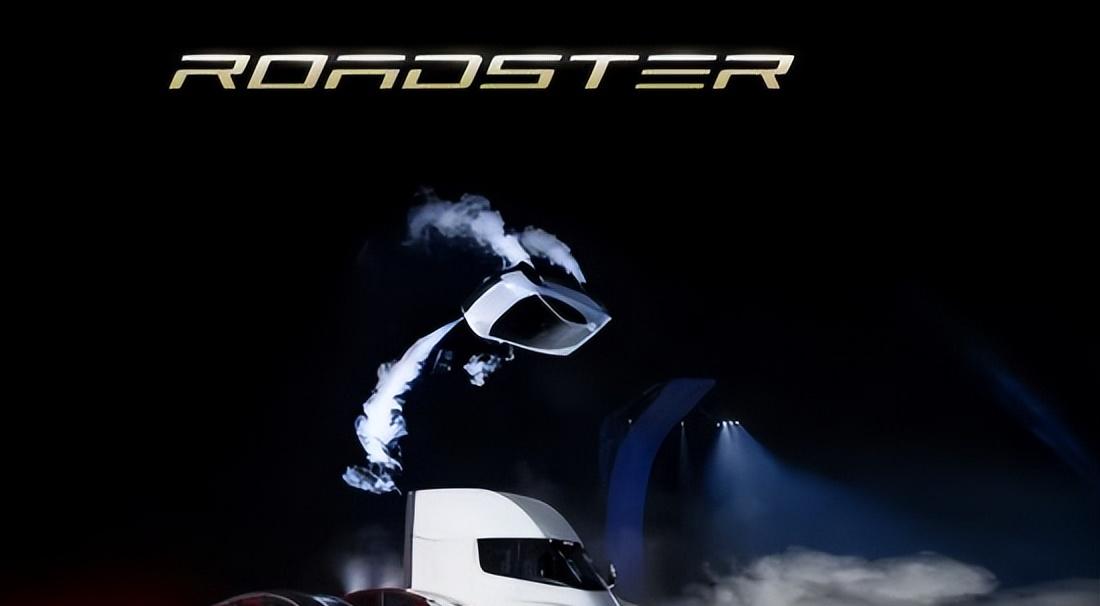
小十年的功夫,孩子都能打酱油了,车还在发布会上翻跟头。就这堆跳票前科,谁敢拍板信你这次2028年就能准点落地?搞不好再过两年,又整个“三代Roadster”出来接着演。
这还只是特斯拉跳票清单上的一项。Cybertruck吹了多少年,交付拖得粉丝都快忘了具体参数;月球移民之类的太空饼画得一张比一张大;喊了快十年的全自动驾驶,到现在还离不了人攥方向盘。早几年特斯拉哪是普通车企啊,那是华尔街的造梦机,只要沾点太空、AI、未来概念,哪怕发个设计草图股价都能涨,机构愿意为远期愿景掏高溢价,散户愿意为科幻情怀接盘。
可梦做再久,也得有落地醒的那天。
现在的特斯拉,早就没了当年新能源赛道一骑绝尘的日子。往下,中国品牌靠着成本控制和快速技术迭代往上冲,家用市场的产品配置卷到离谱,高端性能线也个个能打,从比亚迪到蔚来小鹏,不光在国内市场占得先机,产品还卖到全球包括美国本土,实打实抢用户;往上,奔驰、宝马、丰田这些沉睡的老牌车企也回过神了,攒了几十年的品牌、渠道、服务经验往新能源上一嫁接,转身就是合围的架势。
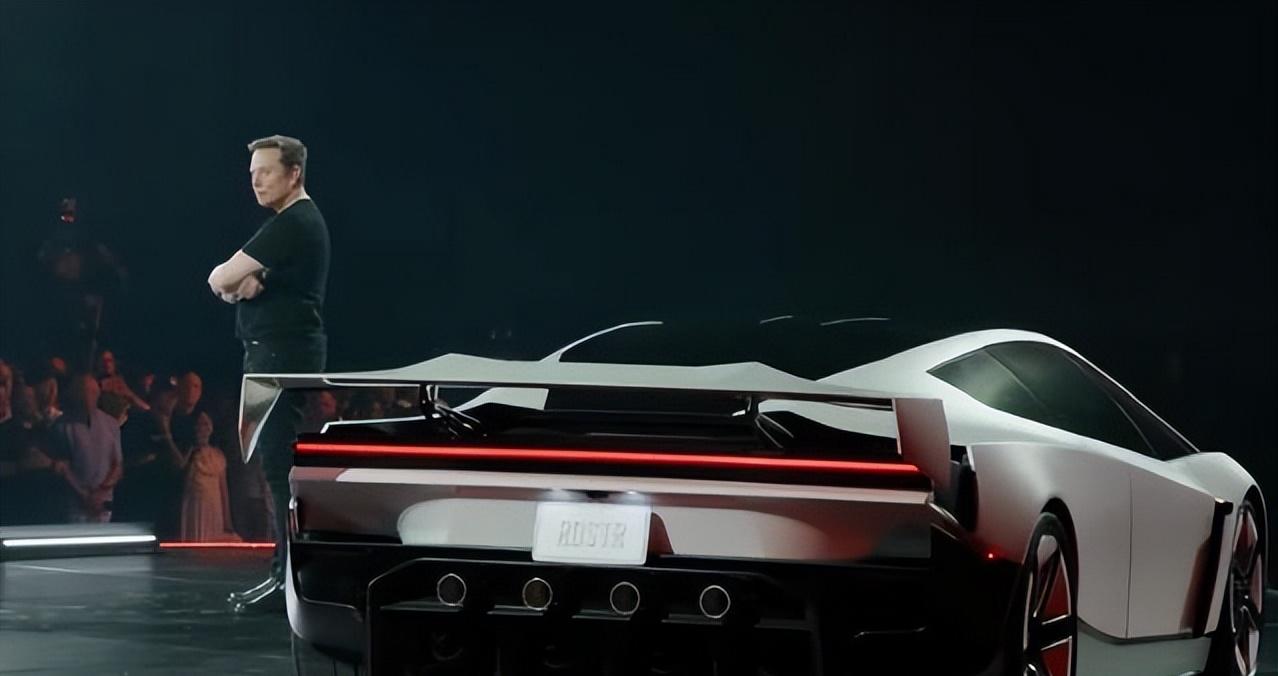
特斯拉手里最直接的牌只剩降价。降来降去销量没见拉出多大增量,利润率先撑不住滑了坡。投行直接把它2026年的净利润预期从141亿美元砍到61亿美元,一半还多的盈利预期说没就没——资本是来赚真金白银的,不是来给科幻大片投冠名的。
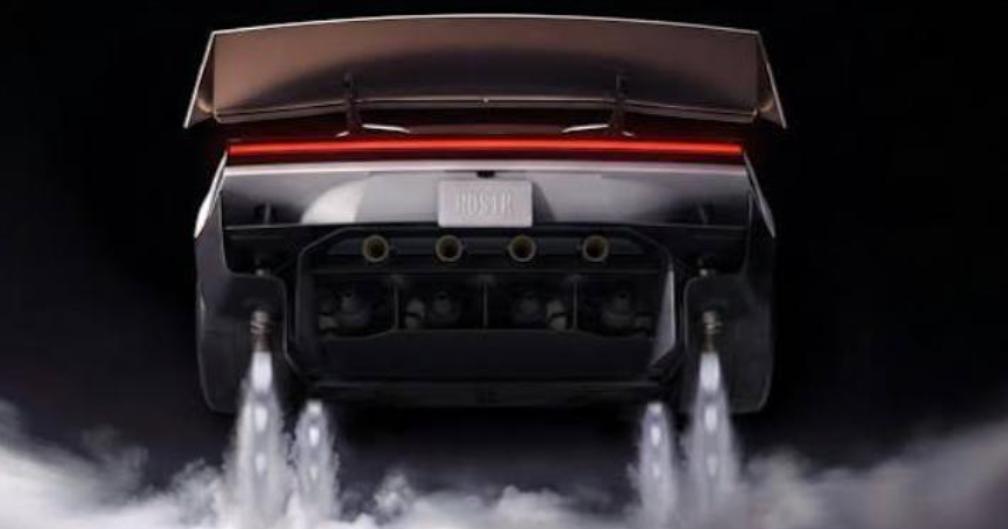
偏赶上美国国内高利率的大环境压得人喘不过气,车贷成本被抬得老高,普通家庭换车的意愿一降再降,连大众、丰田这种走量的传统车企都在喊市场萎缩,特斯拉这种靠高端车型撑盘的品牌,承压只会更重。
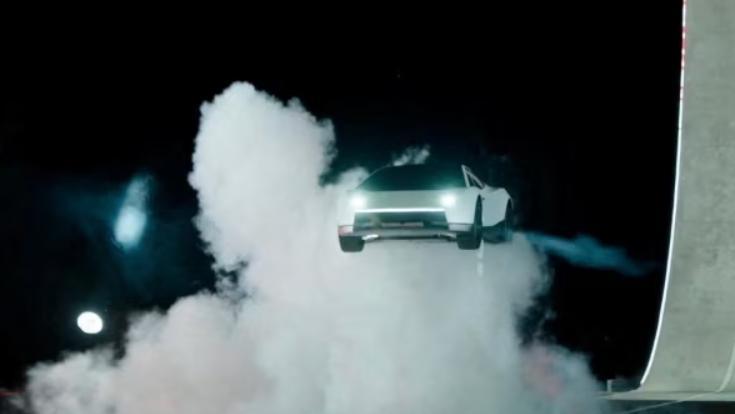
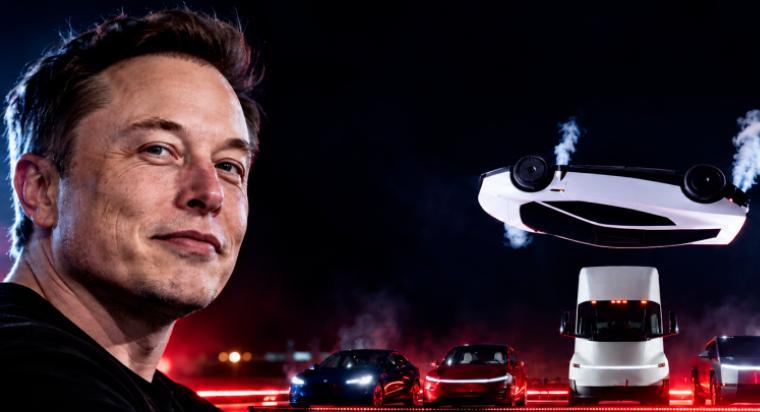
说白了,这次6200亿的市值暴跌,根本不是一台跑车的问题,是马斯克玩了十几年的“画饼换估值”的套路,终于玩到了瓶颈。粉丝会为了空中翻跟头的镜头追着喊牛逼,可管着大钱的机构交易员,只会盯着你全年交多少台车、赚多少真金白银、过去吹过的牛兑现了几成。
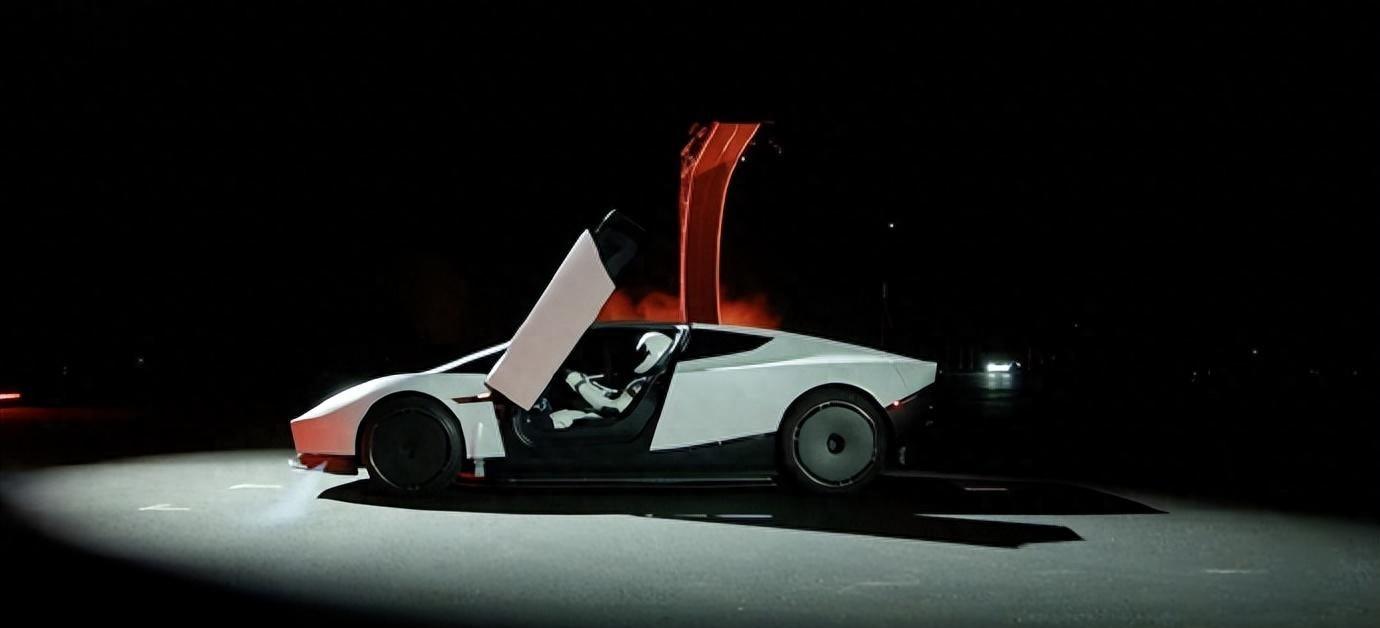
请注意,资本市场从来不给科幻预告片买单,他们只认落袋的利润和白纸黑字的交付单据。当年把故事吹得有多玄乎,今天泡沫戳破的声响就有多脆。这6200亿的跌幅哪里是什么意外,是市场给所有靠概念吊着气的玩家提的醒——要是总拿观众当粉丝、拿资本当傻子,今天砸出来的这个坑,还远不是底。