中国新能源车崛起路径:数据里的产业转向

2026年中国新能源车在国内与海外市场的表现,已经不再只是行业话题,而是以一组组产销数据和订单比例,直接呈现在汽车格局的变化之中。传统燃油车强势的格局受到挑战,新能源汽车的竞争规则正在形成。
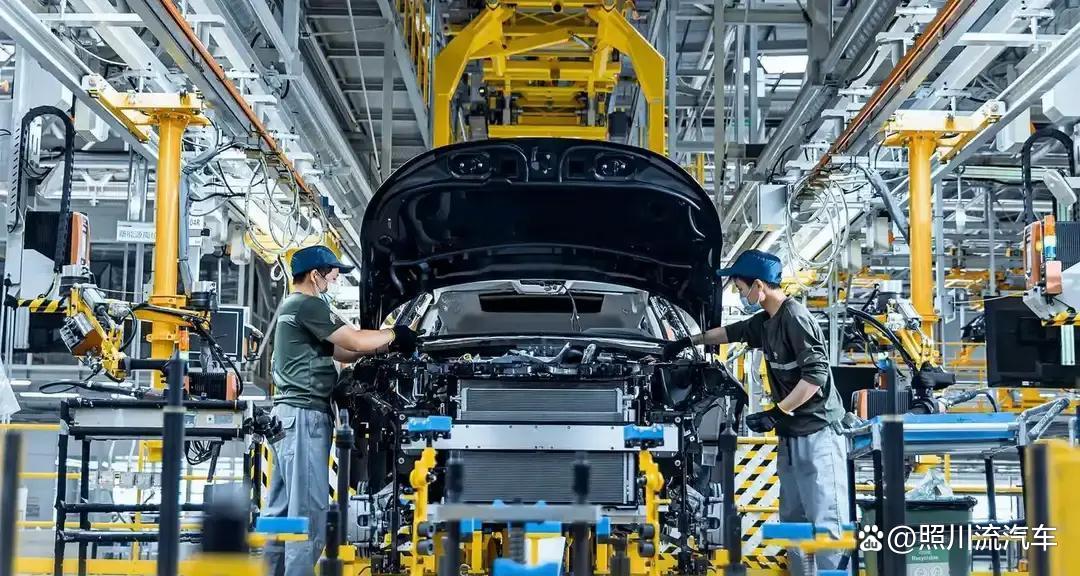
在产业转型的讨论中,长城汽车董事长魏建军曾明确指出,海外车企并非缺乏电动车技术储备,而是受现有产业利益结构影响,没有迅速投入大规模纯电动产品。这一观点触及的是汽车企业在转型过程中的抉择问题:技术具备与否,与是否愿意在原有基础上再投入一套体系,是两件不同的事情。
从传统燃油车产业链结构可以看出这种压力。德国、日本的老车企,长期技术优势集中在发动机、传统变速箱等机械环节,过去几十年的工业积累也围绕这些核心零部件展开。如果转向纯电动路线,动力电池、电机、电控、软件系统等模块的权重迅速提升,原有优势环节的重要性出现明显下降。
在这种情况下,原有生产设备需要改造,供应体系要重新配置,为新技术投入研发资金的同时,燃油车业务又无法马上终止,新旧并行推高了成本支出。对丰田这类长期深耕混合动力技术的企业而言,既有技术路线已经形成稳定市场,资源在混合动力与纯电动之间如何分配,会显得更为复杂。
与此形成对比的是,中国新能源汽车企业在产业基础和成本控制方面呈现的数据变化。国际能源署在《2026年全球电动汽车展望》中披露,2025年中国动力电池包平均价格相较北美低30%,相较欧洲低35%。以同一款纯电动车为例,仅动力电池的采购环节就存在明显成本差异,后续零部件供应、工厂配套和生产规模进一步叠加影响整车价格。
支撑这种成本差异的是相关产业链的完整度。中国拥有宁德时代、比亚迪等动力电池企业,同时聚集了大量电机、电控、汽车电子以及零部件供应商。整车厂在规划新车型时,可以在本土完成从研发到采购再到生产的多环节协同,随着产量提升,技术迭代与规模效应共同作用,使成本管理能力进一步加强。这种体系化能力并非依靠引入专利或简单扩建产线便能短期复制。
国际能源署的数据还显示,2025年在中国市场销售的纯电动汽车中,接近70%的车款售价已经低于同级燃油车型。价格差距改变了消费者的选择基础,使新能源汽车的大众化成为现实,不再局限于特定细分人群。
国内的市场表现通过产销数字呈现得较为直观。工业和信息化部在2026年10月12日公布的汽车工业数据显示,2026年1月至9月,中国新能源汽车产量达到1248.3万辆,销量为1247.2万辆。从结构看,新能源汽车在整体汽车销售中的占比持续提高。
2026年9月这一趋势更加明显,当月新能源汽车销量达到182.3万辆,当月新能源汽车在汽车总销量中占比达到61.6%。在一个月内新能源车占比超过六成,说明纯电动、插电混动等新能源产品已经成为国内乘用车市场的重要构成。
海外市场数据也体现出产业规模的外延发展。2026年1月至9月,中国新能源汽车出口达到400.6万辆,同比增长127.9%。在这一时间段,中国新能源车产量不再主要依靠国内购买力消化,而是通过出口进入更多国家和地区。一国本土产业体系在完成国内普及后,再通过外销扩大规模,反向影响全球供应格局。
在欧洲市场,传统车企的订单结构也出现变化。大众汽车集团在2026年10月12日公布的数据显示,其在欧洲市场的纯电动车订单占比已经达到约40%。这表明即便是以燃油车与混合动力车型见长的老企业,其订单结构也正在受到电动化趋势影响,逐步提高纯电车型的比重。
从竞争维度来看,过去汽车工业的主要比拼点集中在发动机耐久性、变速箱技术水准以及品长期积累。随着新能源汽车比重上升,比较项目扩展到动力电池成本、整车智能化能力、供应链效率和整车定价水平。不同企业的强项开始向新的技术模块和供应体系转移。
海外企业在电动车技术储备方面并不处于弱势地位,但原有燃油与混合动力体系承载了大量资产、供应合作和既得利益,在转向纯电动的安排上需要考虑投入与回报的平衡。中国车企则通过多年在动力电池、电机、电控和相关零部件领域的持续投入,将新能源汽车从单一产品形态扩展为具有规模化出口能力的产业集群。
目前可以看到的,是一套由技术研发、产业链配套、成本控制与市场接受度共同构成的格局。在这套格局下,新能源汽车产量1248.3万辆、销量1247.2万辆、出口400.6万辆、当月销量182.3万辆及61.6%的占比,以及动力电池包价格比北美低30%、比欧洲低35%,加上纯电动车中接近70%售价低于同级燃油车,构成了中国新能源车在2025年至2026年阶段的重要参数。
这些数字以及大众汽车集团在欧洲市场纯电动车订单约40%的占比,反映了全球汽车产业从传统燃油方向向新能源汽车方向持续转移的过程,中外车企在这一过程中围绕技术路线和产业布局做出的不同选择,也由此通过市场表现具体呈现。