新能源4S店密集“”,买车人该如何避坑

近期部分新能源品线下渠道频繁出现风险,引发大量车主关注。以贵阳为例,当地某迪品4S店关闭后引发的一系列维权事件,已经不仅是个别门店经营问题,而是整个新能源销售渠道模式暴露出的系统性隐患。
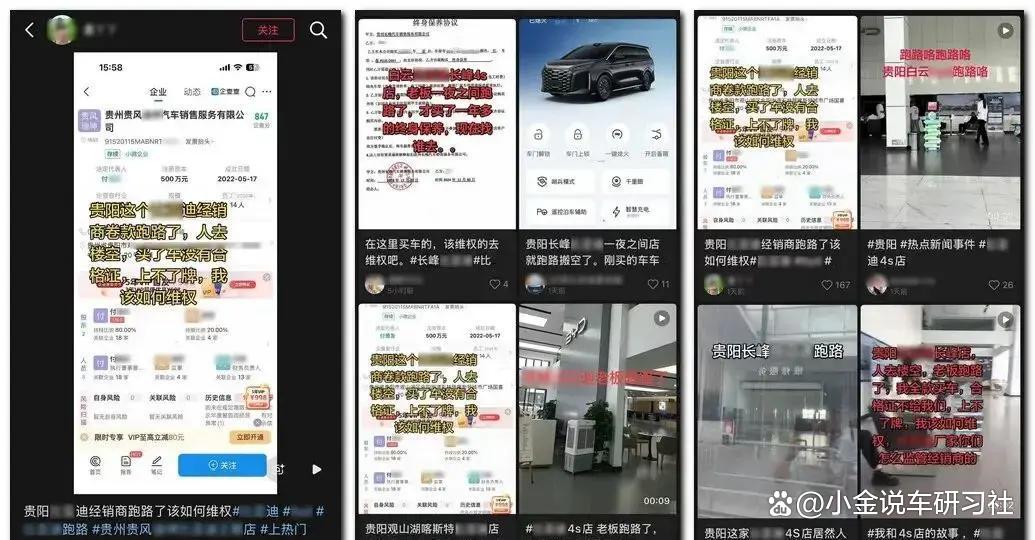
在贵阳,有车主在某迪4S店完成订车、支付首付、贷款放款、保险生效等全部环节,只等上提车时,却被告知门店老板失联。车辆实车停在展厅,但车辆合格证原件已经被经销商用于抵押融资,掌握在银行手里。合格证无法取回,车辆无法上,资金已付、贷款照还,却迟迟无法真正拥有车辆。
类似情况在当地多家门店出现。有车主通过官方App支付2000元定金,最后只收到销售一句“老板已跑路”的解释;还有车主提车时发现4G模块存在故障,门店承诺更换并额外赠送8次保养,相关协议签订后不久门店关闭,前往其他网点时,对方不认可之前承诺。门店员工也因为拖欠工资在网络上发帖反映情况。
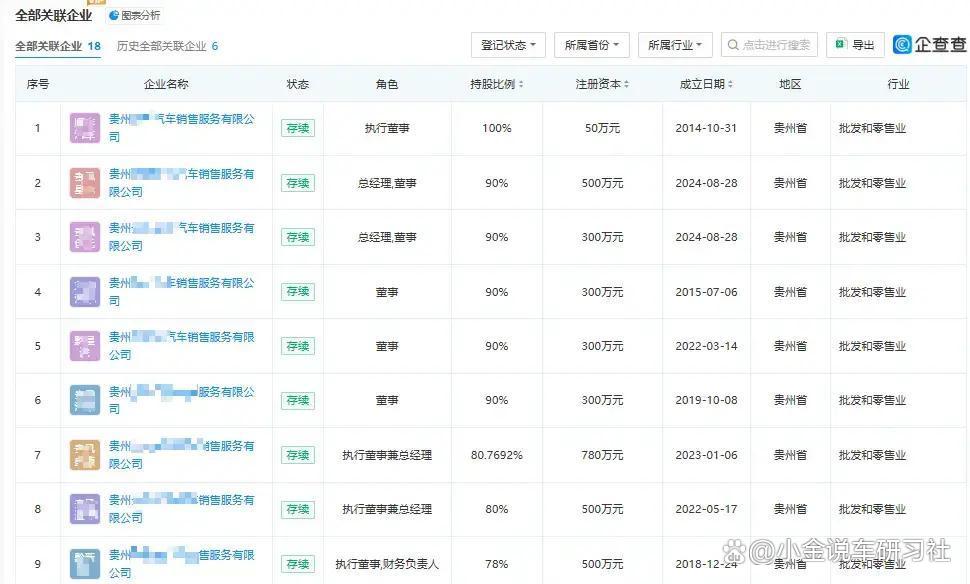
这些门店背后的实际控制人,通过近20家关联公司搭建了一个多品经销网络,经营范围不仅覆盖某迪,还有其他品。其中最早的一家门店在2006年就已开业,属于经营时间较长的老经销商。从早期加入行业到如今集中出现风险,这一变化反映出传统经销模式在新能源时代面临的新压力。
要理解这类“”事件,需要从4S店常用的资金运作方式说起。当前主流方式是“合格证抵押融资”:经销商从车企提车时,并非一次性用自有资金全额支付车款,而是将车辆合格证质押给银行或金融机构,以此获得贷款,用于支付货款。之后依靠销售收入回笼资金,再将款项支付给银行赎回合格证,交给车主完成上。
这套资金循环的前提,是终端销量持续稳定、回款效率足够高。一旦销售放缓、库存周转变慢,经销商在短期内无法拿出足够资金赎回合格证,资金链随之紧绷甚至断裂。此时合格证仍在银行手中,车虽然卖给了消费者,但因无法上,车主权益受到直接影响。
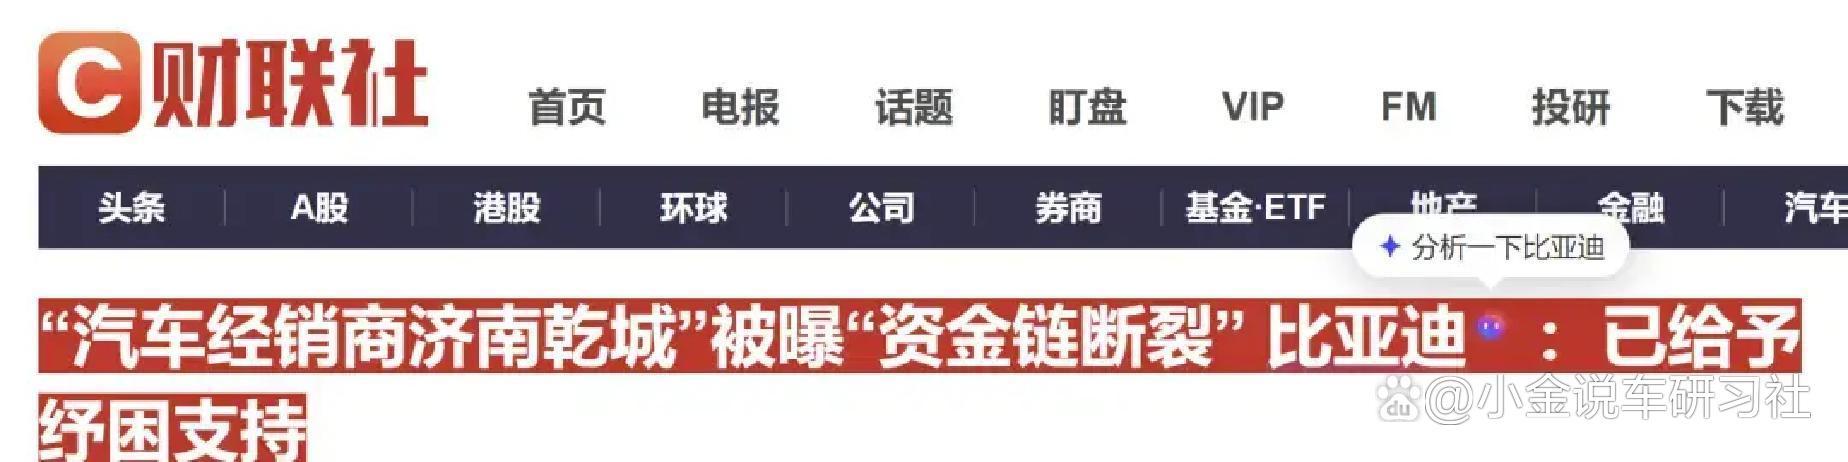
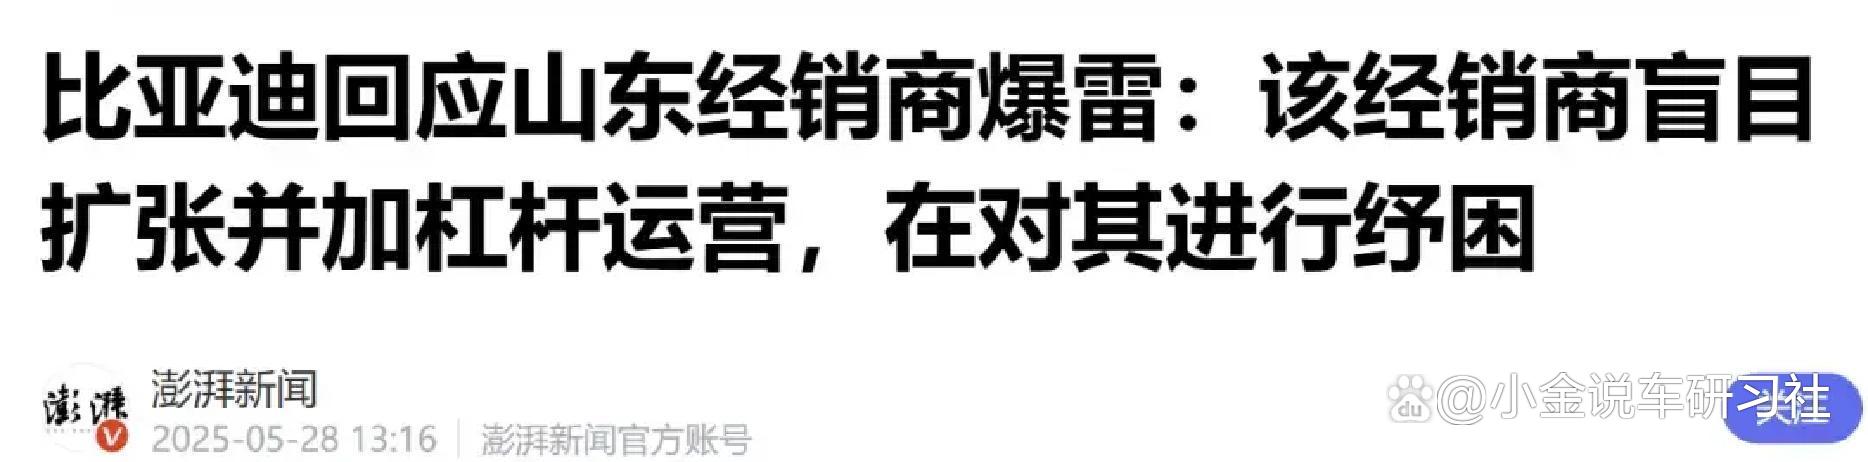
2025年4月山东乾城事件,就是这种模式风险集中暴露的典型案例。该企业是某迪在山东地区的核心经销商,年营业收入约30亿,旗下拥有20多家门店,却在短时间内全面停摆,上千名消费者面临无法正常提车的困境。事件原因被归因于过度扩张、杠杆率过高,导致资金链出现问题。
对比贵州的这些门店,可以看到相似的逻辑。相关门店在企查查等公开信息中显示开业时间不长,客户基础有限,售后体系尚未形成稳定收入,资金缓冲空间较小。在这种状态下沿用高杠杆进货模式,一旦市场环境变化,抗风险能力不足,很容易出现问题。
这套合格证抵押融资体系本身并非新能源独有,而是从燃油车时代沿用下来。然而,当它与当前新能源渠道模式叠加时,经营风险被进一步放大,核心原因与盈利结构变化有关。
在燃油车时期,4S店主要盈利点并不在新车销售,而在后续的售后保养和维修。发动机、变速箱等核心部件维护频次高、单次费用也相对较高,一辆燃油车每年仅保养支出就大约在两千元左右,长期维保收益为门店提供了较稳定的现金流,足以覆盖大量运营成本。即便单车销售利润不高,甚至出现“卖车不赚钱”,仍可以通过售后收入进行弥补。
纯电车型的结构简化,使得这套平衡方式发生变化。没有传统意义上的发动机和变速箱,整车需要保养的机械部件减少,综合维保需求相较燃油车有明显下降,有分析指出维保需求直接锐减约四成。与此同时,新能源汽车终端价格竞争激烈,部分门店在价格战中“卖一辆亏一辆”,而售后业务的盈间相较燃油车明显缩小。
有公开报道提到某门店的经营数据:单月售后毛利为75万,是支撑整体盈利的关键。但对于新开门店,想要通过售后形成类似规模的收入,需要经过较长时间积累,依靠老客户回流。销售端需要承担较大的前期成本投入,而盈利端向后大幅延后,资金链压力自然增大。
根据行业统计,今年上半年,新能源独立品经销商中,盈利的比例为42.9%,亏损的比例为34.4%,大约每三家经销商中就有一家处于亏损状态。可以看到,当前部分4S店已经成为以销售导流为主、以维保为核心收益来源的商业模式,而新能源产品将这一传统模式中的关键利润来源压缩了一大块。
在盈间收窄的同时,产品迭代速度又在不断提升。一款新能源车型可能在上市后不久就被配置更高、带有新一代智能驾驶系统的新款车型替代,前一代产品的库存车随之面临较大的价格下行压力。门店为了清理库存,只能通过较大幅度的价格优惠促销,利润进一步被挤压。
部分车企为了提升整体销量,经常增加对渠道的压货力度,使得终端库存持续累积。当库存价值下滑而销售回款速度跟不上时,经销商的现金流负担加重,一旦周转不灵,关闭门店甚至失联跑路的情况就可能在短时间内集中出现。
渠道层面,过去几年新能源品在全国范围加速布局,带来了另一重压力。统计数据显示,过去五年中已有近1.5万家4S店关闭或退出市场。今年上半年,就有约1800家门店停止运营。部分新能源品在短时间内大幅扩张网络,例如某迪,经销商数量从2020年不足1000家迅速增至四五千家,同城多点授权现象明显,带来同品门店之间的价格竞争和客户资源内耗。
出于成本和效率考虑,多家车企开始对现有渠道进行调结构。如某迪逐步清理低效门店,通过关闭或出售部分直营店形成更轻的网络布局。其他新势力车企也在调整渠道模式,例如小鹏由此前的大规模直营逐步转向经销合作模式,理想采用“销售自营+服务合作”的轻资产组合,特斯拉则通过降低授权门槛增加售后服务网点覆盖。
运营成本也是重要动力之一。位于核心商圈的新能源品直营展厅,一年租金往往在数百万元级别,加上人工、水电等固定支出,单店年度运营成本可达到五百至六百万元。而近两年新能源车辆的平均成交价格则从18.4万下降到16.9万,车辆售价持续下探,而门店运营成本居高不下,直营模式需要更高销量才能维持平衡。
从当前格局看,渠道结构正向多元化发展:授权分销模式约占一半,代理模式约占三分之一,重资产直营门店比例下降至不到两成。经销与代理协同承担终端销售与服务,在车企统一管理下保持品形象与服务标准。
针对前述经销风险,有车企开始为渠道建立风险控制机制。例如某迪设置库存预警线,当经销商库存超过一定水平时自动暂停发货,让渠道库存周转天数缩短近三周,以减少资金占用。部分政策还将单车返利直接拨付至门店账户,有门店依靠额外返利回收约120万现金,用于缓解经营压力。新车配置方案也在进行精简,返利节奏按月执行,以免中小经销商在上游投入资金后等待周期过长。
在山东乾城事件处理过程中,车企一方面没有对经销商经营风险进行公开背书,另一方面协调其他经销商接手部分门店,将已有客户订单与员工承接下来。在这种处置方式下,重点在于保障已购车用户与员工的基本权益,尽量减轻渠道断裂带来的影响。
实际出清过程中,压力主要集中在中小经销商,尤其是那些客户群体尚未稳定、售后业务尚未形成规模、利润缓冲空间有限的门店。而规模较大、经营时间较长的经销商,在资金实力和客户沉淀方面拥有更强抗压能力,能够通过内部调节渡过波动期。
针对普通消费者关注的购车安全问题,可以从三个方面提高风险防范意识。首先,提车前要明确了解车辆合格证原件的位置,确认车辆到店的同时,合格证也已到店,并在现场核实实物,而不是只依赖销售人员口头说明。合格证掌握在谁手里,直接关系到车辆能否顺利上。
其次,在支付大额定金或车款时,尽量通过品官方App或车企官方渠道完成,避免将资金转入店面员工或个人账户。这样一旦门店发生经营问题,车企可以依据系统记录进行核实处理,提高资金安全性及后续维权效率。
再次,选择门店时可观察售后车间的实际运营状态。售后工位利用率高、维修保养车辆较多,通常说明门店拥有一定数量的存量客户,现金流状况相对稳健。门店内只有展车,售后区域长期冷清,则需要消费者提高警惕,结合品官方信息综合判断其运营情况。
当前新能源经销体系正在经历一轮深度调整。对于车企而言,渠道布局不再仅是规模扩张,更重要的是平衡成本结构与风险控制。对于消费者而言,了解基本的经销运作模式与风险点,有助于在购车过程中做出更稳妥的门店选择,降低因渠道问题带来的用车不便与经济损失。