豪车降价不是抄底!看似捡便宜,实则踩进消费陷阱

千万不要轻易换车,你一定要听劝
我知道你心里在盘算什么。如今短视频里满是电车的营销轰炸:用电成本远低于油价、智能座舱、车载冰箱、零重力大沙发,仿佛换台车就能升级整个生活。
身边同事刚提了新能源汽车,天天念叨一公里才几分钱,劝你赶紧换掉手里的 “油老虎”。
低头看看自己的老车,车机卡顿、方向盘掉皮,心里那股换车的冲动便按捺不住。
但我劝你,先把伸向购车合同的手收回来。
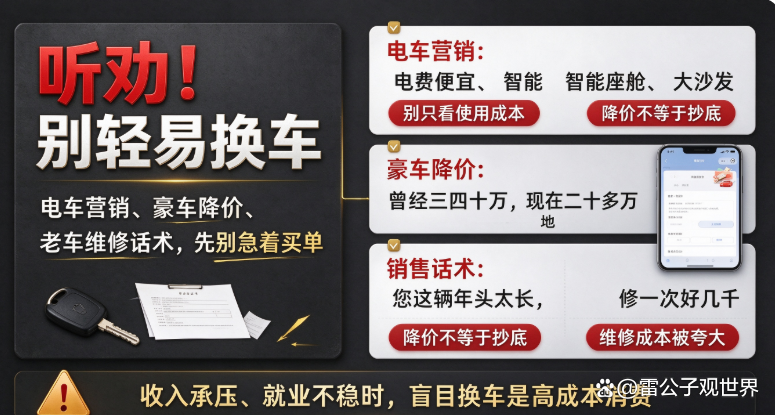
在当下收入承压、就业不稳的大环境下,盲目换车是最不划算的消费决策。
今天我们不谈情怀,不谈环保,只算实账,算完这笔账,你再做决定也不迟。
第一笔账,是折旧的隐形吞噬。
你以为换电车省了油钱?可你省的那点油钱,连车辆折旧的零头都抵不上。
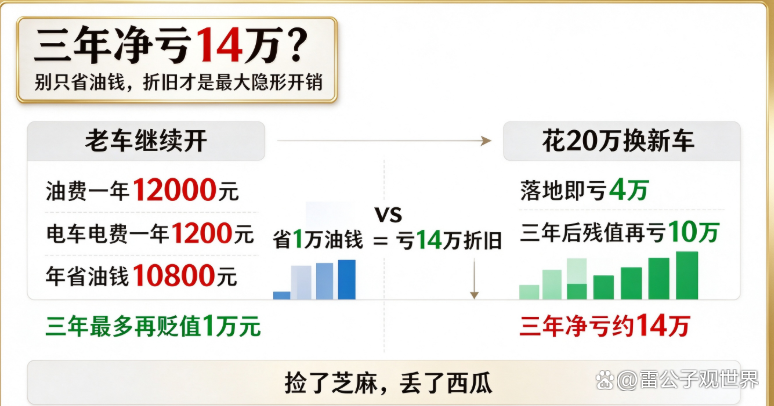
我们算一笔细账:假设你每月油费 1000 元,一年 12000 元;换成电车,一年电费约 1200 元,一年能省 10800 元,看起来十分可观。
但算折旧呢?你那辆开了七八年的燃油车,残值大概只剩 3 万元,折旧已经跌到谷底,就算再开三年,最多再贬值 1 万元,基本亏无可亏。
可如果你现在花 20 万换一辆新车,落地就打八折,瞬间亏 4 万。
在如今车企价格战白热化的市场里,三年后车辆残值腰斩是大概率事件,再亏 10 万。
前后加起来,三年净亏 14 万。
表面上你是换了台代步车,实际上是开回了一台行走的碎钞机。
第二笔账,是降价豪车的消费陷阱。
如今很多豪华品牌大幅降价,曾经三四十万的车型,现在二十多万就能落地,不少人觉得是抄底的好机会。
可你有没有想过,车企为什么降价?本质是市场需求疲软,卖不动了才降价。
你以为花 20 万圆了豪车梦,其实是踩进了更高成本的持有陷阱。
豪华品牌的保养、维修、保险,哪一样不是按豪华标准定价?二十多万买的车,换一个前大灯可能就要两万,一次小保养就要两千。
如果再背上车贷,每个月固定从工资里扣走三五千,你的现金流会被彻底锁死。
一旦遭遇裁员、家人生病等突发状况,你拿什么应对?
那台崭新的豪车,会从撑面子的门面,瞬间变成压垮生活的重担。
第三笔账,是旧车维修的话术骗局。
销售最爱说的一句话就是:“哥,您这车年头比我都大,修一次好几千,不如换台新的省心。”
这是彻头彻尾的营销话术。
一辆老车,一年两次常规保养,换轮胎、电瓶,加上零星维修,一年撑死花 8000 到 10000 元。
就算某一年运气不好,发动机、变速箱出了大问题,花一万五修好,还能再开三年。
一年最多一万的维修成本,和一次性掏出二十万换新车,哪个更划算?
就算连续五年每年花一万修车,加起来才五万,连新车首付都不到。
很多时候,不是旧车不能开了,是你的虚荣心在作祟。
换车不是为了代步,是为了撑场面:谈生意怕没底气,同学会怕被看不起。
可时代早就变了。
以前人比谁的车贵,现在人比谁的存款多。
你开着崭新的车,背着每月几千的车贷,在公司里连大气都不敢喘,领导批评不敢还嘴,客户刁难不敢发作。
有人开着十年的老车,账户里躺着五十万现金,没有一分负债,遇到不合理的要求,当场就能拒绝。
谁更有底气,谁活得更舒展,一目了然。
真正的体面,从来不是别人眼里的光鲜,而是深夜躺在床上时,那种无负债、有积蓄的踏实感。
你的老车虽然旧、虽然不起眼,但它有一个最大的好处:它已经完完全全属于你了,不会再持续消耗你的财富。
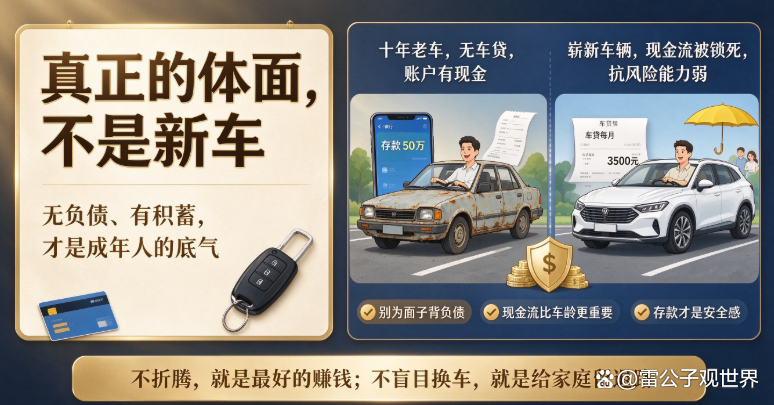
在这个充满不确定性的时代,现金流才是一个人最大的底气。
把原本打算换车的二十万牢牢存在账户里,才是成年人最顶级的自律。
风雨来临的时候,能托住你的不是车库里的钢铁外壳,而是你账户里那串能给你安全感的数字。
不折腾,就是最好的赚钱;不盲目换车,就是给家庭留的一条退路。
你近期有换车的打算吗?算完这笔账,你怎么看待换车这件事?欢迎在评论区留下你的看法。