出口509万辆价格承压,中国车企难增利,零跑探索出海新思路

李斌曾经以为,把换电站建到挪威就算出海了。
结果后来他自己承认:“我们这几年在欧洲投入很大,没想到建个换电站要10个月,有的甚至一年。 ”蔚来在德国、荷兰、挪威走直营,单国前期砸进去两三亿,车没卖起来,业务最后转向经销商模式。
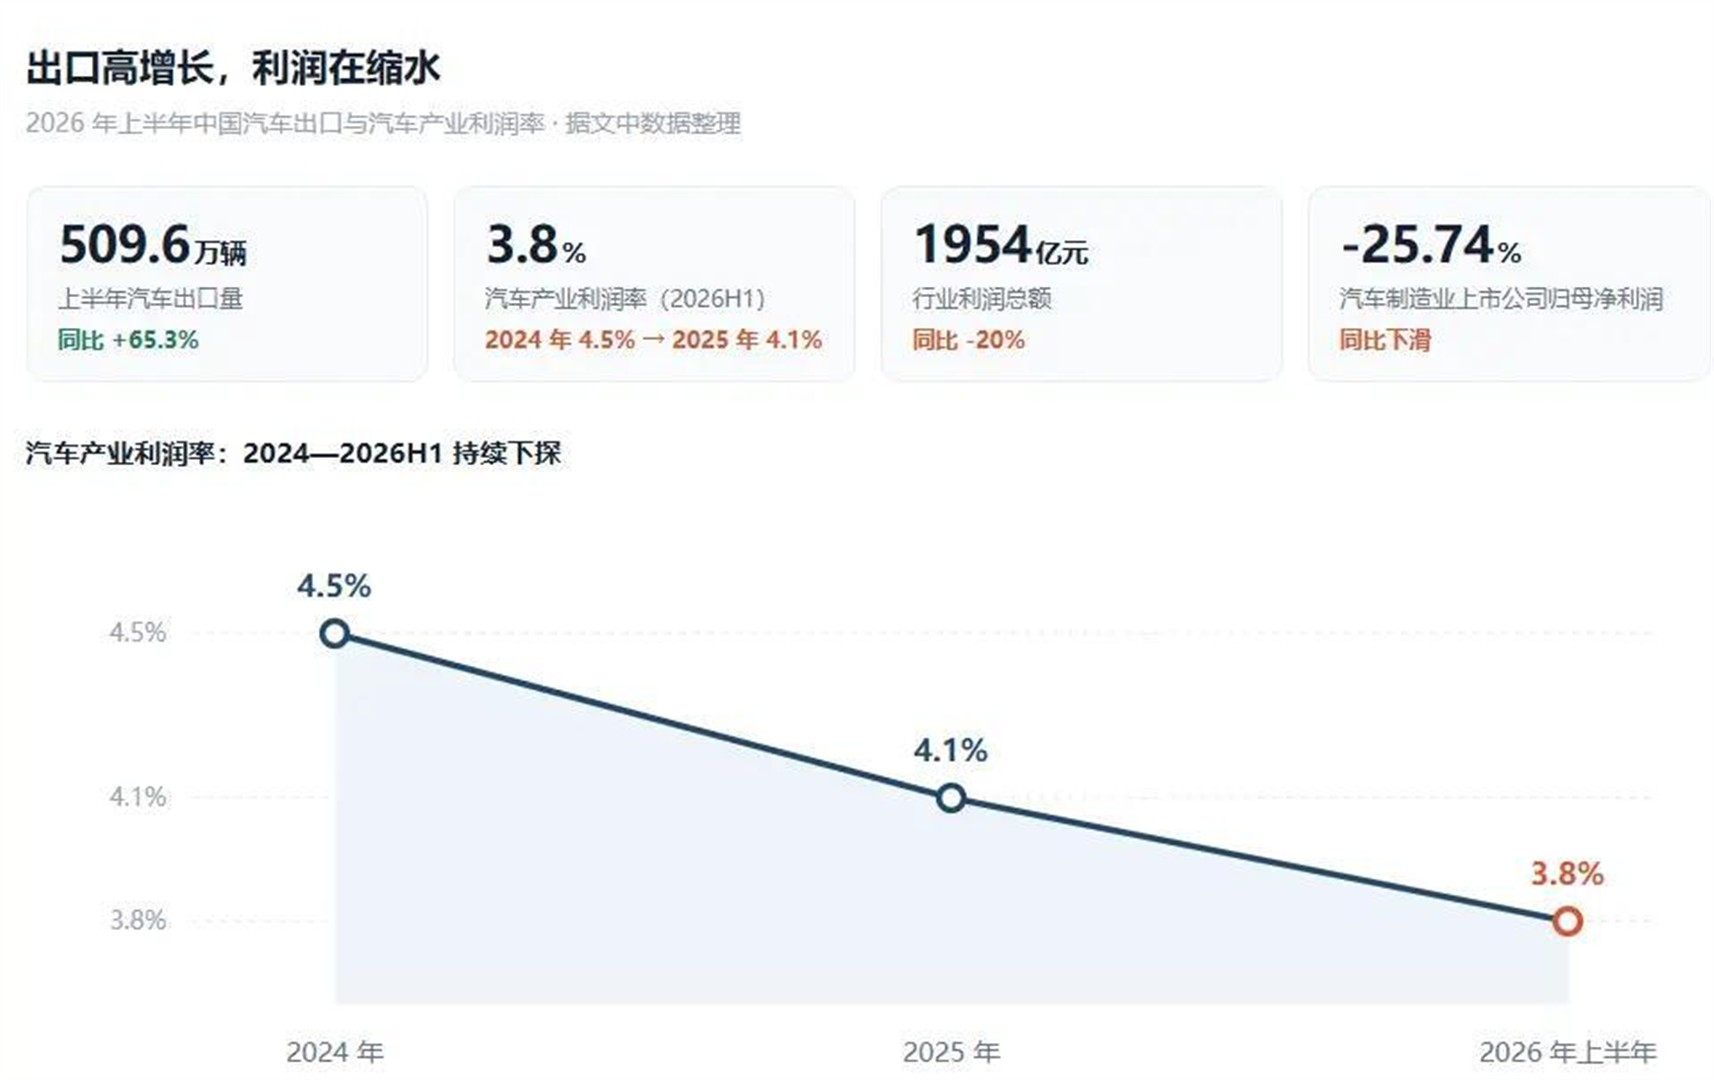
这事不是个例。 2026年上半年,中国汽车出口509.6万辆,同比增长65.3%,半年度出口量第一次突破500万辆,6月单月还冲到了103.7万辆。 但同一段时间,港股13家主流车企股价全线收跌,北京汽车跌59.6%,赛力斯跌56.7%,岚图跌54.1%;A股整车板块也跌了约26%。
更直白的是利润表。 2026年1到6月,汽车制造业营业收入51893亿元,同比只增1.8%,利润总额1954亿元,同比下降20%,销售利润率3.8%。
车明明卖得更多了,钱却变少了。
长城在俄罗斯图拉工厂投了超50亿元,哈弗2026年1到4月在俄市占率14%,是外资第一。 但单车净亏约3万元——本地化积分只有1805分,拿不到3701分门槛,报废补贴砍半,成本填不上。
这几个案例凑一起就一句话:重资产砸出去,买到的是入场券,不是利润。
零跑走的另一条路。
零跑没重新盖厂,直接借了Stellantis这条老产线。
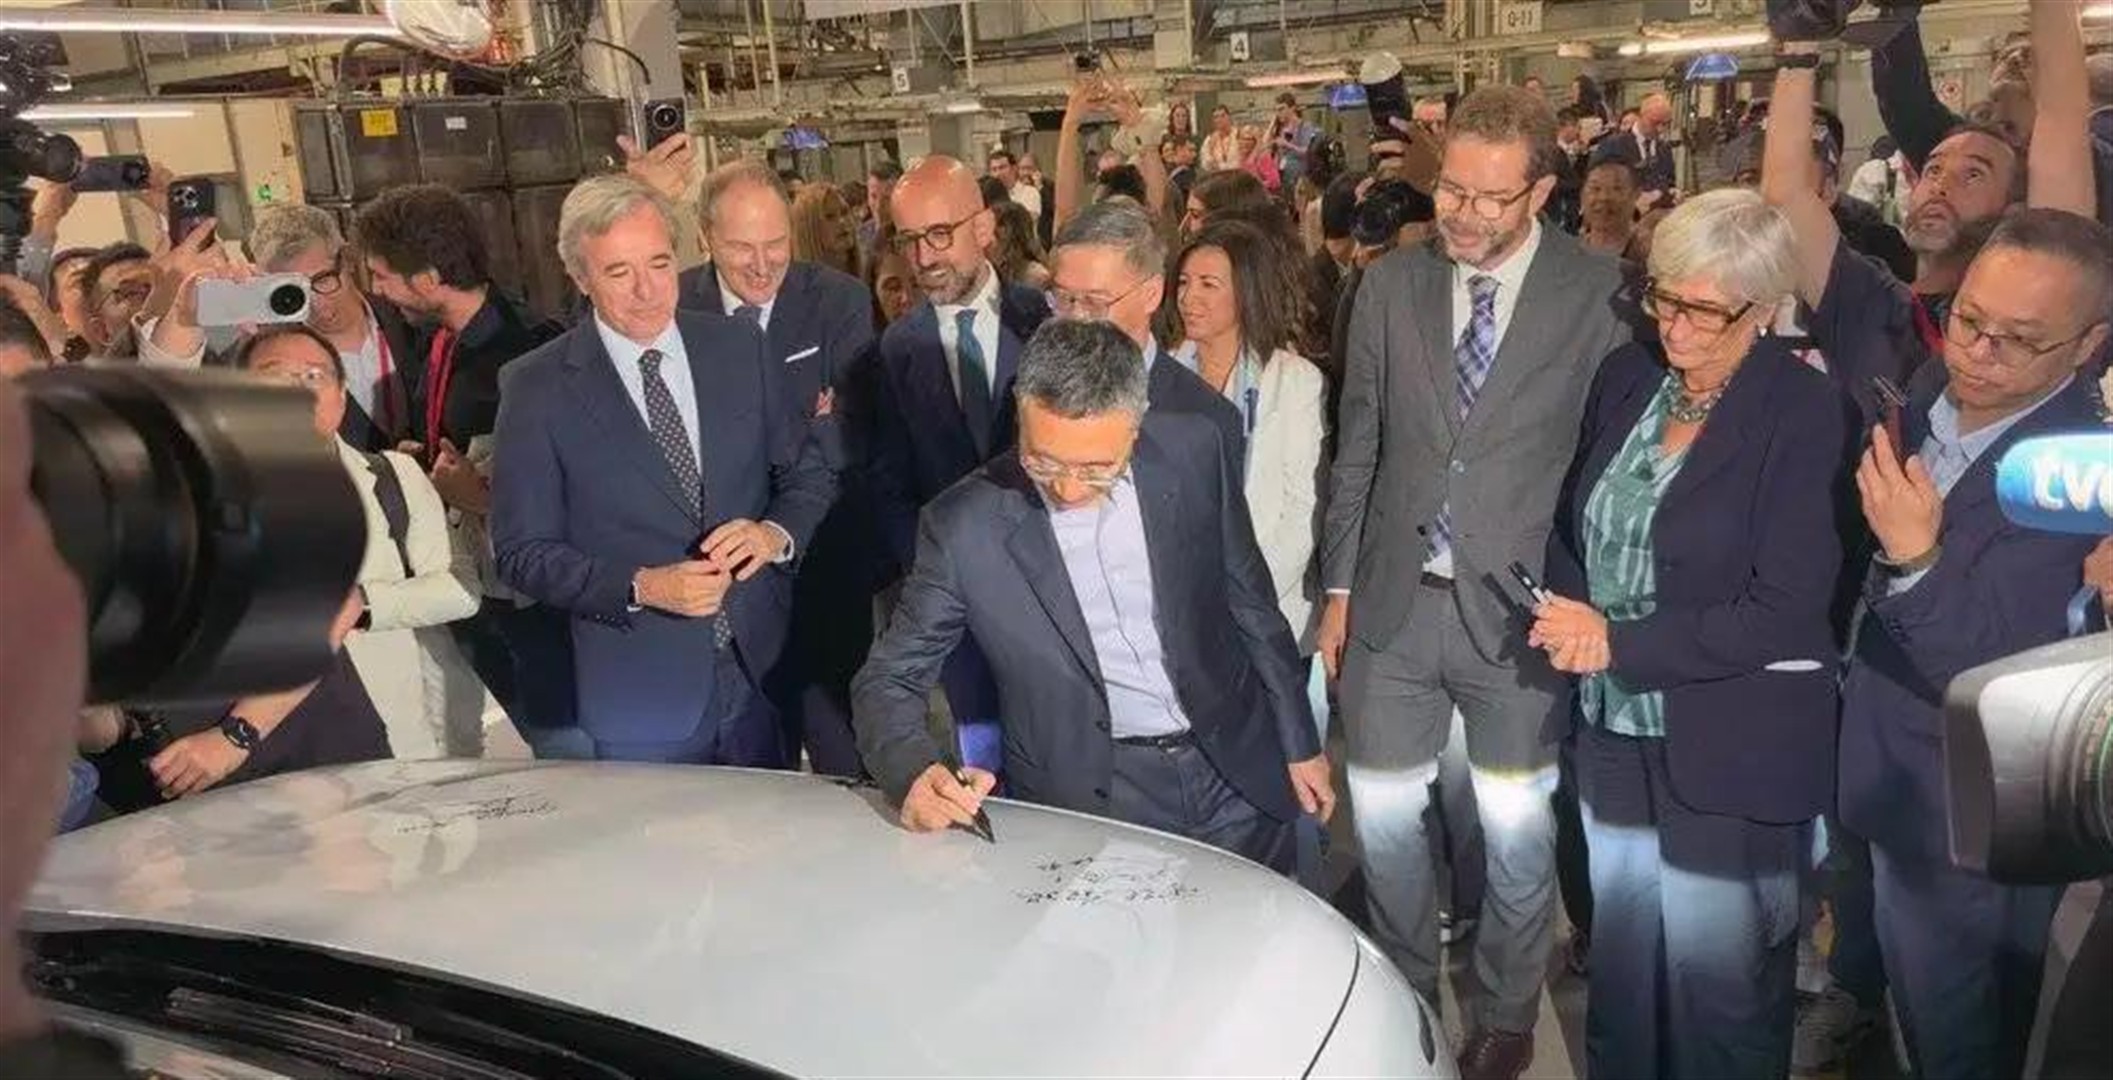
冲压、焊装、涂装、总装在西班牙本地完成,电池Pack放在30公里外马连市的新厂做。 零跑国际CEO Danilo Annese在现场说,B10本地零部件占比超过40%,第二款车B05会在2027年第一季度同一工厂投产。
为什么要这么干,先看欧盟那笔税。
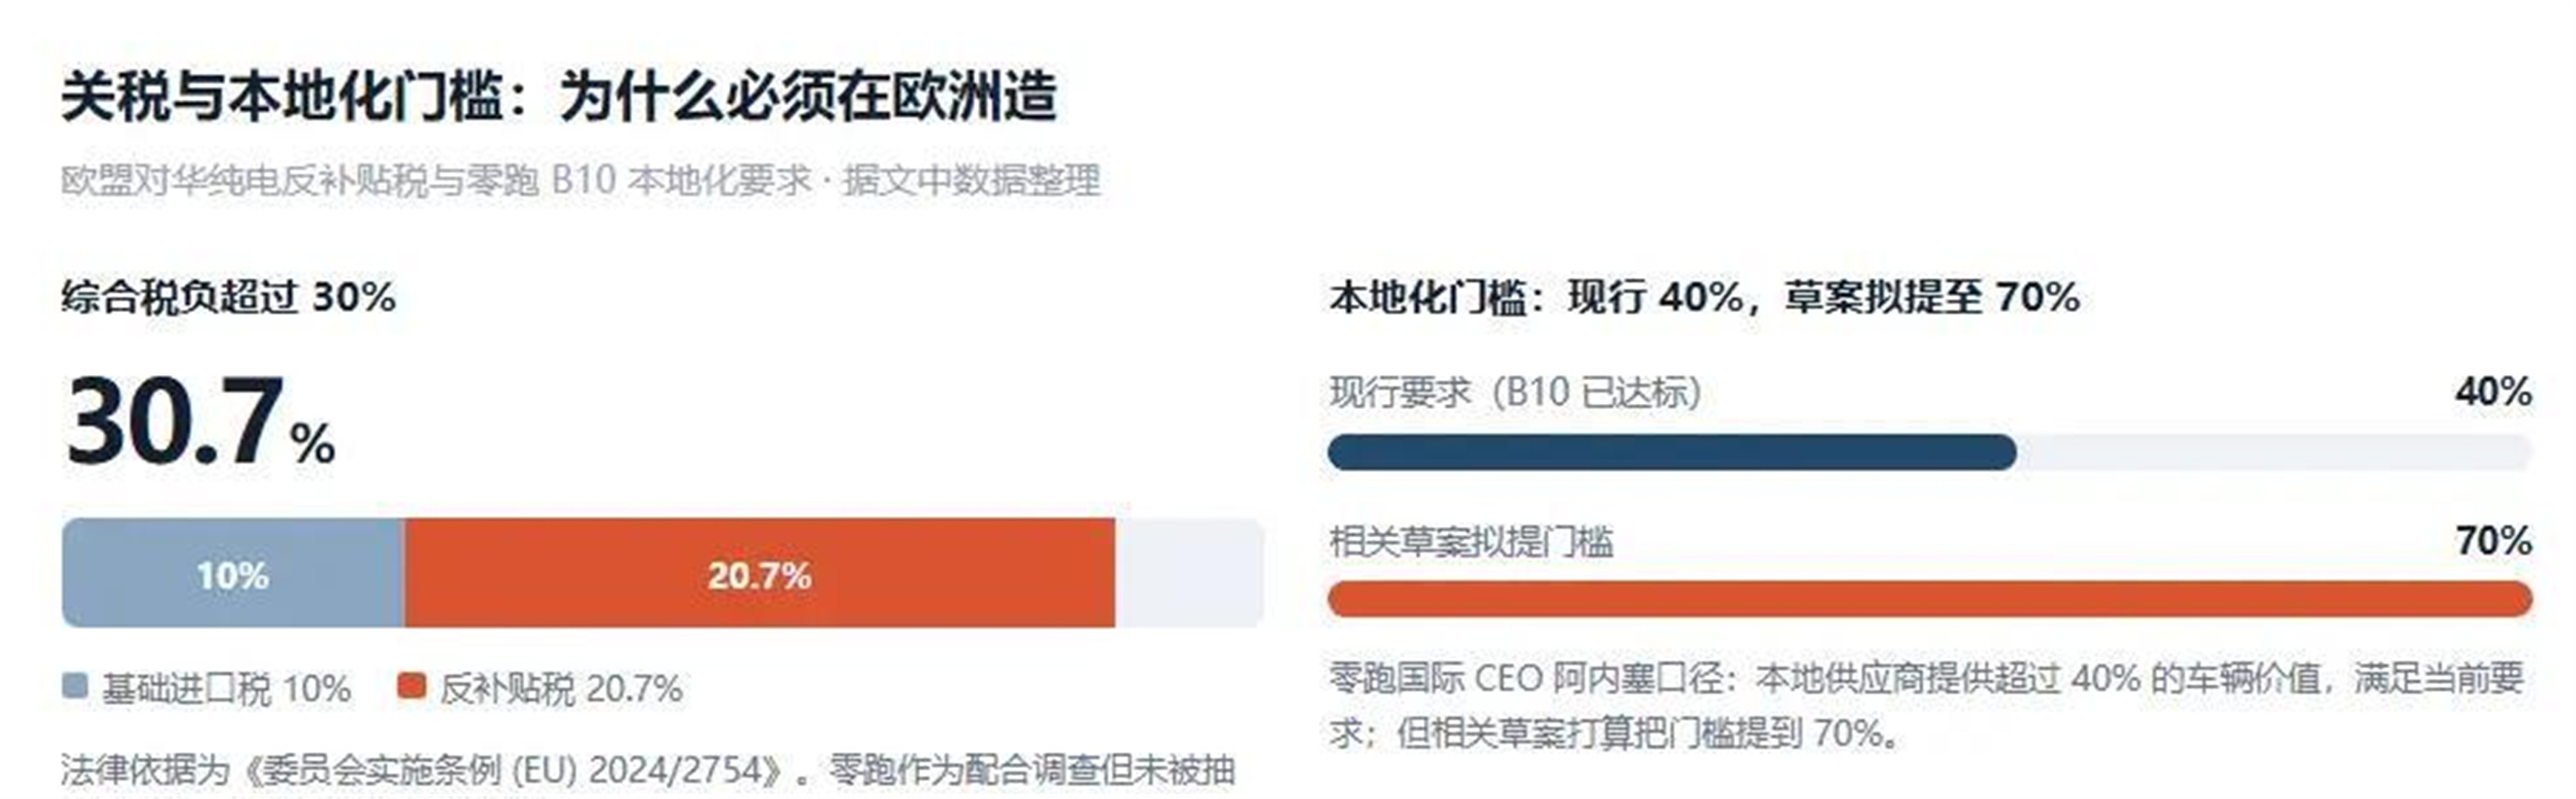
2024年10月30日起,欧盟对中国进口纯电征收反补贴税,为期五年。 比亚迪17%,吉利18.8%,上汽35.3%,特斯拉上海7.8%;零跑属于“其他配合调查企业”,税率20.7%。 这笔税不是单独收,还要叠在10%基础进口关税上。
也就是说,一辆从中国发到欧洲的白车,综合税负超过30%。

零跑的解法不是在海关吵架,而是把车变成“西班牙原产”。 本地增值过线之后,就不再按“中国进口纯电”那个口径课税。 Annese说的40%,是零跑按当下规则自述的“够用线”;欧盟同时也留了价格承诺机制——企业承诺最低进口价、销售渠道和投资计划,可以替代反补贴税,但不是自动免税。
顺带一提,40%不是法律终点。 欧盟内部已经有把本地含量门槛往70%提的讨论,只是还没落地。
成本这边没那么轻松。
中文互联网老说“欧洲蓝领月薪天价”,其实是把工资、社保、工会福利混着算。 零跑萨拉戈萨电池产线蓝领综合用工成本约2660欧元/月,含社保和协议福利,不是到手工资,按汇率粗算约2.07万元人民币,是国内企业支付口径8000元的2.6倍左右。
省下的是建厂钱,省不下的是这道人工剪刀差。
钱方面,零跑和Stellantis联合投了2亿美元做产线改造适配,马连电池Pack厂约1700万欧元。
这笔账对比蔚来、长城的逻辑就清楚了:
蔚来:自己建渠道、建换电,固定成本前置,销量没接上就亏
长城图拉:厂是自己建的,重资产沉下去,单国补贴规则一变就单车亏损
零跑:厂是借的,渠道是Stellantis的,产线改造分摊掉,先用最小开支换合规身份
渠道端更明显。
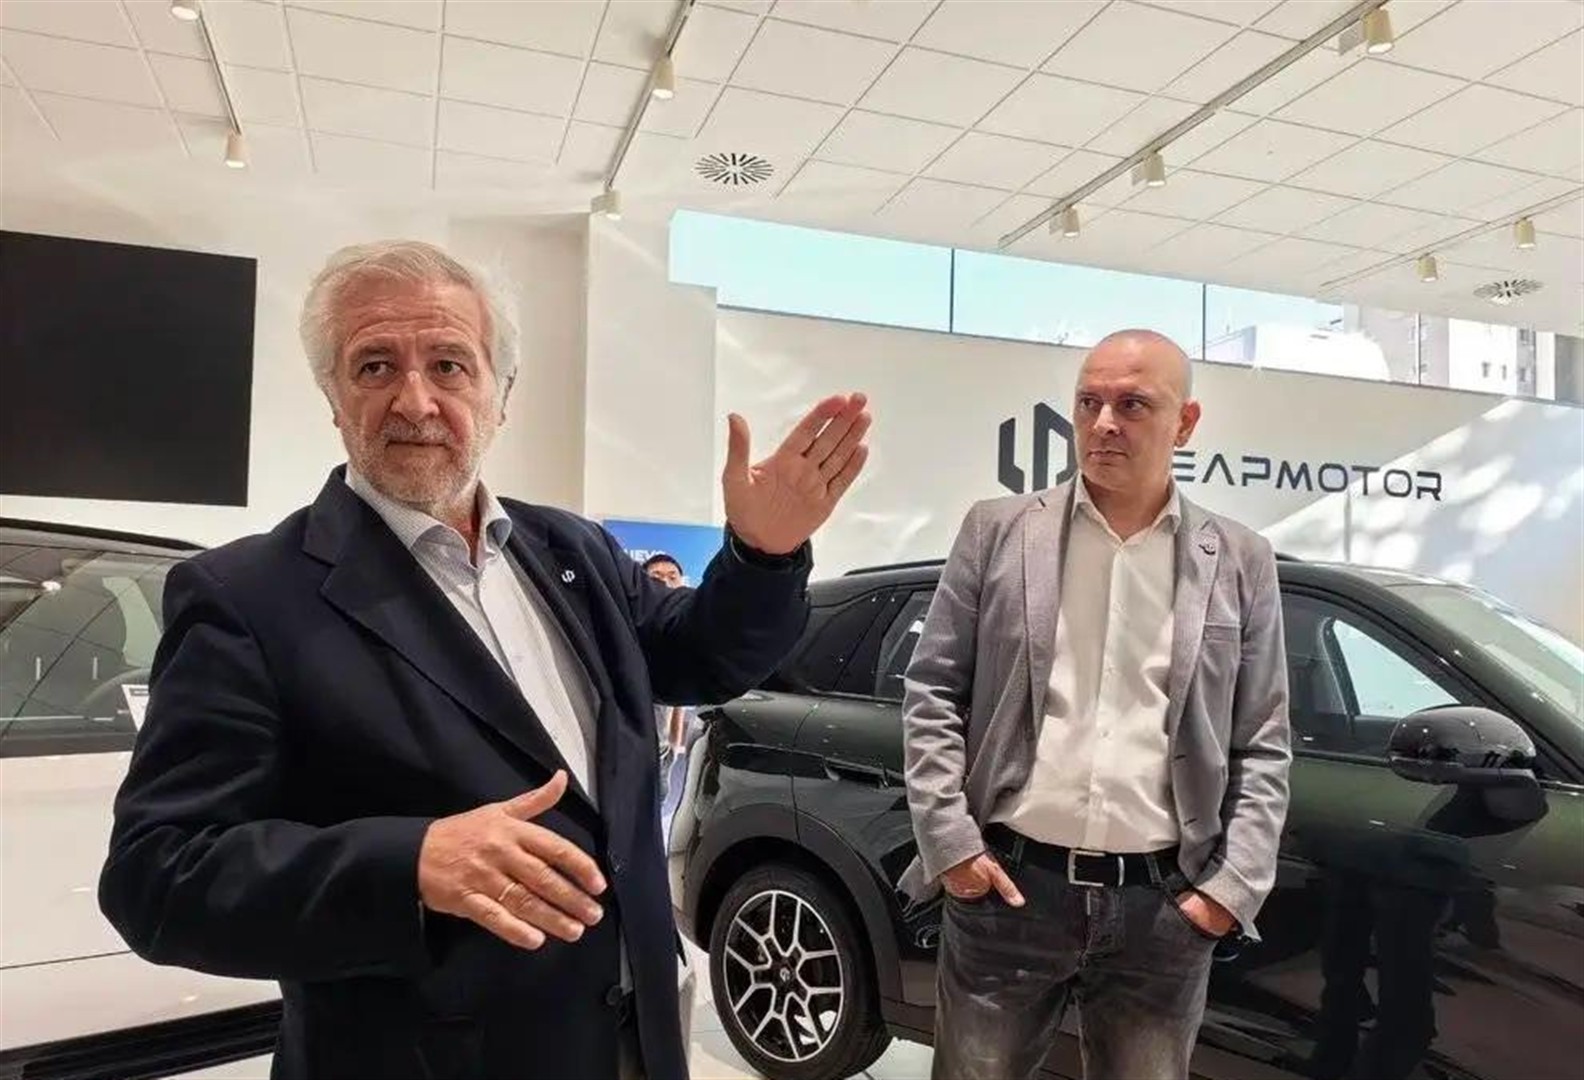
零跑欧洲网点90%挂在Stellantis现有体系里,和Jeep、菲亚特、标致共享展厅售后。 单店建设成本比独立建网低约65%。
马德里两家店前九个月卖出609台零跑,放在欧洲不算爆,但零跑几乎没为这些门店付独立建网固定成本。
截至2026年9月,零跑在欧洲零售网点1020家,覆盖36国;1到9月海外出口超15万辆,提前完成全年目标。
Stellantis也不是做慈善。
这家全球第四大汽车集团2025财年净亏损223亿欧元,新五年战略里写到2030年前在欧洲削减超80万辆年产能。 萨拉戈萨和马德里工厂被列为“联盟路径”载体。
零跑进来,等于帮Stellantis把闲置产线填起来。 Stellantis方面给出的说法是把工厂利用率从60%提到80%。
2023年10月,Stellantis拿15亿欧元换零跑约20%到21%股权;2024年成立零跑国际,Stellantis持股51%、零跑49%,管大中华区以外销售和生产。
朱江明在巴黎车展把这套合作比作“八九十年代外资进中国”——只是角色反了:欧洲出工厂和渠道,中国出新势力和三电效率。
但共线生产有个现实规则:量大者先。
零跑B10西班牙展示价约2.4万欧元,定位紧凑纯电;欧宝自家全新C级纯电SUV也计划放这条线,2028年左右投产。
这就意味着两件事同时发生:
一边是零跑借Stellantis的厂和渠道活下来;
一边是Stellantis用零跑平台做自己的平价电车。
零跑给欧宝供三电、座舱控制器等自研件,欧宝贴牌销售。 短期互补,长期同位——等Stellantis自己平台成本追平,零跑“技术供应商”的不可替代性会往下掉。
这套模式也不是谁都能抄。
奇瑞在巴塞罗那接日产旧厂跟Ebro合作,比亚迪在匈牙利自建,吉利在瓦伦西亚拿福特工厂股权,路径都不一样。
零跑能这么轻,是因为三个条件同时凑齐:
有个Stellantis级巨头愿意开放老厂和渠道
零跑自身全域自研、能控整车成本65%,CKD散件好拆好运
欧洲当下有反补贴税压力、又有本地化投资承诺机制
换一家新势力,没Stellantis这层股权和合资结构,借不到这条线。
再看外部变量。
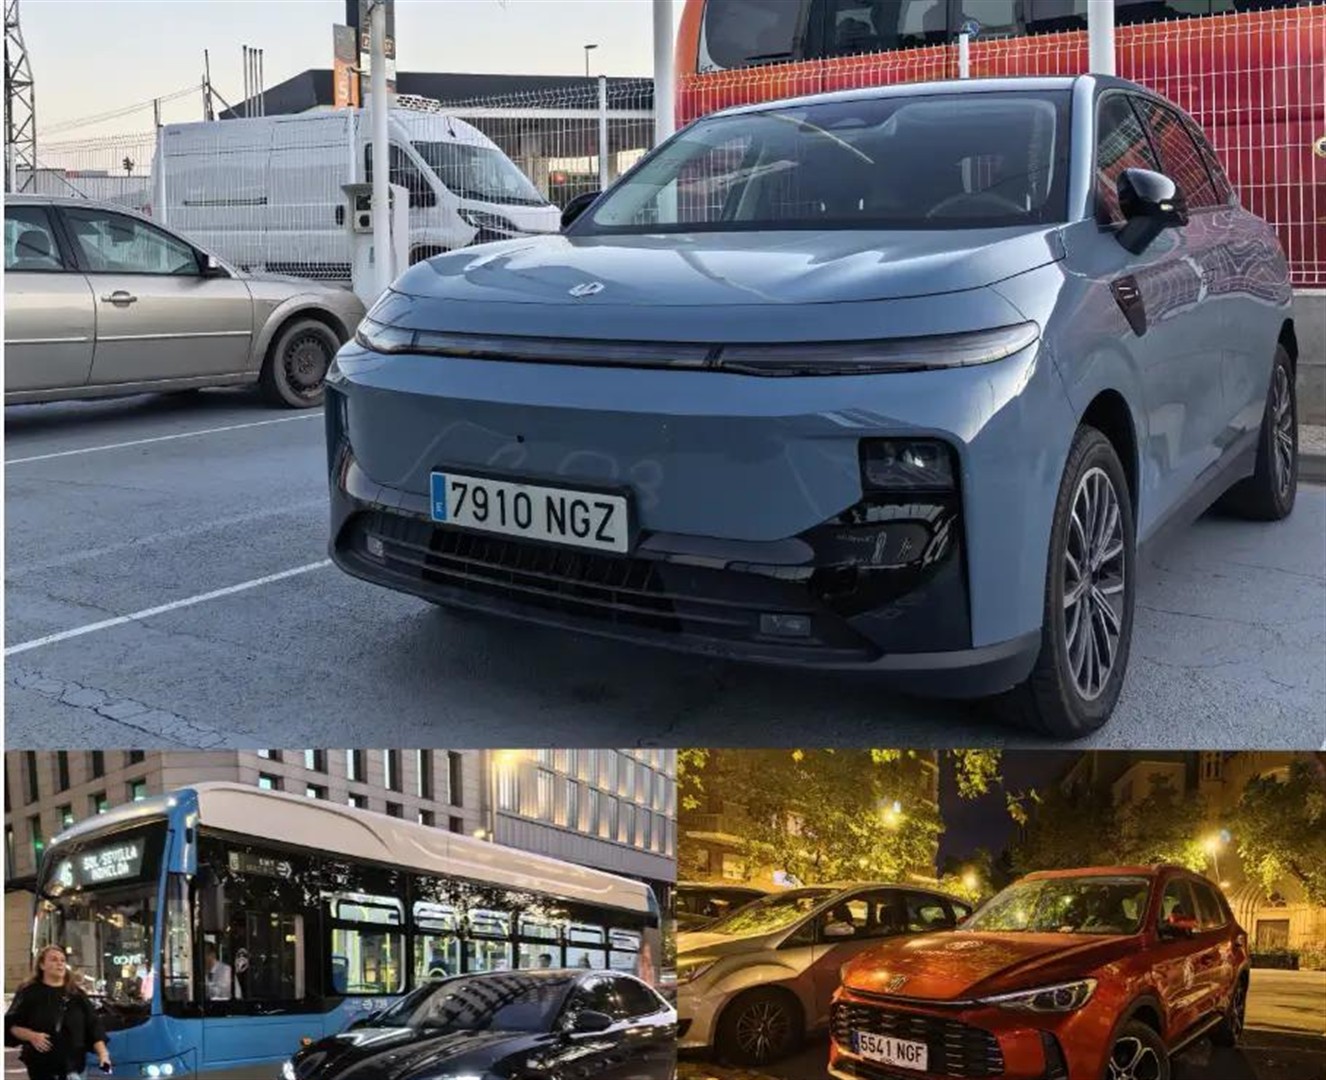
2026年3月美以对伊朗空袭后布伦特原油破100美元,欧洲电动车销量增速拉起来,法德意西主要市场增速都在40%以上。 马德里纯电至今在SER收费区免费不限时停车,瓦伦西亚、塞维利亚、马拉加也有类似优惠,部分国家新购纯电补贴3000欧元。
需求端在松,政策端在收。
欧盟反补贴税已经生效,价格承诺指南2026年1月出了通用文件,10月冯德莱恩又在欧洲议会提新贸易工具,讨论进口依赖度和本地含量门槛。
零跑现在做的,就是把“从中国运车”改成“在欧洲造车”,先避开20.7%那道税,再慢慢把本地供应商比例往上加。
马连电池厂目前是把电芯从中国运过去,在西班牙做模组和Pack;朱江明的说法是车身件、内外饰、底盘放本地,电子件先中国做再出口,后续自研件再逐步欧洲本地化。
从2月拿厂房钥匙到8月第一块电池下线,马连厂用了7个月。
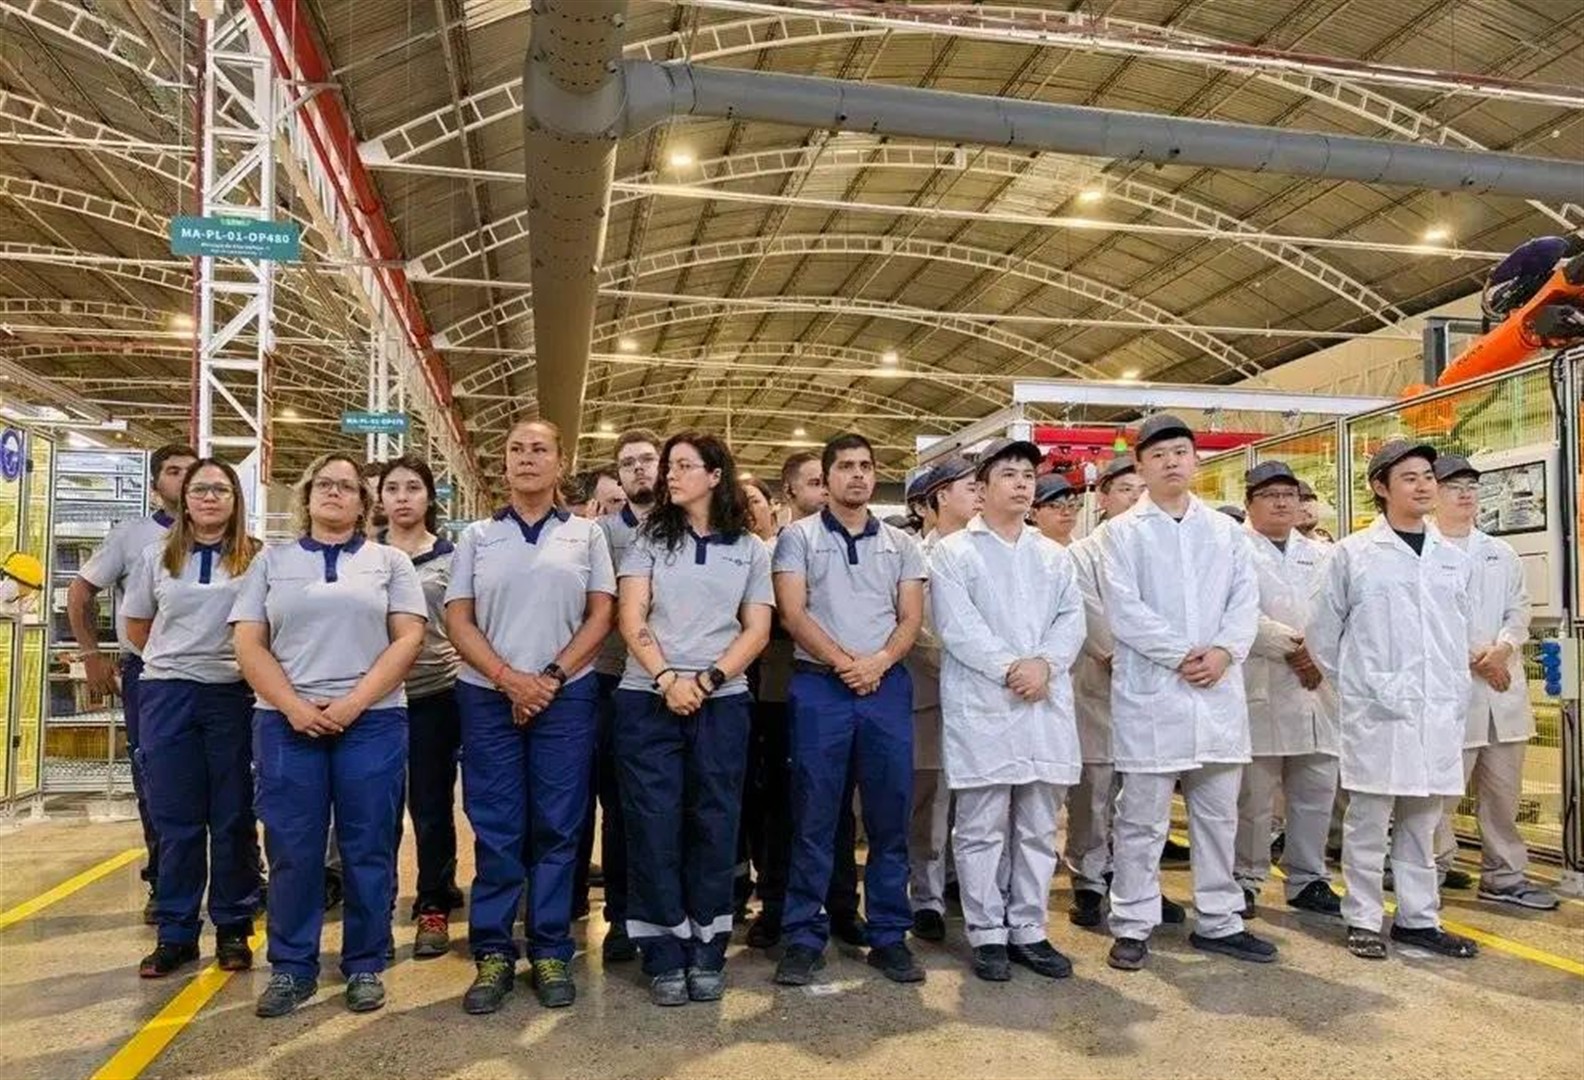
萨拉戈萨工厂为零跑B10项目新增450到600个岗位,Stellantis在菲格鲁埃拉斯厂区招了500名新工人。
B10首批车预计2026年12月到2027年1月交付欧洲客户。
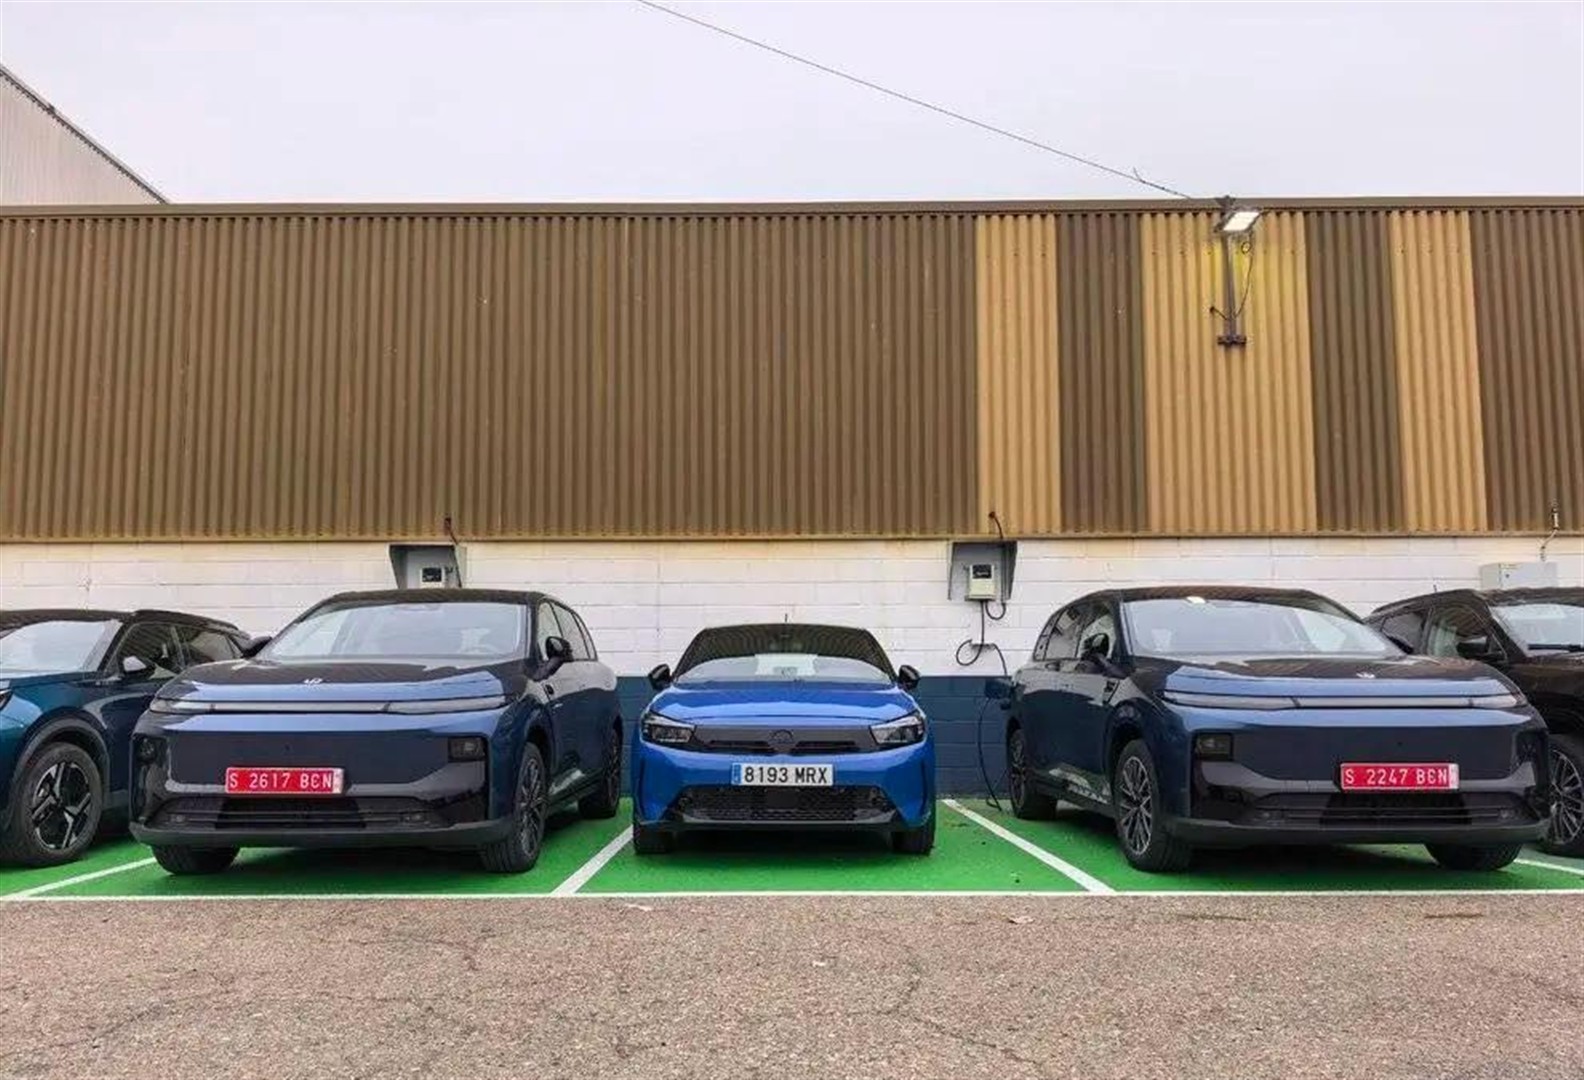
蔚来当年在挪威的换电站还在等审批周期,零跑这头已经把车从Stellantis老产线开出来了。 两种出海,两本账。
一本账是“我要在欧洲留下招牌”,前期烧钱换存在感;
一本账是“我先合规进来、活着卖车”,厂你建好的我借用,渠道你铺好的我蹭,税能避就避。
零跑选的是后一本。
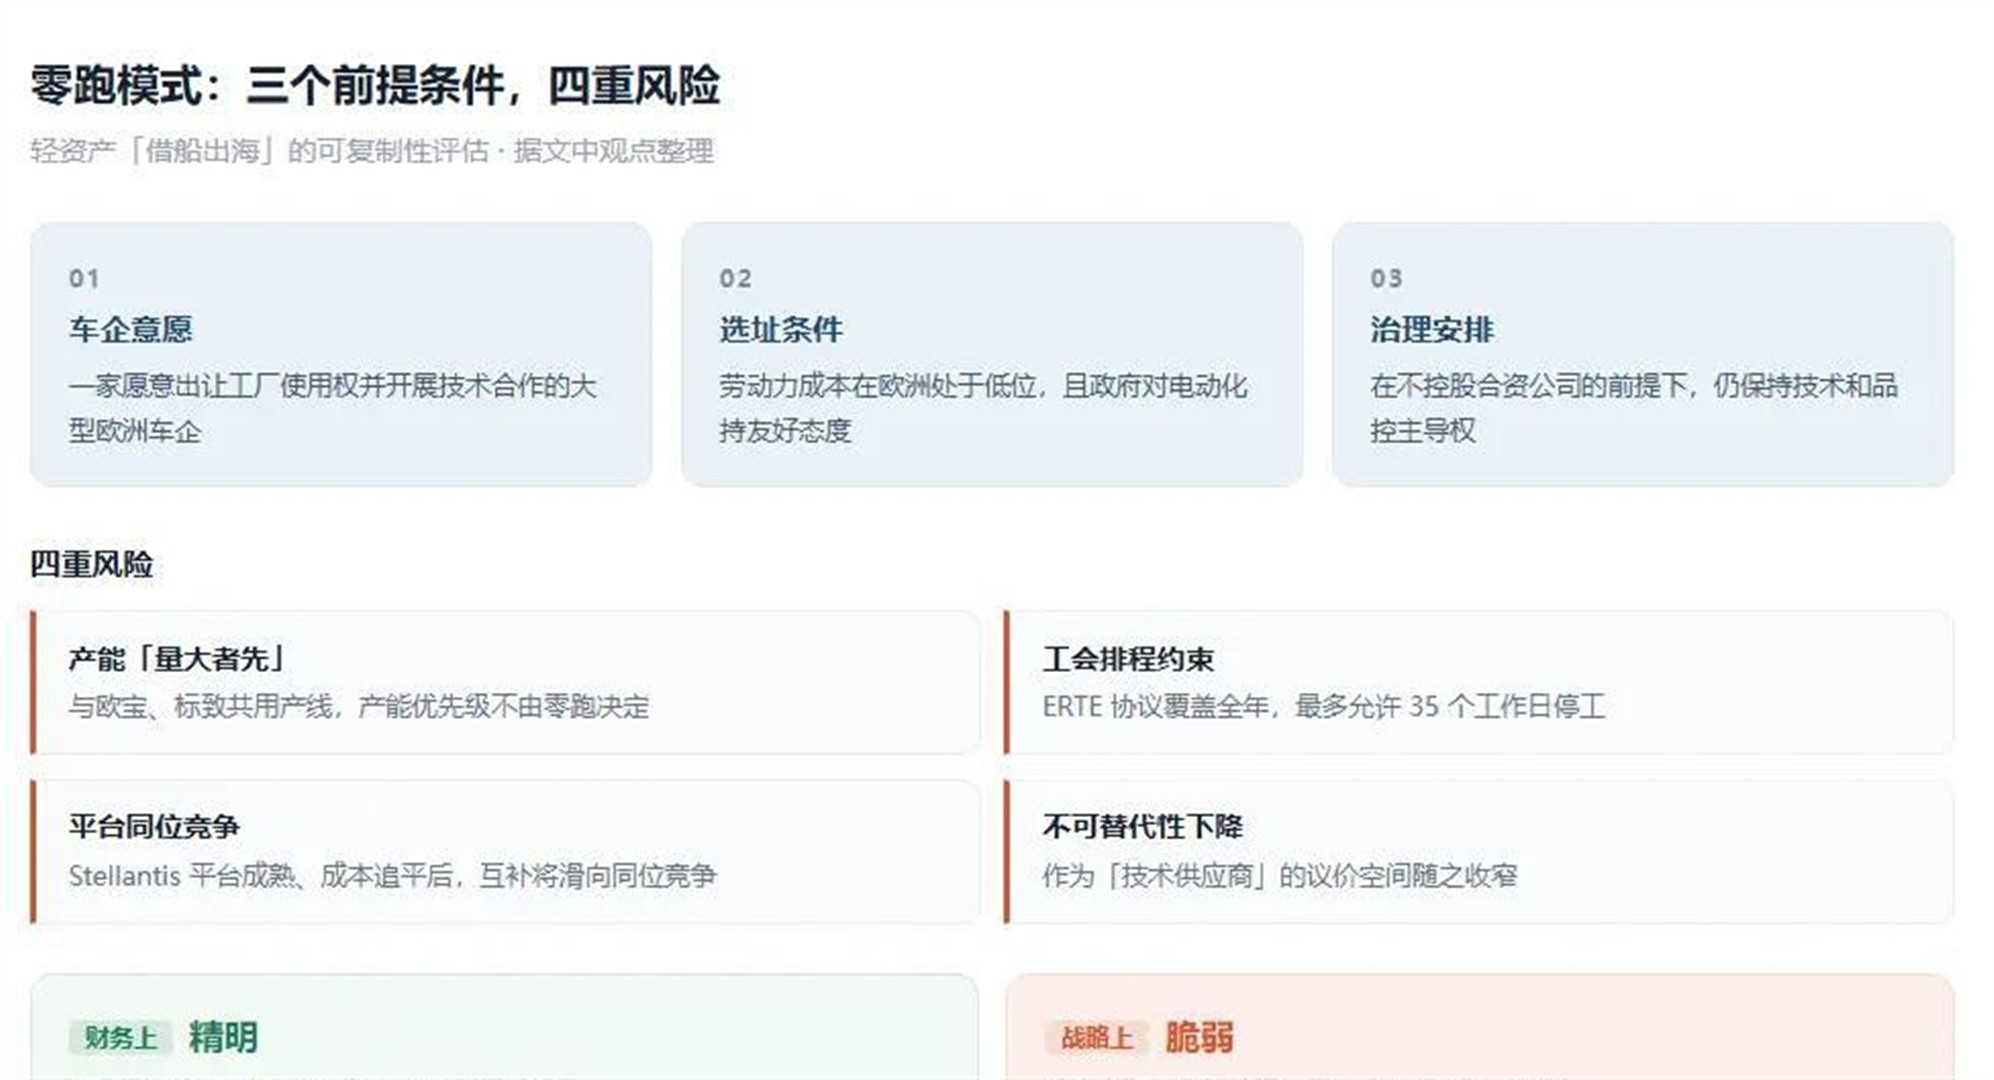
至于这本账以后会不会被产线排次、工会排班、70%本地化门槛、欧宝同位竞争重新算一遍,是另一件事。 眼下至少2026年,零跑在西班牙把“借船出海”跑成了实物:老厂、共线、CKD、Pack外迁30公里、渠道复用Stellantis。
车已经从萨拉戈萨开出来了。