比亚迪9月销量揭秘:国内跌13%海外暴增153%,一半生意已不在中国?

比亚迪9月销量揭秘:国内跌13%海外暴增153%,一半生意已不在中国?
2026年9月的汽车市场,出现了一个极具戏剧性的反差现象。当大多数人还在关注国内车市的内卷程度时,比亚迪已经悄然完成了一次重心的大转移。这份成绩单乍看之下光鲜亮丽,但若将其拆解开来,会发现其中隐藏着深刻的战略转折与潜在危机。
数据显示,9月份比亚迪整体销量达到了46.36万辆,同比增长16.98%。然而,支撑这一增长的核心动力并非来自其大本营——中国市场,而是遥远的海外。9月单月海外销量高达18.07万辆,同比增幅令人咋舌,达到了153.59%。
与之形成鲜明对比的是,国内销量约为28.29万辆,同比出现了13%的下滑。这种“冰火两重天”的局面,正在彻底重构这家车企的增长逻辑。如果将时间轴拉长到前三季度,这种趋势更为明显。
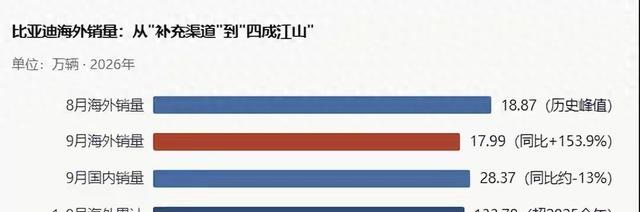
2026年1-9月,比亚迪累计销量为313.16万辆,同比微降3.94%。在这其中,海外累计销量达到134.3万辆,实现了92.66%的惊人增长,占总销量的比重攀升至42.88%。
这意味着,接近一半的比亚迪汽车,最终驶向了海外市场。与此同时,国内累计销量约178.9万辆,同比大幅下跌33%。从数据对冲的角度来看,国内少卖的约65万辆车,几乎被海外多卖的64.5万辆完全填补。
可以说,如果没有海外市场的爆发式增长,比亚迪的整体盘面将面临严峻挑战。为何海外市场能成为新的增长引擎?这背后有着三重深层推力。首先,全球新能源渗透率的差异提供了巨大的空间。
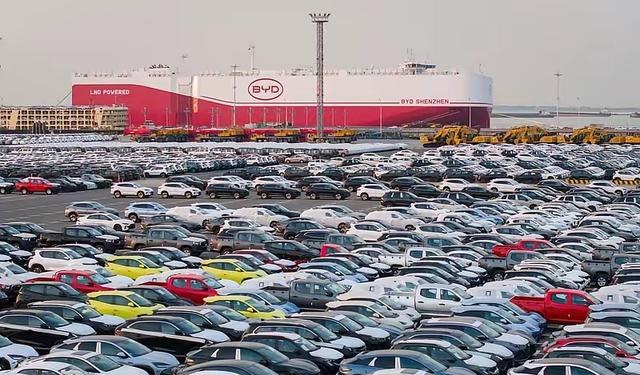
相较于中国市场超过65%的高渗透率,欧洲、东南亚及拉美等地区的渗透率仍停留在10%至30%之间。比亚迪在这些区域面临的竞争烈度,远低于国内的“刺刀见红”。其次,盈利能力的显著差异驱动了资源倾斜。
2026年上半年,比亚迪海外业务的单车盈利超过2万元人民币,而在国内价格战的挤压下,单车利润已被压缩至极低水平。同样的产品,销往海外能获取更丰厚的回报。最后,本地化生产模式的成熟降低了成本壁垒。
随着泰国、巴西、乌兹别克斯坦工厂的运转,以及匈牙利工厂计划在第四季度投产,比亚迪正逐步摆脱单纯依赖“国内生产直接出口”的模式,有效规避了关税与物流成本的上升。
基于此,比亚迪已将2027年海外销量目标上调至250万辆,并预计2026年全年海外销量可达200万辆。这一雄心勃勃的计划,标志着其战略重心已从“中国市场的绝对主导者”向“全球市场的重要参与者”转变。
然而,海外故事的精彩并不能掩盖国内基本盘的隐忧。国内累计销量同比下滑33%,这一跌幅远超行业平均水平。据乘联会数据,2026年前8个月国内汽车销量同比下滑约20%,比亚迪的跌幅比大盘高出13个百分点。
究其原因,一方面是在价格战中选择了保利润而非保份额,主力车型定价相对坚挺;另一方面,王朝和海洋系列处于换代节点,新品上量与渠道铺货之间存在时间差,导致出现了短暂的空窗期。
值得欣慰的是,9月国内销量已连续四个月环比回升,这是一个积极的信号。但必须清醒地认识到,“环比回升”距离“同比转正”仍有不小差距。对于比亚迪而言,海外市场是第二增长曲线,而国内市场才是第一生存基础。
虽然海外销量占比接近半数,展现了强大的全球化能力,但国内市场的企稳回升才是决定其长期竞争力的关键。在享受海外红利的同时,如何守住国内基本盘,将是比亚迪接下来必须面对的核心考题。
毕竟,只有根基稳固,枝叶才能繁茂。