新能源车小刮蹭了,究竟是报保险更划算还是自己掏钱?不少特斯拉车主都选错过

那天晚上下班回青岛,楼下停车场灯有点昏。我的邻居把车一倒,哐当一下,保险杠侧边擦出一条白印子,长度不长,肉眼看着也就小几百块的感觉。最关键的是,他那辆新能源车还是纯电平台。
他第一反应不是拿抹布擦,而是掏手机问群里懂行的:这要不要报保险?
说实话,很多人以为这是在比保险值不值。真正的题目其实只有一句话:同样一道划痕,哪一套算法更划算。燃油车车主算的是当期费用,纯电车主算的往往是三年折扣的账。
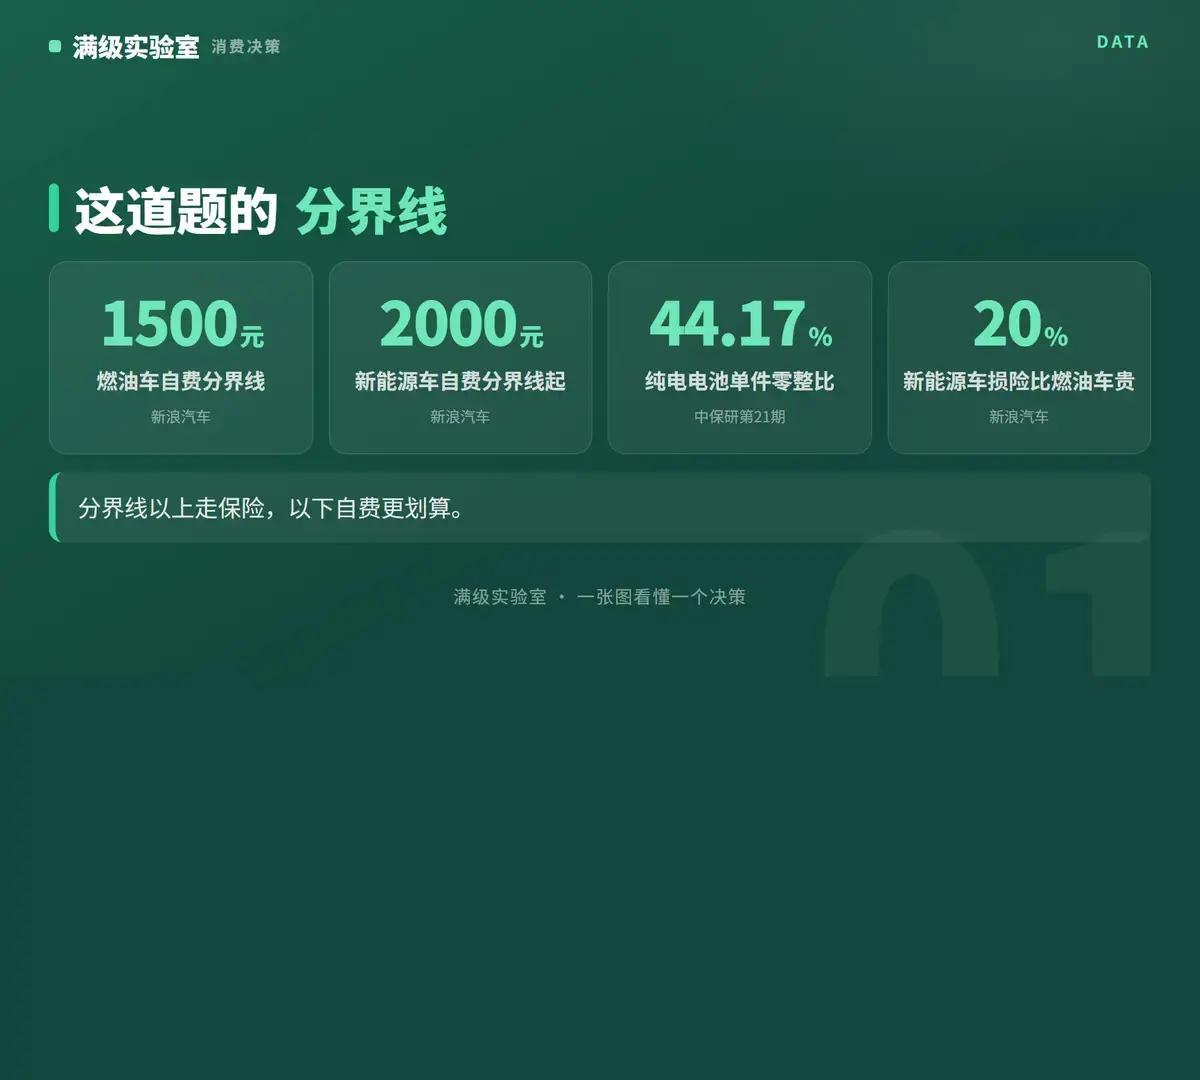
先把结论讲清楚,别绕弯。比亚迪、特斯拉这类纯电车型,在没有人员受伤、也没有第三方责任的前提下,小刮蹭基本更适合自费修理。原因很直接,新能源车出一次的边际成本更高。报案抹掉的折扣,可能比修车本身更贵。
你想想,谁都不想把三年没出险攒下来的信用,换成一次出险的记录。
我们来把两套算法摆在桌面上。
先算走保险的账:当损失金额大的时候,保险就是兜底。比如几万元级别的电池或结构件损伤,自费真的扛不住,报保险才是唯一选择。
但问题是,小刮蹭通常落在几千元以内。这个区间里,保险的核心价值没有发挥,反而会触发保费上浮。根据新浪汽车 10 月 1 日的保费测算口径,车险出险一次,次年保费上浮通常在 10%到20%。如果你原本享受到折扣,出险一次会取消折扣,实际涨幅可能超过 50%。
这就像你花钱买了优惠券,出了点小事就把券作废了。
还有一笔很容易被忽略,交强险也会变贵。交强险连续三年不出险最低能降到 665 元,出险一次回到 950 元。差额 285 元,看着不大,但它是硬成本,躲不掉。
所以你要把“报案”理解成两个动作。动作一是让保险出面修车。动作二是让你的保费体系重新结算一次。小额案件里,动作二经常更贵。
再算自费的账。自费的代价是当期掏钱修,但它有个现金价值很强的优点:连续不出险的折扣能保住。折扣这东西不是口头承诺,它体现在下一年报价里。
还是用一个直观例子。以二十万元级的特斯拉中型轿车为参考,车损险保费大致在 2500 元到 4000 元区间,且同价位纯电往往比燃油更高。连续三年不出险时,商业险可以落在打折区间里,交强险也会从 950 元下浮。两边差价加起来,往往能覆盖一次普通补漆。
换句话说,小刮蹭自费不是因为不想用保险,而是因为在这个价位段里,保险更像收取了一笔“出险手续费”。你想省钱,就得先问一句:这道划痕能不能被自己的钱包轻松消化。
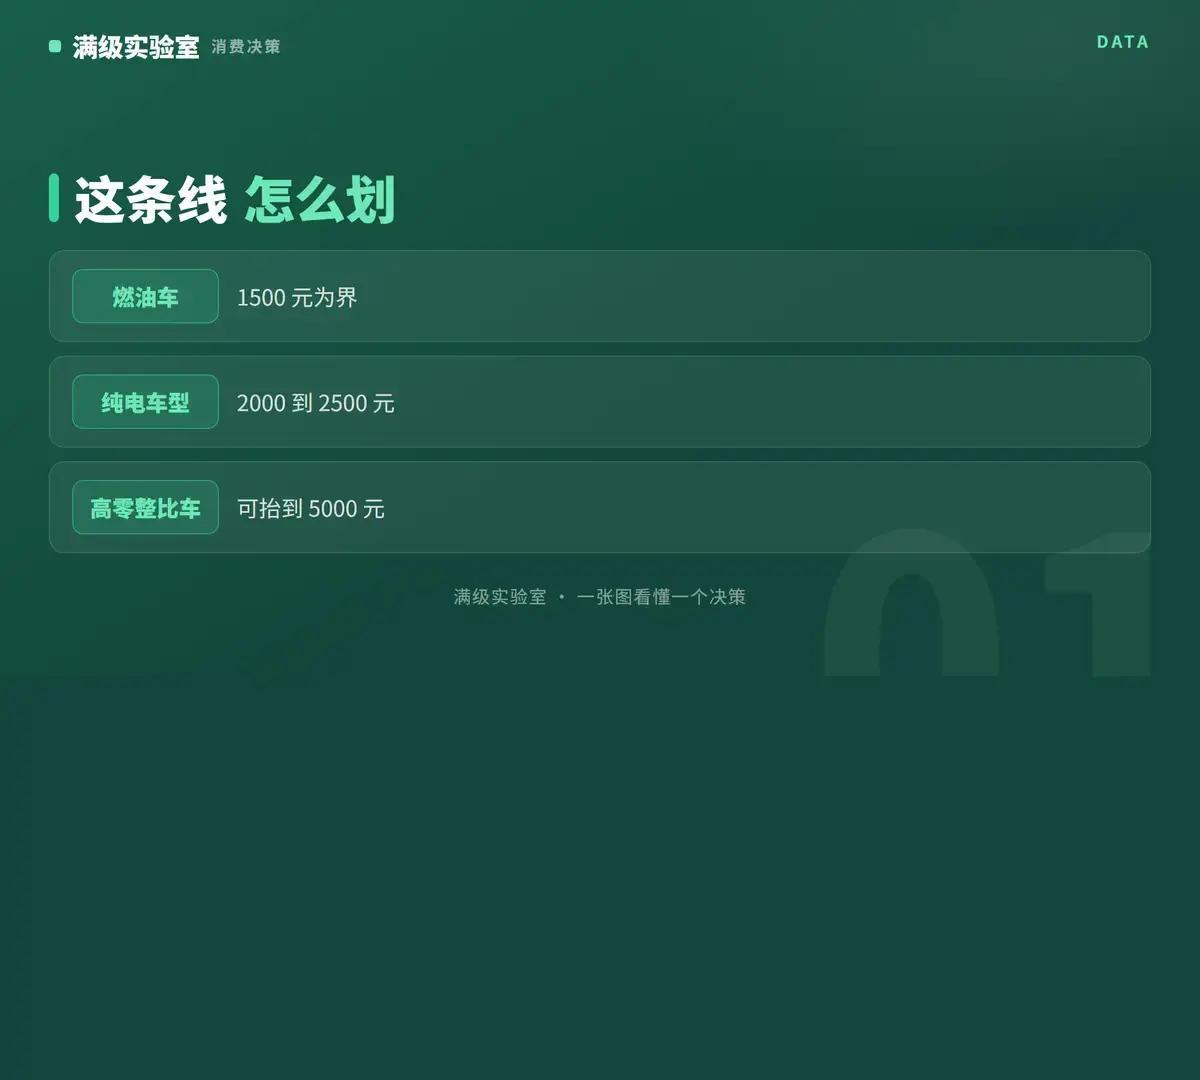
但分界不是玄学。文里给了一个很明确的“站队线”。燃油车大约 1500 元;比亚迪、特斯拉这类新能源车通常把自费阈值抬到 2000 元到 2500 元;零整比更高的纯电车型可以按 5000 元来算。
这数字听着像估价,但背后有更硬的逻辑:新能源车的三电维修成本高,尤其是和电池相关的结构件,一旦进入高成本区间,就会迅速反转。
为什么纯电的阈值更高?不是厂家的“态度”,而是零整比。
根据中保研汽车技术研究院第 21 期汽车零整比研究,纯电车型动力电池单件零整比均值为 44.17%。其中三元锂电池为 48.22%,磷酸铁锂为 43.38%。
零整比高意味着什么?意味着一旦前部或底部撞击涉及电池包底壳、结构件,维修报价可能直接跨过价格台阶,报到保险里才真正合理。
这条线不是固定在某个数字上,而是会跟着车价走。车价越高、零整比越高,线往右移。文里还给了一个参考:四十万元级的纯电车型可以直接按五千元来算。
你能明白这个逻辑,就不会在路边看到报价单之后才开始懊恼。
还有一个容易把人带偏的点:很多特斯拉车主把“车龄”当成判断依据。错得很常见。文里强调了,判断自己属于哪一类要看的是保单上连续未出险的年数,不是车龄,也不是车价。
三年没出险和两年没出险,这不是差一点,是差一套保费模型。你如果搞错,就会把最关键的折扣算丢。
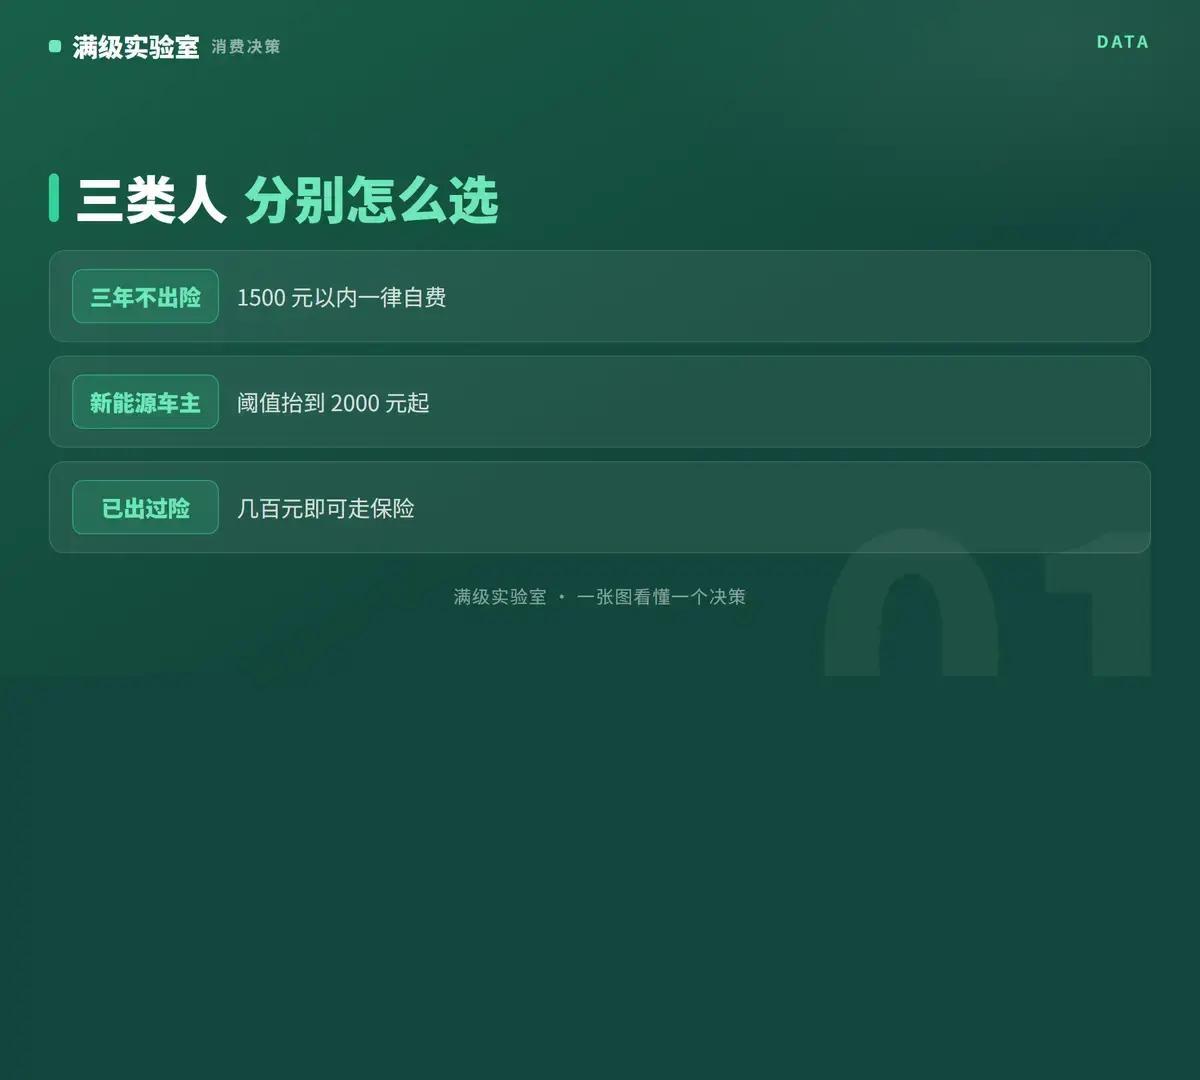
所以这道题可以分三类人来回答。
第一类是连续三年不出险的燃油车老司机。折扣已经攒到高位了,小刮蹭大概率全在自费更划算的区间,约 1500 元以内直接自己处理。
第二类是比亚迪、特斯拉这类纯电车主。把自费阈值按 2000 元到 2500 元去对标。低于这个数偏自费,高于这个数才考虑报案。
第三类是已经出过险的人。你已经把成本踩了一次,边际成本会下降,但代价也会跟着出现。维修费超过几百元就可以走保险,但要注意再出一次会影响次年系数,报价会往上跳。
我建议你把这个过程当成“算命”,但用表格算,不用感觉猜。
遇事别急着打电话报案,顺序要对。因为报案不是点一下按钮就结束,它会触发定损、记录、费用结算,后续保费通常很难追回。
第一步,拍照问价。到时候你要能拿到两个数字。一个是授权维修中心的估价,一个是第三方修理厂的报价。两个数字差多少,先装进脑子里。很多人只问了一个地方,等报案后才发现其实自费更划算。
第二步,翻出保单看连续未出险年数。这个比车龄重要得多。出险的代价跟你的保费体系绑定,跟你开了几年车没直接关系。
第三步,把维修费和保费损失直接比。维修费明显低就自费;反过来,如果维修费和未来保费涨幅算下来不划算,就走保险。
当你还拿不准,最好先把车开回小区,第二天再决定。报案时效通常允许,不需要在路边签字把结局提前锁死。
这套思路看起来像会计,其实很生活。你在青岛这种停车密度高的地方,小刮蹭是常态。你不可能每次都用“运气”解决,而要用“规则”解决。保险的价值在兜底,不在于报销小额维修。把两件事分开,账就清楚了。
当然,原文里强调过一个反转条件。只要涉及人员受伤,或者伤到比亚迪、特斯拉这类车型的电池包底壳,就别再犹豫,站队立刻切回走保险。因为这时候维修金额和风险不在同一个量级,自费不只是“贵一点”,而是可能扛不住。
你会发现,这道题真正考的不是谁更爱车,而是谁更会把账算明白。
车主们常说自己“心疼”,但心疼有两种方式。一种是把小钱扔出去求省事;另一种是守住折扣,算清楚之后再出手。两种方式都能修车,只是成本不同。
另外还有一个更现实的话题:新能源车险保费在调整期。文里引用了平安产险与太保产险的 2026 年上半年数据,新能源车险保费收入同比仍在两成以上增长,行业定价还在调整期,明年的报价还会变化。
这意味着你别拿旧经验套新保单。你要以自己保单条款、连续未出险年数为准,别用去年同样的算法。
最后回到我开头那个场景。车被刮了一道白印子,但对方车辆也没有人员纠纷,没有第三方责任。邻居如果只是选择补漆,维修报价通常落在自费可控范围。对他这种连续未出险年数较长的人来说,保费的连续性往往比当期的几百到几千更关键。
他最后去问了授权维修和第三方的价格,把保单连续未出险的年数翻出来,才决定补还是报案。那天他没有在路边急着签字,也没有凭直觉“心疼保费”。
你要不要把这当成标准流程?可以。把“别急着报案”当成第一条。把“先拍照问价,再看连续未出险年数”当成第二条。把“维修费和保费损失直接比”当成第三条。
真到出问题,你才知道这三步省下来的到底是什么:不是勇气,是钱。
我也想问一句,评论区里你上一次小刮蹭是自费解决的,还是报了保险?你算出来最后更划算的是哪边。