纯电已死,混动为王?增程5月暴跌24.9%,纯电却在大三排SUV市场连续8个月压着增程打,国产纯电车企,或许只剩下最后1家了

10万以上的大型SUV市场,过去是增程最坚固的堡垒。2026年5月,蔚来全新ES8单月交付11472辆,登顶全国大型SUV销量榜。
这款纯电车已经连续7个月月销破万,连续6个月拿下高端细分市场冠军。
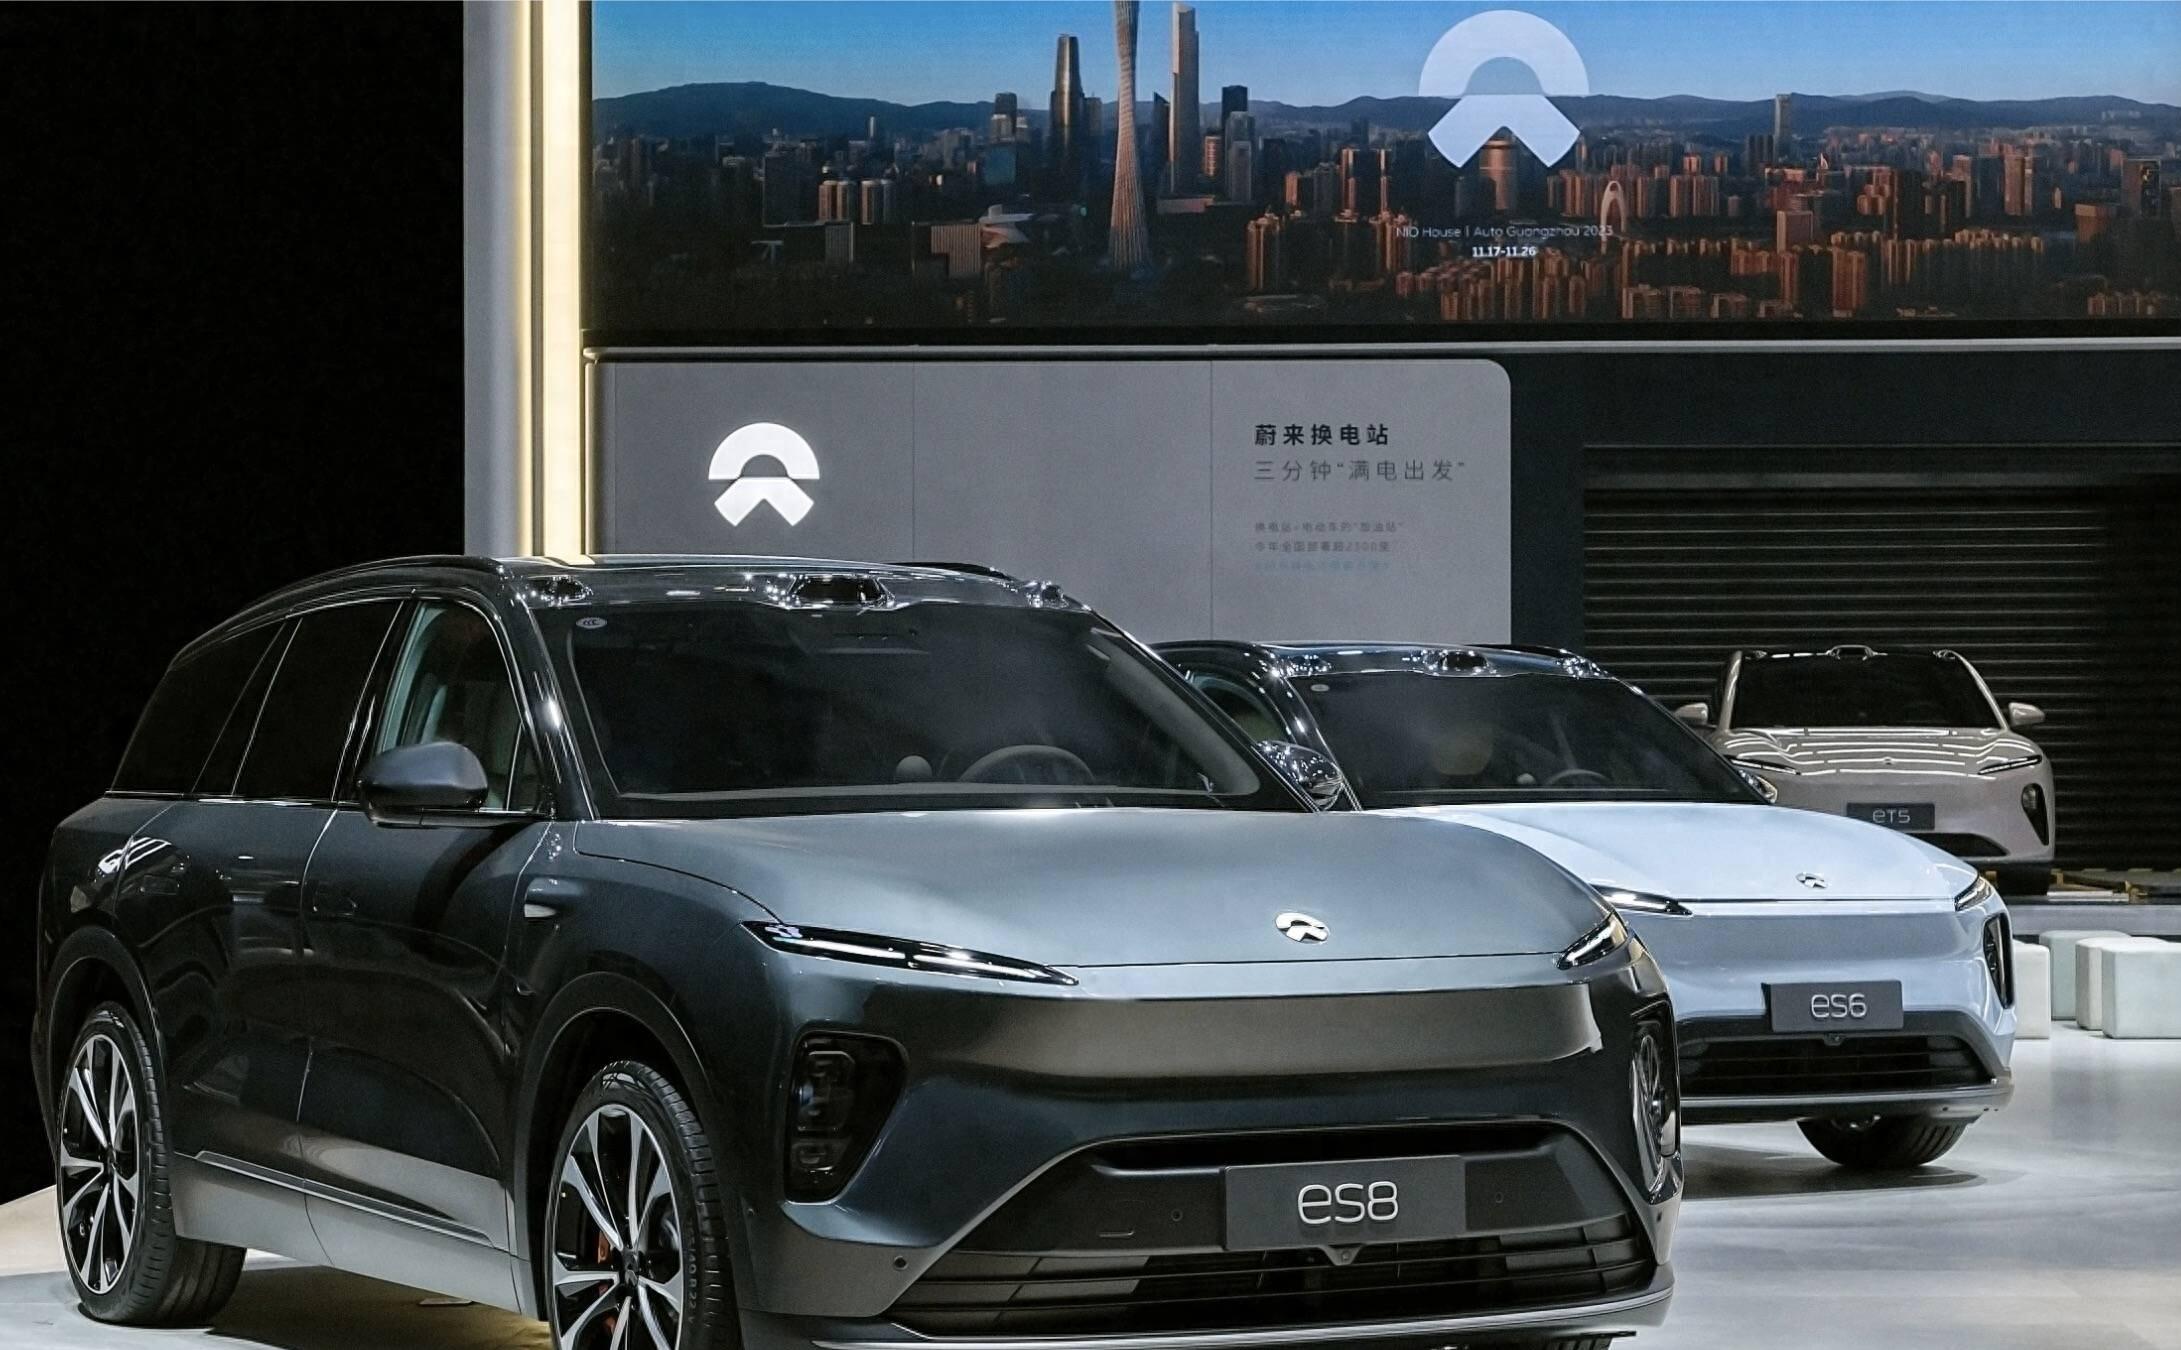
堡垒被从内部攻破了。
增程车的日子确实不太好过。
乘联会数据,2026年上半年增程车型批发50.4万辆,同比下滑13.1%,是国内零售43.9万辆,同比下滑19.4%。5月单月批发仅9.5万辆,同比暴跌24.9%,创下近五年最大单月跌幅。增程在新能源批发总量中的份额,从一年前的10.3%缩到了7.0%。
纯电这边呢。上半年纯电动乘用车批发428.6万辆,同比增长8%,占新能源批发总量的63.1%。5月纯电批发88.6万辆,同比上涨16.6%,出货量是增程的9倍。
增程销量往下掉的最大推手,是理想自己。
2025年5月,理想交付40856辆,全部是L系列增程车型。2026年5月,总交付33350辆,纯电车型22911辆,增程车型只剩约1万辆。理想一家减少的增程销量,贡献了整个增程市场九成以上的下滑。零跑、深蓝这些曾经深耕增程的品牌,也在同步调整,品牌增量开始靠纯电支撑。
增程的底层逻辑,是用发动机弥补纯电的续航焦虑。但这个前提正在消失。
主流纯电车型续航普遍突破600公里,800V高压平台大规模量产,10到15分钟快充能补充300公里以上续航。全国公共充电设施达到500.9万个,充电枪总数2305.7万个-。比亚迪1500kW闪充桩单枪功率是普通快充的十倍以上,5分钟能充好电。
增程的技术短板也一直没解决。增程的内燃机不参与驱动车轮,只当发电机用。电量不足时,燃油能量需要完成“化学能→机械能→电能→机械能”多重转换,高速馈电工况下综合效率比插混低12%到18%,常规高速馈电油耗普遍在7到10升。
购车和养护成本也在拉开差距。纯电车型5年养护成本约2500元,增程车型约6500元,多出4000元。用户日常多数纯电行驶,却要常年背着200到300公斤的燃油系统冗余重量。
政策也在收紧。2026年起新能源购置税由全免改为减半,插电式含增程式混合动力乘用车的纯电动续驶里程,需要满足等效全电里程不低于100公里才能享受优惠-。
但小米选了另一条路。
2026年7月30日,小米发布“昆仑技术架构”,推出澎程N90 Max和N70 Max两款增程SUV-。9月7日正式上市,澎程N70 Pro起售价20.99万元,是小米汽车旗下起售价最低的车型,上市4分钟锁单突破10000台。
不过小米的策略是“大电池增程”。澎程N70 Max纯电续航505公里,综合续航1461公里,N90 Max综合续航1705公里。日常通勤当纯电车开,长途才用油。
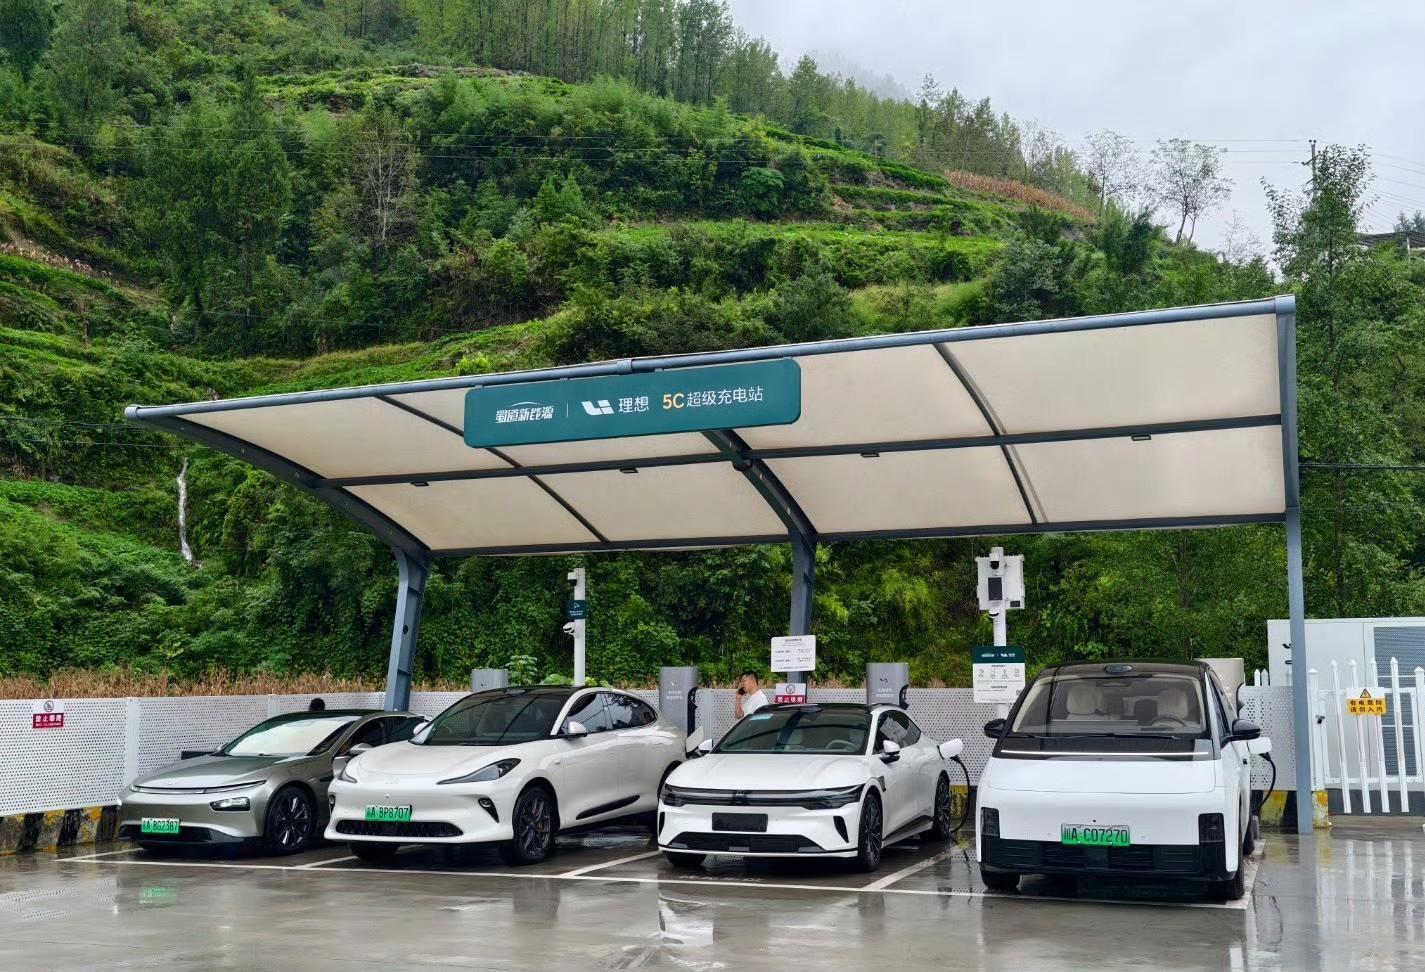
蔚来这边,走的是另一条路。
截至2026年10月7日,蔚来在全国建成9545座充换电站,其中换电站4166座,累计完成换电服务超1.2亿次-。高速公路上布局了1049座换电站,打通9纵11横16大城市群高速换电网络,连通全国超550城。
李斌在一季度财报电话会上说,随着换电网络的扩展,三四五线城市用户开始越来越接受纯电产品-。
增程的海外出口倒是在增长。2026年上半年增程车型出口7.9万辆,同比增长233.5%,但绝对量太低,很难与纯电出口130.8万辆相比。
纯电和插混的出口数据分别是130.8万辆和84.5万辆,增程的7.9万辆在这两者面前几乎可以忽略。
清华大学教授欧阳明高在2026年4月的一场论坛上给出的判断是,到2030年,纯电动车与插电及增程车型的比例至少是7比3,2035年提升至8比2,2040年进一步优化至9比1-。
全球市场的数据也呈现出相似的格局。2026年上半年,全球混动车销量727万辆,同比增长10%,纯电车销量687万辆,同比增长12%-。纯电的增速已经超过了混动,两者的差距在缩小。
中国品牌在全球混动市场也在占据位置。领克08 EM-P自2023年9月上市以来,全球累计交付突破20万台,覆盖欧洲、亚太、拉美、北非等超30个国家和地区-。2026年上半年在墨西哥、摩洛哥等市场位列细分市场销量前三。
纯电大三排SUV连续8个月超越增程,纯电大五座销量也在6月首次超越增程。增程曾经最引以为傲的家庭大SUV市场,正在被纯电一点点吃掉。
理想汽车在2024年提出了“4增程+4纯电”的车型规划,至今在售纯电动车型只有三款。增程红利消退之后,理想正在加速向纯电转型。
增程的黄金周期,或许真的结束了。
注:以上内容基于公开信息整理,不构成投资建议,股市有风险,投资需谨慎。
#热爆趣创赛第十七期#