欧洲混动车新配额:墙为谁而立

2026年欧洲混动汽车市场,正在面对一项尚未落地却已引发关注的贸易新安排。中欧在2026年10月达成16项成果共识的背景下,欧盟针对混合动力车型进口提出配额设想,目标直指中国制造的混动车产品,同时也牵动欧洲本土车企的生产和排放规划。
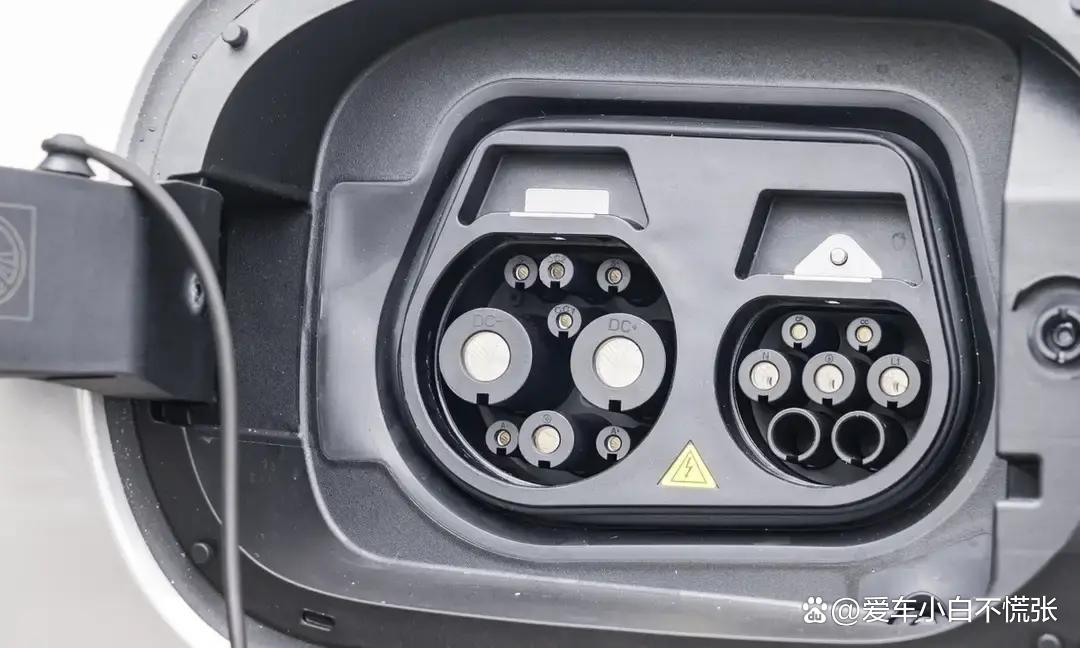
根据相关报道,欧盟拟对混动车进口设定每年35万辆配额,上限方案最快有可能在12月1日开始实施,目前仍处于审批流程之中。该配额设计针对的是进入欧洲港口的整车数量,属于贸易层面的数量管理措施。
这一进口限制提出时,欧洲车企的产能与盈利情况已经呈现压力信号。艾睿铂的测算数据显示,2025年欧洲汽车工厂的平均产能利用率只有55%。在同一时间维度内,欧洲车企集团Stellantis的财务预期也不乐观,2025年净亏损数据为223.32亿欧元,说明在传统产能结构和盈利能力方面,本土企业面临较大挑战。
在产能和贸易配额之外,欧盟内部关于新能源车排放目标的制度调整形成另一条主线。2025年12月,欧盟委员会提出新的减排方案,将原定2035年新车需要达到100%零排放的目标修改为减排90%。新的提案相当于在政策层面为插电式混合动力车型保留一定空间,让插混在未来排放体系中继续参与构成车队平均排放的达标方案。
因此,一方面引入每年35万辆的混动车进口配额限制,意在控制来自中国的混动车数量;另一方面又通过将2035年新车目标从100%零排放调整为减排90%,让插混车型在欧洲车队结构中继续发挥作用,这两种做法对应的是同一类产品,却指向不同目标和逻辑。
在贸易配额之外,实际用车排放表现受到欧洲监管机构的关注。欧洲环境署对插电式混合动力车型展开监测,样本规模为22万辆插混,监测对象为2024年注册的车辆。结果显示,实际使用场景下的排放为每公里145克,而官方测试给出的数据为每公里24克,实际排放与测试值之间相差6倍。此次监测覆盖欧洲和中国厂商的插混产品,并非针对单一国家或品。
从制度属性看,配额决定的是每年可进口到欧洲港口的混动车数量,主要影响车型能否进入市场;排放规则则关系到某款车型在法规框架下是否被归入“绿色”范畴及其对车队平均排放数据的贡献。两个维度分别作用于贸易和环保监管,对企业成本、技术路径和产品结构有不同影响。
在成本和产业链方面,混动车配额限制可以减少进入欧洲市场的车辆数量,却无法直接改变中国企业已形成的制造成本结构,也无法改变以排放实际数据为依据的测量标准和评估方法。制造端和监管端各自沿着既有路径运行,配额主要改变的是市场准入的数量门槛。
在这样的格局下,欧洲针对混动车进口设墙的做法,既反映对中国新能源车竞争力的重视,也折射出本土企业产能利用率只有55%和Stellantis预计2025年净亏损223.32亿欧元等现实压力。在排放目标从2035年新车100%零排放修改为减排90%之后,插混车型仍被纳入合规工具,用于帮助车队排放数据达标。
欧洲环境署关于22万辆插电式混合动力车的排放监测结果,将每公里145克的实际排放与每公里24克的官方测试数据进行对比,差异达到6倍,对未来插混在法规中的定位提出了更多技术和使用层面的问题,也为接下来的政策讨论提供了量化依据。
在配额、产能利用率、财务预期和排放监测这些数据同时存在的环境下,中欧围绕混动车和插混车型的博弈更多体现在制度和成本结构的对接方式上。贸易配额可以约束流入欧洲的混动车数量,排放规则则继续检验技术方案与实际用车场景的匹配程度,不同参与者都在各自边界内调整产品和策略。