法德联手给燃油车续命,表面讲环保实则保工作,10%的减排松动背后,是中国车企份额两年翻五倍逼出来的真实恐慌

欧洲喊了多年的2035年燃油车禁令,法国和德国突然要改了。
表面上是环保政策松动,背后却是一场关于就业保卫战、产业主权争夺和中国车企强势崛起的真实博弈。
这件事比你想的复杂得多,而且跟每一个关注汽车产业未来的人都有关系。
01
2026年10月16日,《参考消息》报道了一条看似低调、实则分量极重的消息。
德国和法国联合提出,把2035年新车碳排放目标从此前事实上要求接近100%零排放,调整为较2021年水平下降90%。
剩余那10%,也不再要求通过低碳钢等补偿方式来抵消。
德国总理默茨说得相当直白:如果方案顺利落地,燃油车禁令就将成为历史。
这句话的分量,需要好好掂量。
欧盟2035年禁售燃油新车的政策,喊了好几年,一度被视为欧洲绿色转型的标志性承诺,是写进气候战略的红线。现在欧洲最核心的两个工业大国联手松口,这不是小修小补,是真的要动规则本身了。
02
欧洲为什么会走到这一步?
说到底,转型的代价比当初预想的高太多了。
欧盟原本的逻辑并不复杂:设一个2035年的硬截止日期,强制让车企停止在燃油车上追加投资,把人力和资金全面转向新能源。听起来路线清晰,执行起来却处处碰壁。
政策可以规定时间表,但消费者和企业不一定按这个节奏走。
欧洲电动车市场确实在增长,但问题没有根本解决:充电桩密度远低于中国,2025年欧洲每百公里高速公路充电桩数量不足中国的三分之一;车价方面,同等续航的电动车售价普遍比燃油车贵30%到50%;加上部分地区电价高企,实际使用成本并不如宣传的那么经济。
对大众、宝马、奔驰、雷诺、Stellantis这些传统巨头来说,燃油车和混动车至今仍是最稳定的利润来源。
以大众集团为例,2025年财报显示,旗下燃油车和混动车型仍贡献了整体利润的约七成以上。要这些企业一边砸巨资搞电动化,一边快速砍掉还在赚钱的燃油业务,不是在推动转型,是在逼它们两头失血。
03
更棘手的是,汽车工业的根本,从来不只是几家整车厂。
德国、法国,加上捷克、波兰、匈牙利等中东欧国家,有大量专门生产发动机、变速箱、精密机械零件的中小企业。这些企业在燃油车产业链里深耕了几十年,工人的技能、工厂的设备,全是围绕传统动力系统建立起来的。
电动车的动力系统结构从根本上不同,传统产业链中相当一部分岗位将面临重组,甚至直接消失。
德国巴伐利亚州一家中型变速箱零件供应商,员工约1200人,全部产能都在服务燃油车配套。一旦市场过渡太快,这家企业根本没有时间和资金完成转型。类似这样的企业,在德国就有几百家,在中东欧则更多。
默茨把这次协议称为欧洲就业的一个好日子。
这话听起来像政治表态,但背后是真实的产业焦虑。根据欧洲汽车工业协会的数据,欧洲汽车产业直接雇用人数约为280万,间接关联就业超过1000万。转型节奏一旦过猛,第一个倒下的可能不是车企,而是那张庞大的就业数字。
04
说到这里,不得不把中国车企请出来。
这才是整件事最关键、也最有意思的地方。
单看燃油车领域,欧洲车企真不算弱。奔驰、宝马几十年磨出来的发动机技术、底盘调校逻辑、全球品牌积累,是全世界消费者公认的硬实力。德国车企在高端燃油车领域,至今保持着极高的品牌溢价和利润率。欧洲越晚从传统汽车市场退出,这些积累就能多变现几年。
但竞争一旦全面转向新能源,规则就彻底变了。
决定胜负的不再是发动机和变速箱,而是电池能量密度、电控响应系统、车载软件生态、智能座舱体验、供应链整合效率和新产品迭代速度。
这些领域,中国汽车产业近几年进步最快、竞争力提升最猛。
以电池为例,宁德时代在全球动力电池市场的份额长期保持在35%以上,比亚迪的磷酸铁锂电池在成本控制上已领先欧洲同类产品超过40%。这种差距,不是靠政策保护就能在短期内弥合的。
05
数据不会说谎。
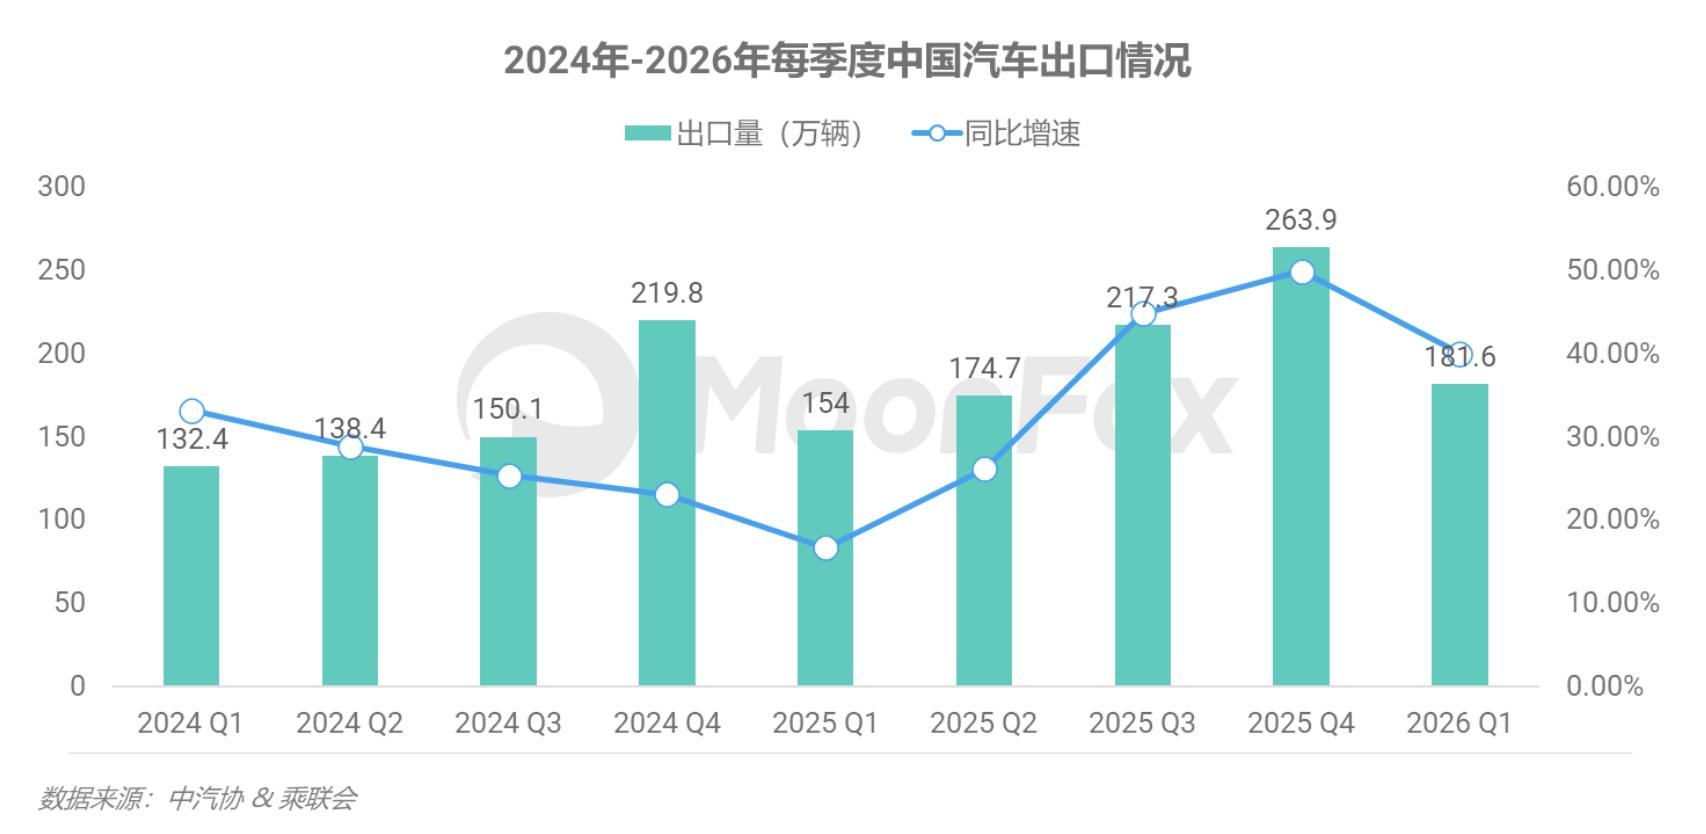
2026年巴黎车展,中国品牌参展数量达到20个,是2024年的两倍。这不是来凑热闹的,是来抢市场的。
中国品牌在欧洲汽车市场的份额已经升至10%以上,而五年前这个数字不足2%。
路透社数据显示,今年上半年,中国插电式混合动力汽车对欧出口同比增长至约三倍。混动车是欧洲消费者最容易接受、也最符合当下基础设施条件的过渡选项,中国品牌在这个细分市场的攻势,精准踩在了欧洲市场的需求节点上。
这组数字揭示了一个极其尴尬的困境:欧洲本来用严格的新能源政策逼自己的车企加速转型,结果是政策越激进,消费者却越容易被中国品牌的高性价比产品所吸引。
最后欧洲完成了汽车电动化,市场份额却被中国企业拿走。这显然不是当初推动政策的人想要看到的剧本。
06
所以这次法德联合方案,必须拆开两个维度来看,才能看清真正的战略意图。
第一件事,把2035年的减排要求从接近100%放宽到90%,给燃油车和混动车留出继续销售的空间。这等于延长传统产业链调整的时间窗口,让欧洲车企能用燃油车的稳定利润继续支撑新能源投资,不至于现金流断裂。
第二件事,也是更关键的,强化欧洲制造。
按照《商报》披露的方案细节,从2028年开始,部分购车补贴、租赁支持和公共采购,原则上只适用于在欧盟或英国组装、且欧洲生产零部件价值占比至少达到70%的车型。
这条规则一旦落地,影响相当深远。
一辆在匈牙利组装、使用中国电池和中国电控系统的电动车,很可能无法享受欧洲的补贴政策。这会直接影响消费者购买决策,也会倒逼车企重新规划供应链布局。
过去欧洲汽车政策只问一辆车排放多少碳。以后还要追问:在哪里造的?零部件从哪来?给欧洲留下多少就业?
德国要技术路线的灵活度,法国要产业保护的力度,两边诉求表面不同,目标高度一致,新能源市场不能增长了,工厂和供应链却跑到欧洲之外。
07
当然,欧洲也清楚,这套组合拳并不能从根本上解决问题。
关税可以挡进口,欧洲制造门槛可以提高难度,但只要欧洲市场足够大,中国车企就有充足的动力把工厂直接搬进欧洲,彻底绕开这道门槛。
这个趋势已经在发生。
比亚迪在匈牙利的工厂正在建设推进,奇瑞与西班牙巴塞罗那工厂的合作项目在2025年敲定,长安也在积极布局欧洲本地化生产。中国车企应对贸易限制的策略,正在从依赖出口转向直接在欧洲投资建厂,把自己变成欧洲制造的一部分。
这意味着未来的竞争可能不再是中国制造对阵欧洲制造,而是中国技术加欧洲工厂、欧洲工人、欧洲供应链的新型组合。
对欧洲而言,这至少还能留下工作岗位和投资税收,但如果核心产品竞争力没有根本提升,延长燃油车寿命、提高补贴门槛,说到底只是在争取时间,而不是在改变结局。
法德这次政策松动,怕的根本不是2035年以后路上还有几辆燃油车。
真正让他们睡不着觉的,是到了那一天,欧洲道路上跑的全是电动车,但最有竞争力的品牌、最核心的电池技术、最重要的供应链体系,全都来自欧洲之外。
环保目标达成了,汽车工业却输了。
这才是欧洲最不愿意接受、也最害怕成真的结局。