深陷销量低迷困局,智界独立能否摆脱销量低迷魔咒?

独立能拆掉体制的墙,但拆不掉市场的墙。
智界拿到独立造车资质、计划独立上市,解决的是“谁对结果负责”的问题;它没有解决的,是“消费者为什么要选它”的问题。这两件事之间的距离,远比一张生产牌照要远。
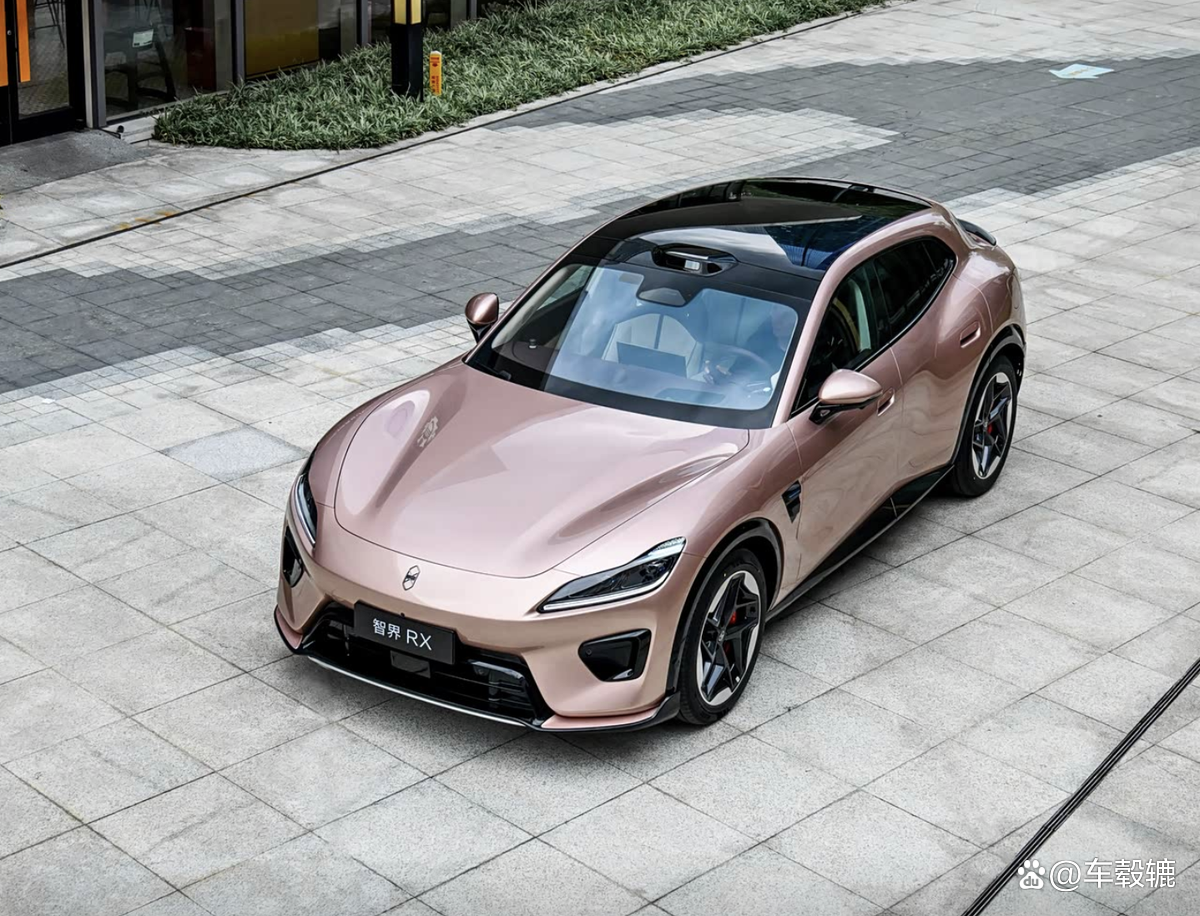
智界销量底牌:一款V9撑不起一个品牌
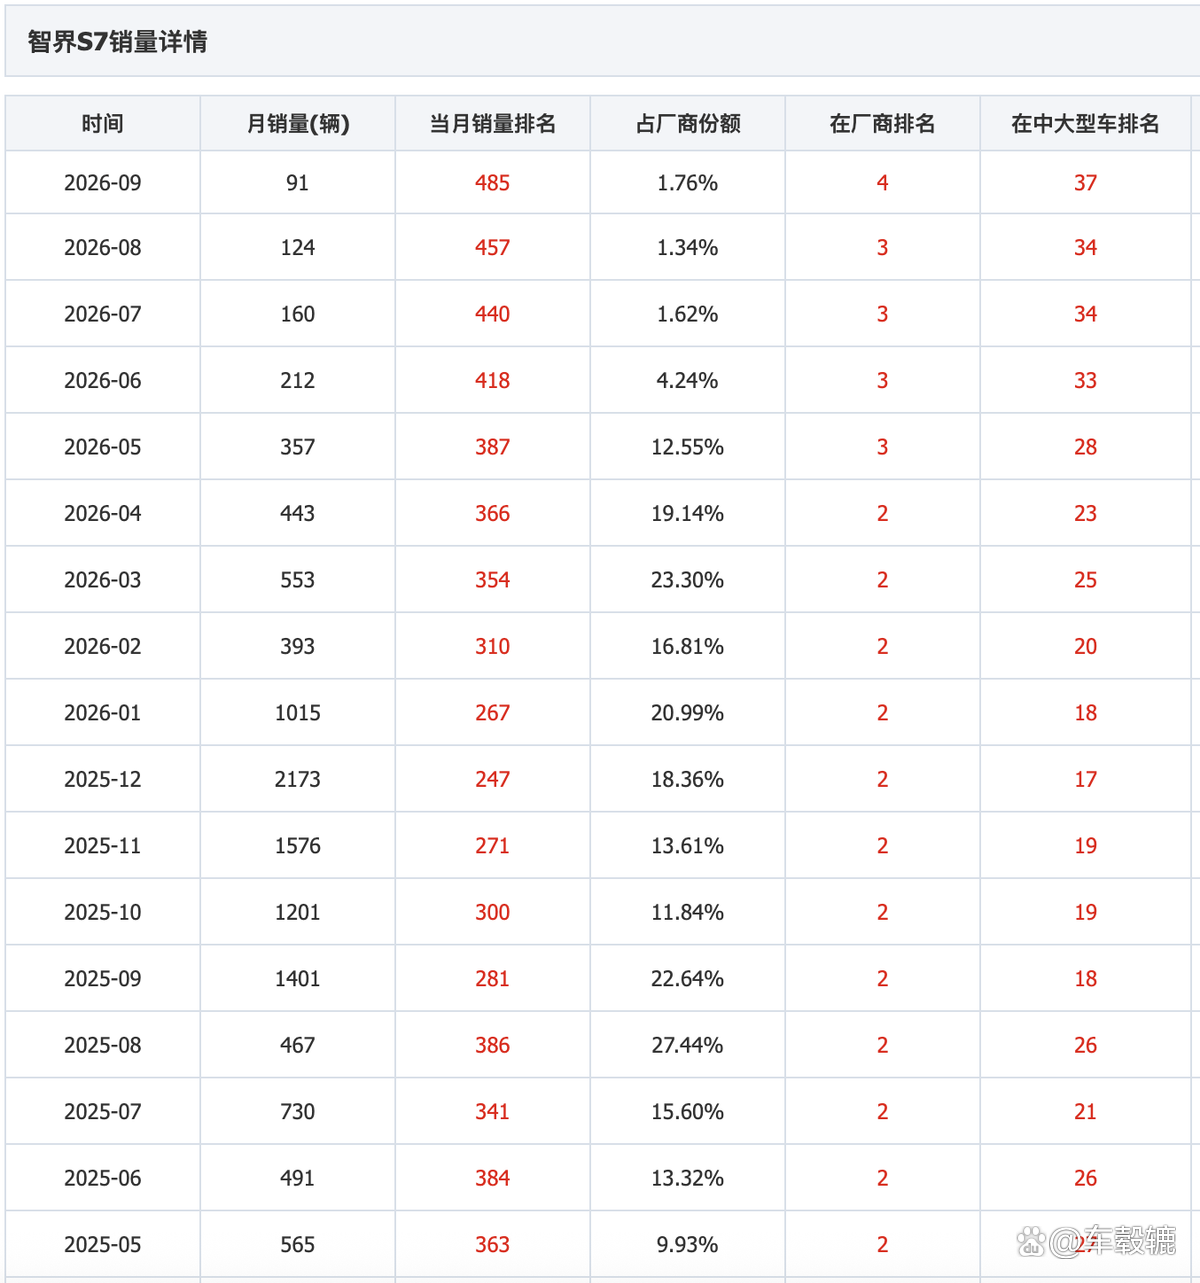
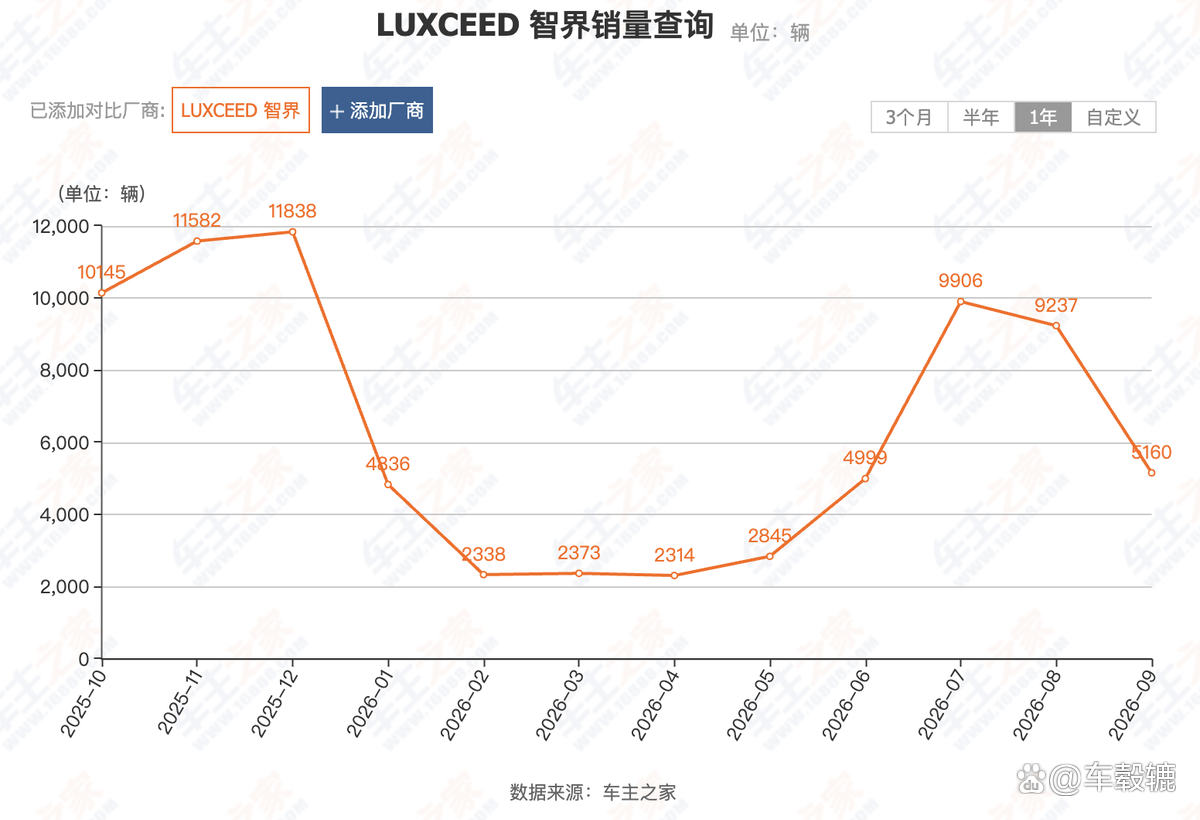
智界2026年前三季度销量4.36万辆,同比下滑24.5%,是鸿蒙智行“五界”中降幅最大的品牌之一。
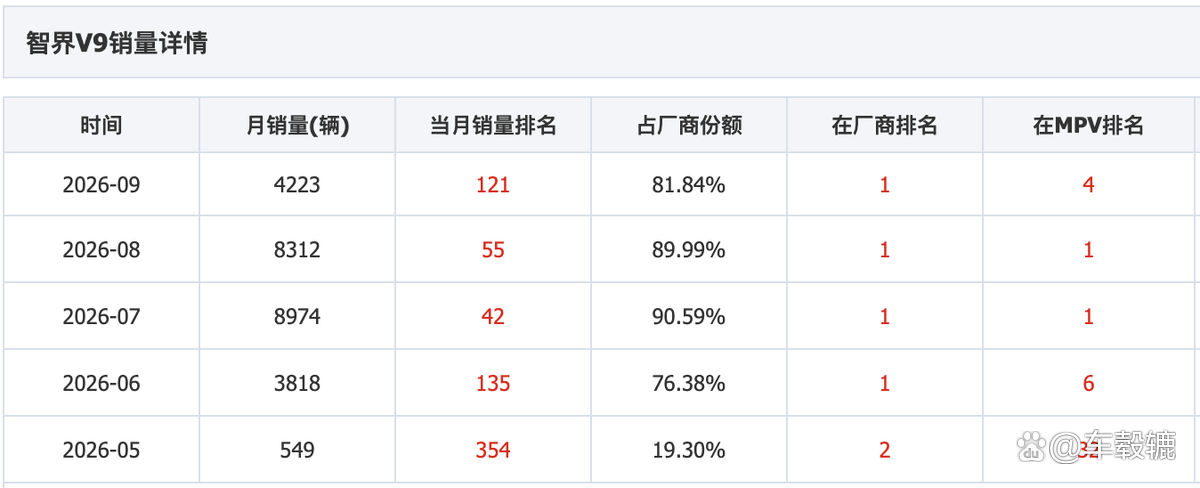
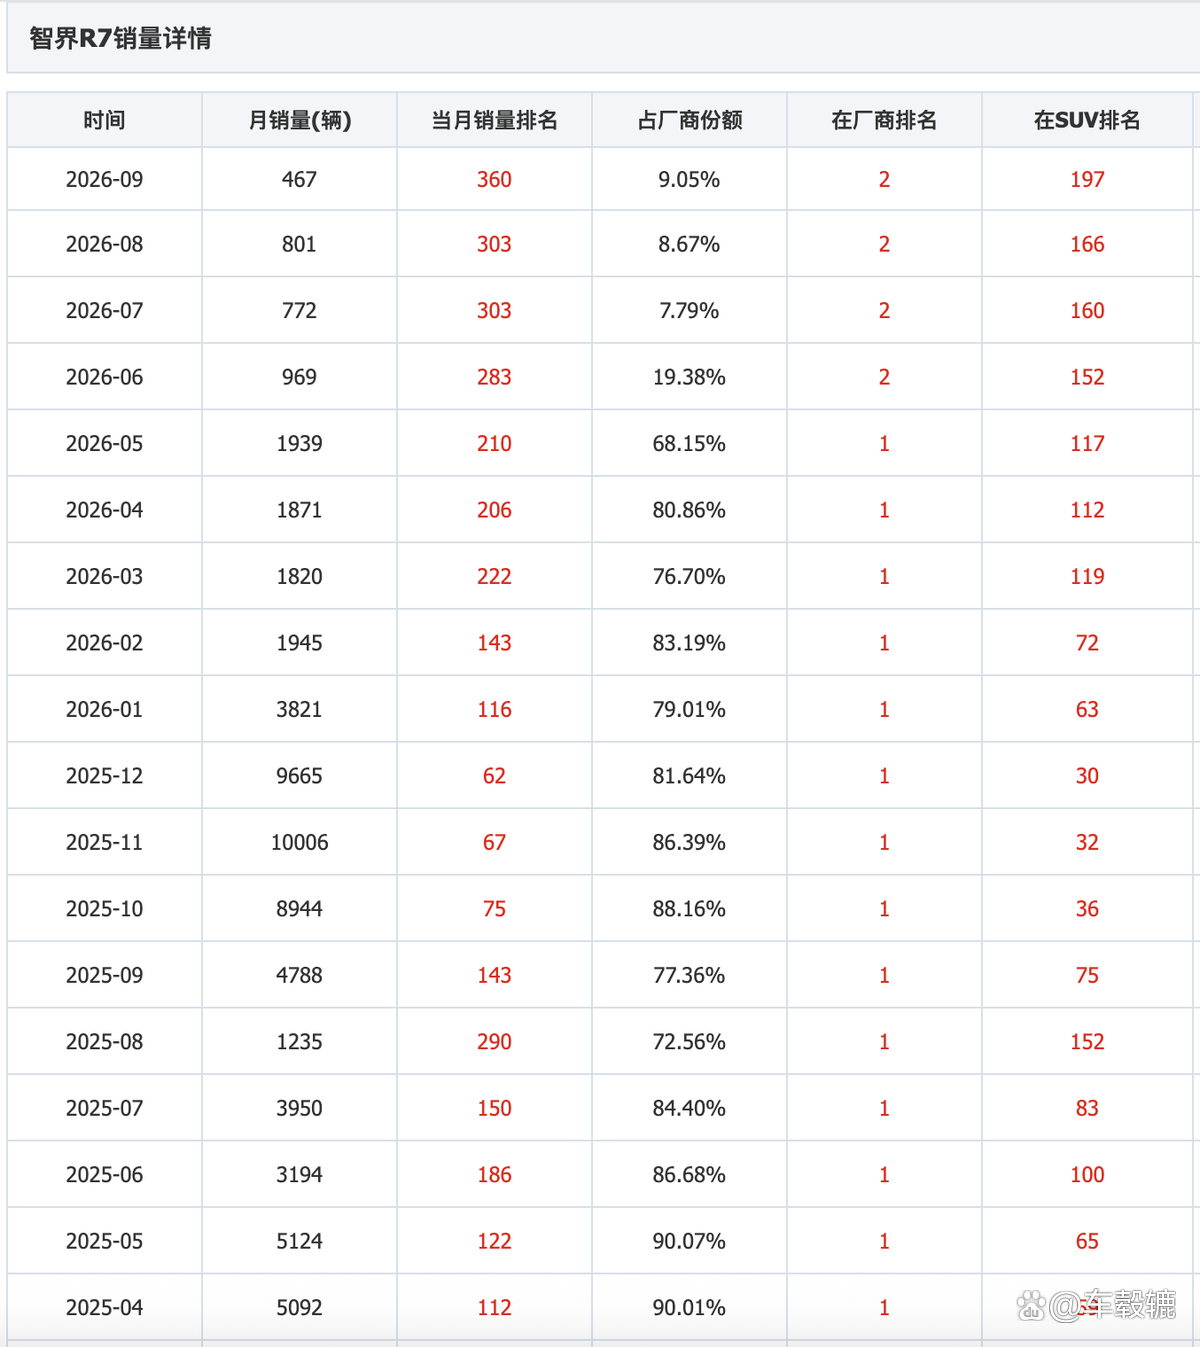
在1—8月鸿蒙智行约33万辆零售大盘里,问界独占约20.8万辆、占比63%,智界约3.9万辆,排在尚界之后。
智界低迷的根因不在“代工”,在“可替代”
把智界销量不振归因于“没有独立资质”,是因果倒置。真正的病灶有三层,每一层都比生产资质更深。
第一层是品牌区隔的失效。智界主打“运动与科技”,但当鸿蒙智行所有品牌共享同一套鸿蒙座舱和乾崑智驾时,“科技”就不再是智界的专属标签,而成了整个生态的公共品。消费者找不到一个“非智界不可”的理由。
第三层是生态内部的资源虹吸。问界占据华为门店的优先展位和销售资源,智界在渠道端长期处于“缩位”甚至撤展的状态。
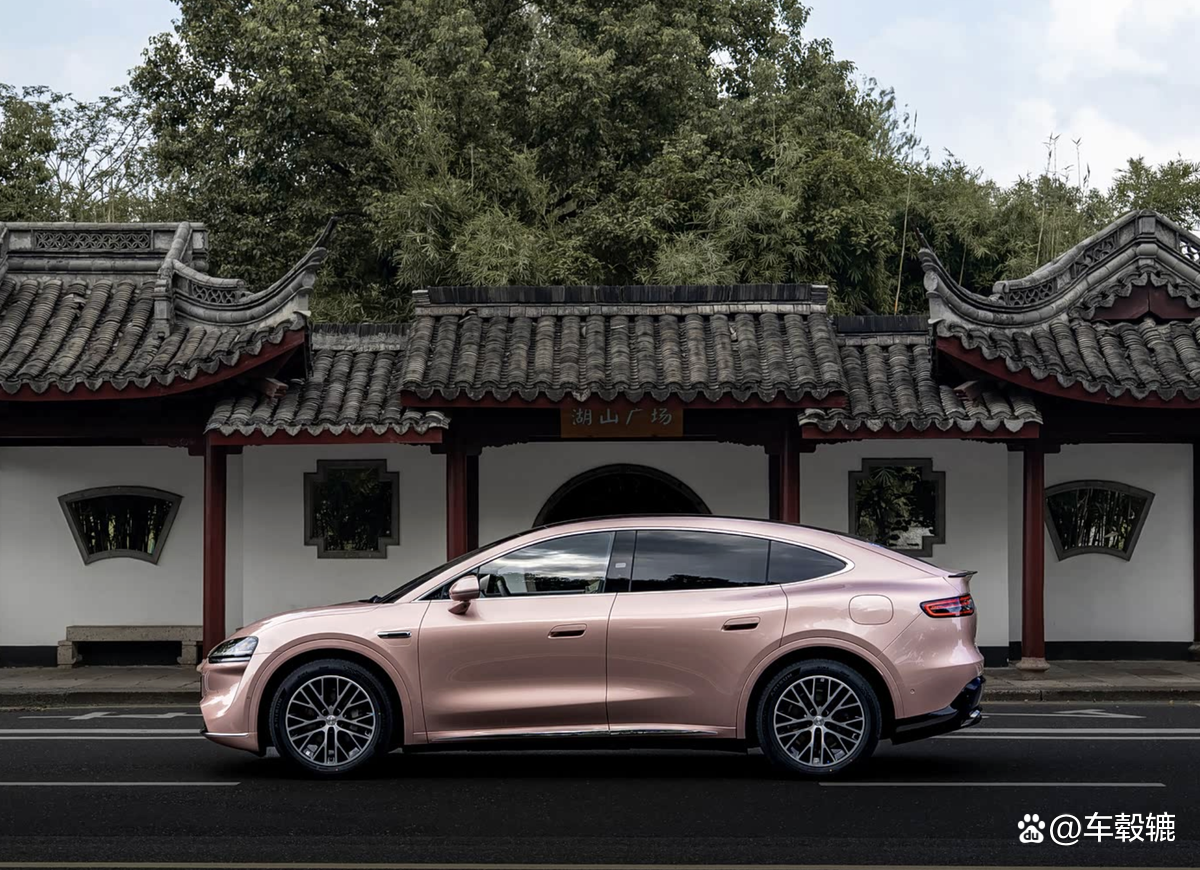
独立之前,智界在奇瑞体系内是“战略特区”,在华为体系内却是“第二界”;两头都靠,两头都不算第一优先级。独立不会自动改变这个排序,它只是让智界第一次有了自己的账本,可以为自己争取资源,但能不能争到,是另一回事。
技术底牌还在,但“首发”不等于“畅销”
独立后奇瑞的技术加持不会消失,只是分工被重新定义。奇瑞继续负责底盘、车身和传统供应链整合,华为提供鸿蒙座舱、ADS智驾、途灵平台、巨鲸电池等增量部件。
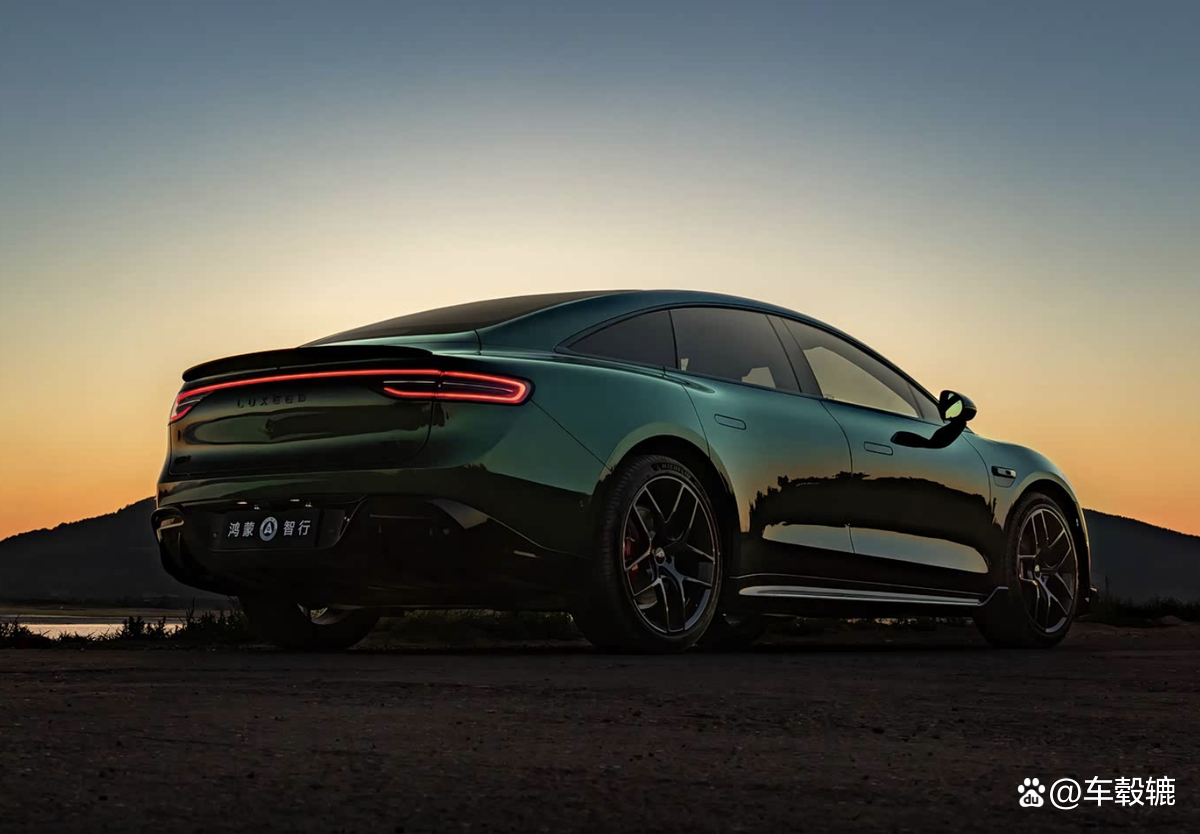
尹同跃称智界是鸿蒙智行的“技术首发阵地”,这句话有分量,但它描述的是供给端的优先级,不是需求端的购买理由。
首发一颗新雷达、一套新平台,能吸引技术敏感型用户,却很难说服一个在25万预算里反复比价的家庭用户——他们关心的是空间、能耗、保值率和身边有没有人开同款。
产品规划在“上探”,但基本盘在“下沉”
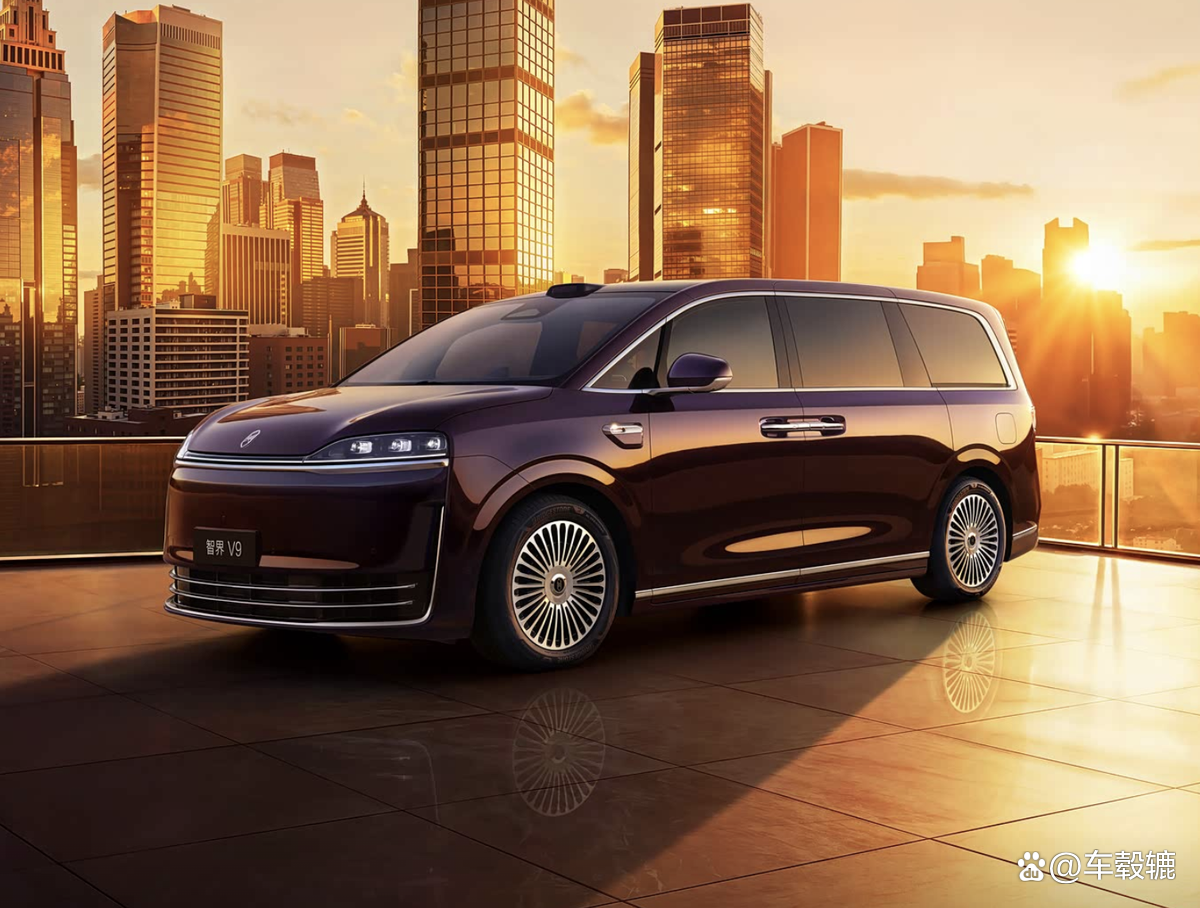
智界用V9打开MPV的40万+缺口是有效的差异化,但R8和R9要面对的是问界已经证明过的价格带,而不是一个空白地带。
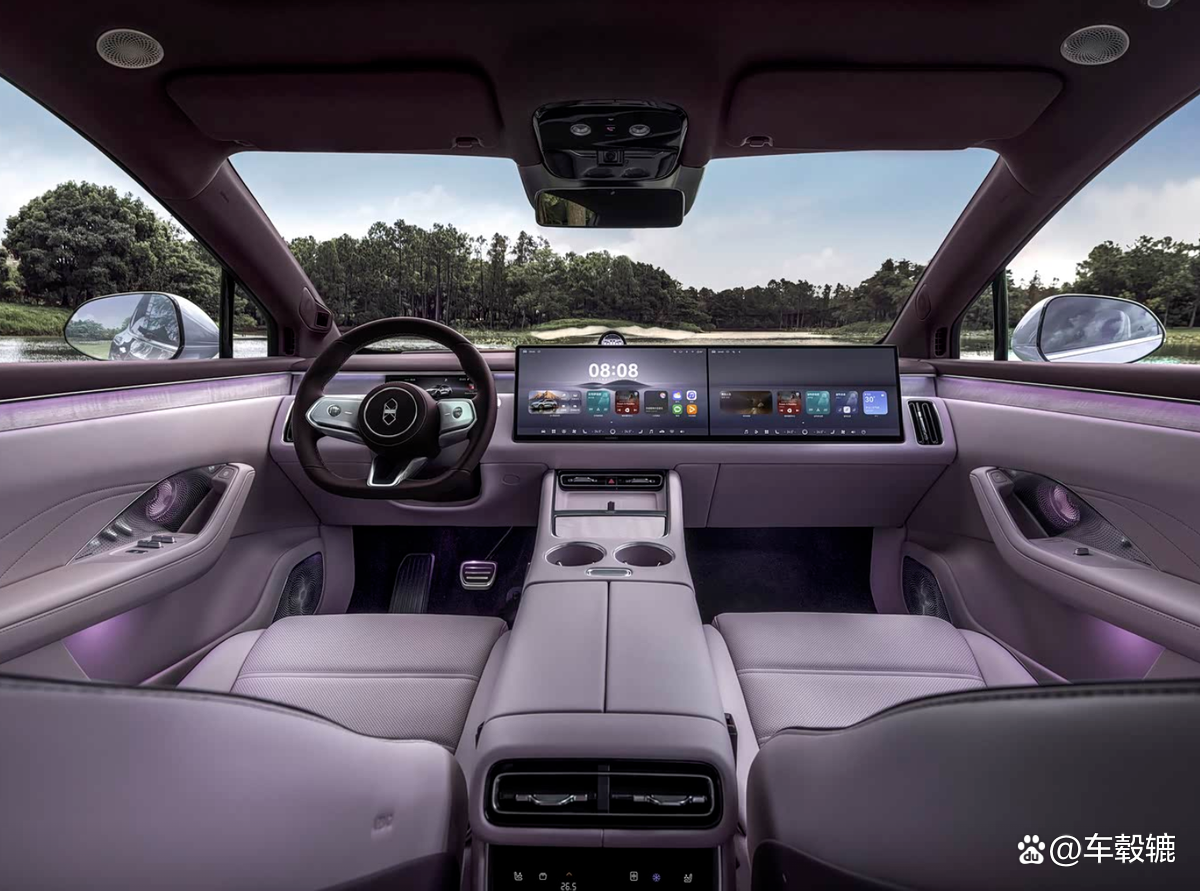
真正决定智界能否回暖的,恰恰是那款“智界S7改款”:20万级是它唯一有可能走量的入口,也是它过去输得最彻底的地方。
独立是入场券,畅销需要一款“不需要解释的车”
智界独立最深层的意义,是把“华为的技术+奇瑞的制造”从一个合作框架,变成一套有人真正为结果买单的经营机制。15%的管理层持股绑定了郭锐、赵长江、朱小冬这条“品牌—渠道—工程”的铁三角,百亿研发和5000人团队的投入需要独立的资本市场出口来兑现。这些都是对的。
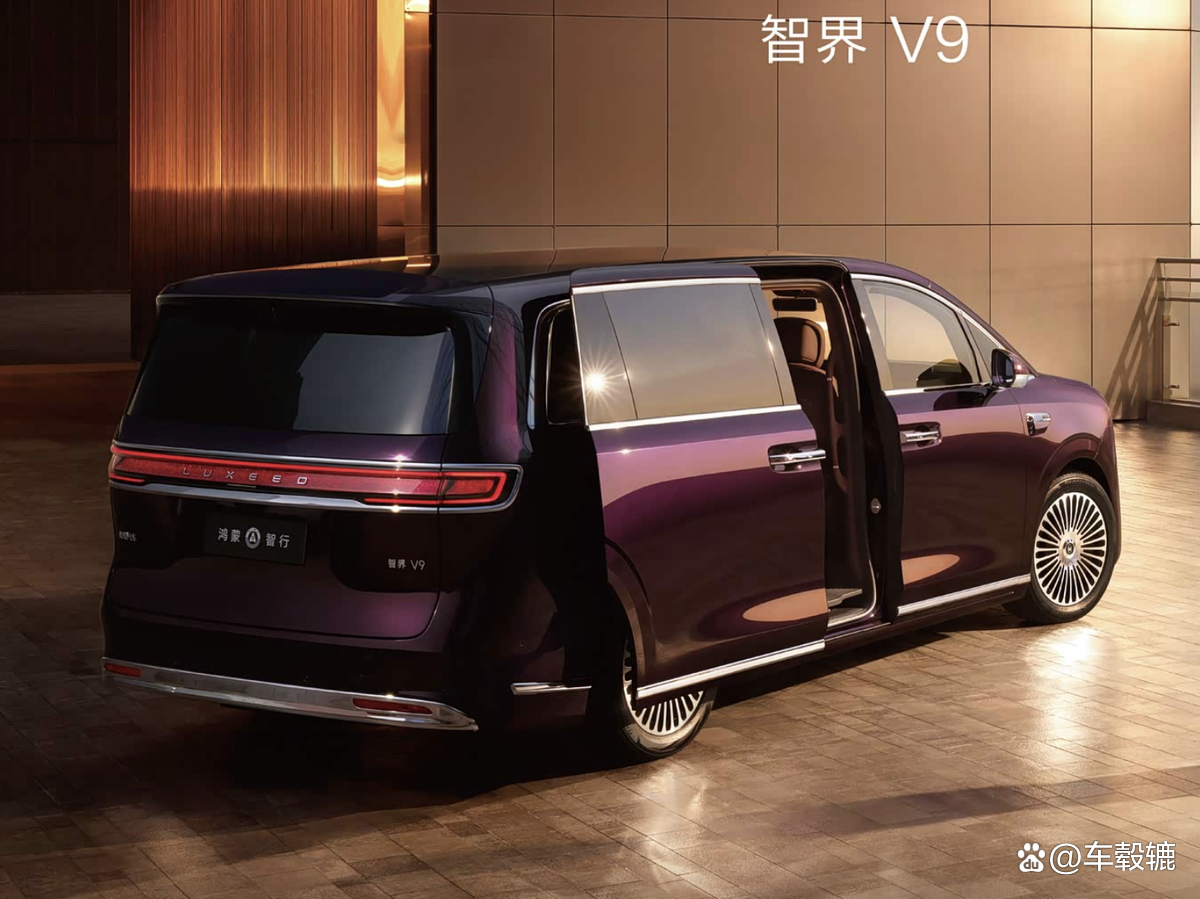
组织变革不会自动转化为产品竞争力。智界要畅销,需要的不是在40万以上再添一款“技术旗舰”,而是在20—30万区间造出一款不需要向任何人解释“为什么买智界而不是问界/小米/特斯拉”的车。在做到这一点之前,独立上市能给它的是时间和弹药,不是答案。