中国车企全球份额飙至26.7%!海外建厂避关税,2030年能否拿下半壁江山?

中国车企全球份额飙至26.7%!海外建厂避关税,2030年能否拿下半壁江山?
自主品牌汽车的全球版图正在经历一场深刻的重构,但这背后的数据迷雾需要先拨开。此前有媒体引用日经新闻或标普全球的数据,称2025年中国车企全球销量接近2700万辆,这一数字往往让公众产生误解。
必须明确的是,该统计口径包含了上汽大众、一汽丰田等合资品牌。若剔除这些合资成分,仅计算纯粹的中国自主品牌,其2025年的全球销量约为2584万辆,占据全球市场份额约26.7%。
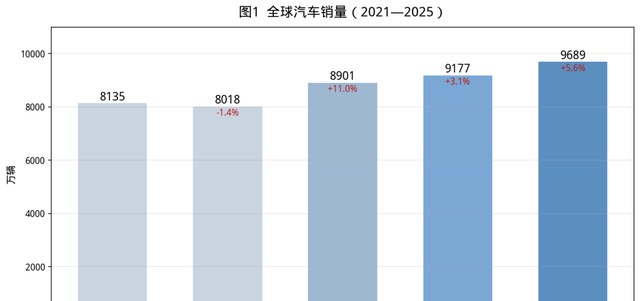
这与包含外资在华销量的3440万辆中国市场总盘子有着本质区别,本文后续分析均基于纯自主品牌这一核心口径。回顾过去五年,全球汽车大盘从2021年的8135万辆稳步增长至2025年的9689万辆,增幅达19.1%,整体态势平稳。
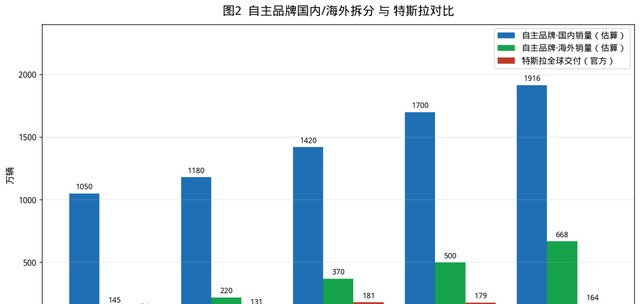
然而,在这看似平静的湖面下,暗流涌动。自主品牌的崛起并非依赖国内市场的单一驱动,而是呈现出鲜明的“海外增量主引擎”特征。数据显示,2021年至2025年间,自主品牌国内销量增长82%,而海外销量更是实现了惊人的361%增长。
2025年,其海外销量达到668万辆,成为推动总量突破2500万辆大关的关键力量。与此同时,曾经的新能源标杆特斯拉却显露疲态。
作为唯一能与国内新能源巨头正面抗衡的国际品牌,特斯拉在2023年达到180.9万辆的峰值后,连续两年下滑,2025年销量降至163.6万辆,跌幅达8.6%。反观比亚迪,其纯电车型在2025年售出225.7万辆,首次问鼎全球纯电销冠。
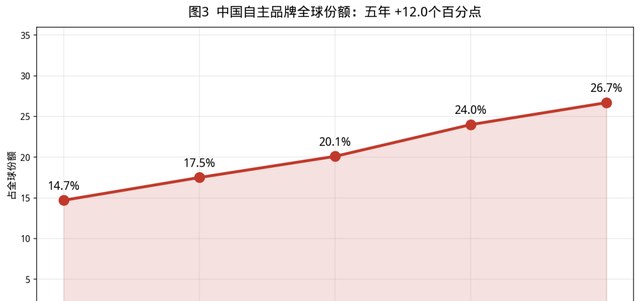
这一消一长之间,清晰地表明新能源赛道的主导权已转移至中国自主品牌手中,竞争焦点也转变为内部巨头之间的博弈。尽管市场份额在五年内提升了12个百分点,年均增量高达1000万辆,但这块蛋糕的“含金量”却值得警惕。
中国汽车出口均价从2023年的1.9万美元回落至2025年的1.7万美元,远低于韩国的2.5万、日本的2.6万以及德国的4.6万美元。这说明,目前的份额扩张在很大程度上是依靠价格优势换取的,且主要是在自主品牌内部激烈竞争的结果,而非品牌溢价的全面提升。
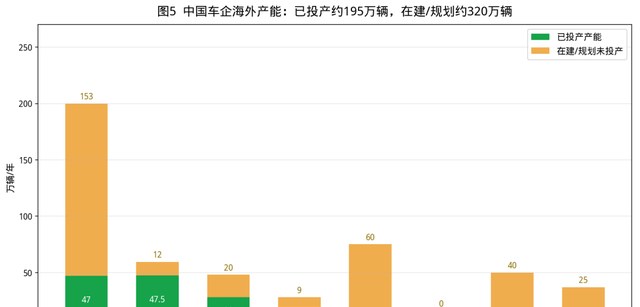
为了应对日益严峻的国际贸易壁垒,海外产能布局成为必选项。截至目前,中国车企已投产的海外产能约为195万辆,在建及规划产能约320万辆。比亚迪在泰国、巴西等地,上汽在印尼、印度等地,长城在俄罗斯、泰国等地的工厂已陆续投产。
然而,规划不等于现实。比亚迪原定于2025年底投产的匈牙利工厂已推迟至2026年四季度,且爬坡期至少需要两年。这种建厂热潮背后,是被关税逼出来的无奈之举:巴西将于2026年7月将新能源进口税提升至35%,欧盟《工业加速器法案》也要求2027年起零部件本地化比例不低于70%。
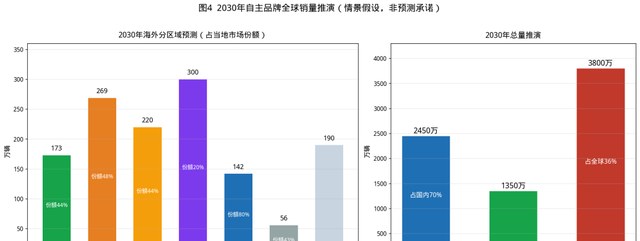
欧美市场正在酝酿针对中国汽车的新一轮贸易限制措施。展望2030年,若假设全球车市保持年均1.5%-2%的增长,且国内市场份额触顶于70%,自主品牌全球销量有望达到3800万辆,全球份额攀升至36%。
这一推演基于海外产能如期释放以及欧洲关税不进一步恶化的前提。其中,欧洲市场是最大的变量,其300万辆的预估销量高度依赖出口,面临70本地化红线的严峻挑战。美国市场则基本处于关闭状态。
值得注意的是,2026年8月中国汽车出口量预计超750万辆,全年或在1100万辆左右,这意味着未来三年出口增速将放缓,结构将从单纯出口转向在地化生产。36%的市场份额绝非终点。
参照家电、水泥钢铁等行业的发展规律,中国自主品牌汽车在未来仍有冲击50%全球市场占有率的潜力。但这中间充斥着国家政策博弈与地缘政治的不确定性。当前最迫切的课题,便是如何实现真正的全球化生产与运营。
奇瑞等车企近期的内部调整,正是这一战略转型的信号。当然,所有预测均存在局限,出口量不等于终端注册量,中间存在库存与贴牌销售的差额,2030年的数据仅为情景推演,而非绝对承诺。
但无论如何,中国汽车出海的航向,已从单纯的卖产品,转向了输出产能与标准的新阶段。