每个人都需做好心理准备:未来我们手中的车,会很难卖掉

40万买的新能源车,开一年,杭州车行老板周先生给出的残值评估是:贬值15万左右。
同价位的燃油车,一年后大概还能卖30万到34万。差距接近一倍。
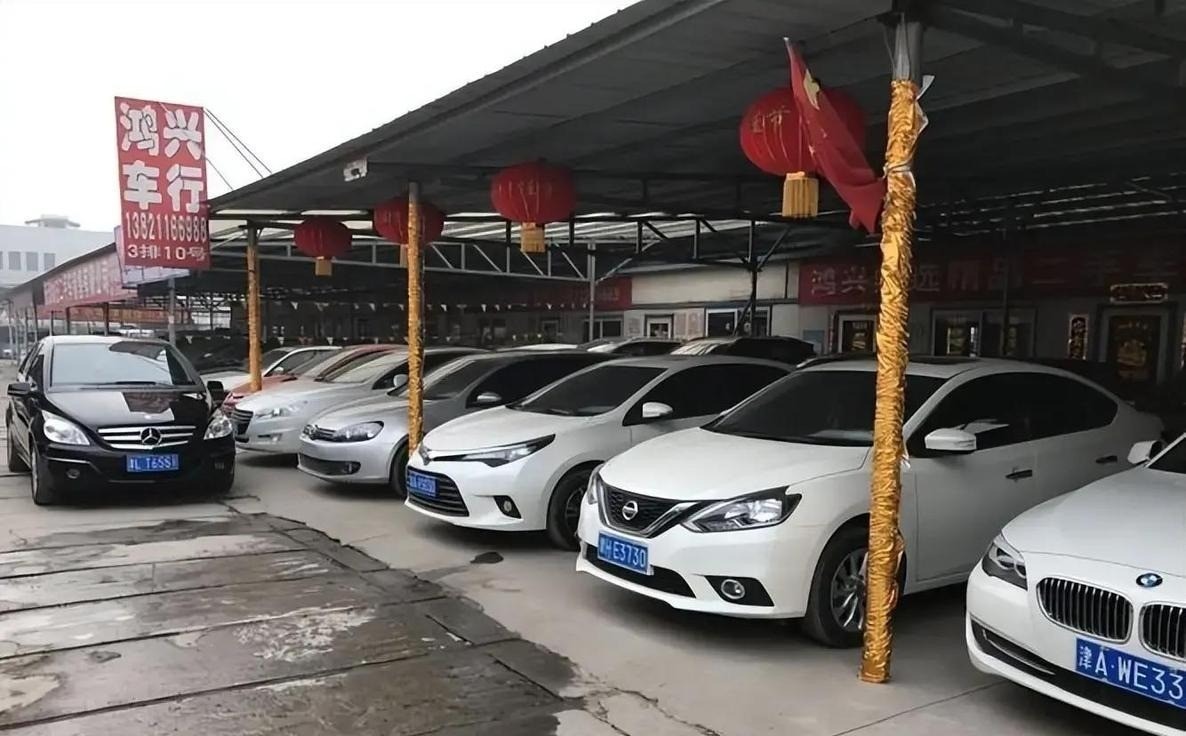
北京丰台区南四环,北京市旧机动车交易市场。华夏时报记者2026年6月去的时候,燃油车展销区密密麻麻停满待售车辆,车窗上贴着标价,但沿街招揽收车的从业者“稀稀拉拉”,销售闲坐刷手机,洽谈座椅大多空着。
不是没人卖车。是没人敢收。
01
全国二手车经销商亏损占比,73.6%。
半年之内,超过3万家线下门店关停。
平均一天关掉166家。
库存周期从30天拉长到92天。
一台车收进来,三个月卖不掉,房租、资金成本、车辆整备费全部在吃利润。
行业平均利润率被压缩到4%左右,卖一台车到手不足3000元。
过去这个行业的利润水平是20%到30%。
落差不是少赚了一点。
是商业模式塌了。
传统二手车商靠什么活着?
信息差。
你知道这车值多少,车主不知道,中间的差价就是利润。
现在任何一个卖车的人,打开手机,三个平台同时报价,车商的出价瞬间被拉平。
信息差没了,定价权也就没了。
02
真正把车商逼到暂停收车的,不是同行的竞争。
是上游的新车。
旧款新能源车优惠可达3万元,而2026年新上市的车型终端优惠只有3000到6000元。
价格战没有停,只是换了打法:用老款的大幅降价清库,用新款的小幅优惠维持品牌体面。
但二手车的定价锚,恰恰是老款新车的成交价。
当一台老款新能源车在4S店可以降3万开走,同款车型在二手车市场的报价就必须跟着往下砸。
新车每降一万,二手车往往要降一万五才能出手。
车商收车的时候,车还没卖出去,账面亏损就已经锁定了。
乘联会2026年5月的数据:新能源乘用车渗透率62.9%,燃油车零售份额萎缩到37.1%,销量排行榜前十第一次没有任何燃油车型。
新车市场每卖出三辆车,接近两辆是新能源。
二手车市场的车源结构还停留在五年前——那是一个燃油车占绝对主力的时代。
收进来的油车,没人接。
03
北京花乡的一位车商给华夏时报记者算过一笔具体的账。
2026年,同年限、同等车况,7.4万。
一年时间,单台车账面贬值3.6万。
三年车龄,2026年二手市场价22万上下。
折旧接近五成。
新车端的终端优惠直接把二手车的价格天花板压穿了。
一位经营合资燃油家用车多年的王经理说得更直白:2024年之前收一台8万的紧凑型轿车,正常卖掉能赚7000到9000元毛利,刨掉房租和整备费还有稳定收益。
2026年,同款车型能平价出手就很不错,七成以上库存燃油车单台毛利压缩到2000元以内。
冷门大排量SUV囤三个月,基本只能赔钱甩卖。
中国汽车流通协会2026年一季度的数据把这个趋势钉在了纸面上:普通合资家用燃油车三年平均保值率降至43.12%,自主品牌燃油车38.84%。
一辆当年落地15万的自主品牌燃油车,三年后残值不到6万。
04
新能源车也没有安全垫。
表面上看,2026年上半年新能源车三年平均保值率44.8%,燃油车46.07%,差距收窄到1.27个百分点。
但平均掩盖了尾部。
纯电车型三年保值率普遍降至70%以下,长周期贬值速度仍然快于燃油车。
40万级别的某款新能源车一年掉15万,不是孤例,是价格战和技术迭代叠加后的定价现实。
更关键的东西在后面。
2027年7月1日,L3级自动驾驶强制性国家标准正式实施。
GB 44721《智能网联汽车自动驾驶系统安全要求》要求转向、制动、电源、控制等核心系统实现双重冗余设计,单点故障不影响安全降级,L3准入不再是OTA能解决的问题,而是从硬件架构层面的整车重新设计。
同一年,固态电池小批量装车。
2026年6月工信部等部门发布的方案明确,2027年第一季度前完成固态电池整车装配和热管理的国家标准制定。
宁德时代规划2027年小批量生产,比亚迪计划2027年左右启动全固态电池批量示范装车。
这意味着什么?
你今天买的一辆以续航、智驾、车机为核心卖点的车,两年后它的智驾规格可能已经不在新国标的合规框架里。
三年后固态电池开始上车,当前主流液态锂电池车型的残值评估体系会被整条重写。
技术折旧正在变成二手车定价里一个无法回避的负项。
买家在报价的时候,已经在为这辆车两年后还合不合规打折。
05
3.2亿辆。
截至2026年,全国燃油车保有量仍然超过3.2亿台,占汽车总量近九成。
新能源渗透率在新车端已经冲到62.9%,但在存量端,新能源车只有四千多万辆。
一边是新车市场每卖出三辆就有两辆是新能源,一边是路上跑的车九成还是烧油的。
存量燃油车的接盘问题,不是一个季度能消化的事情。
它是一场长达十五到二十年的渐变。
燃油车的残值不会一夜归零,但它的流通性会持续变窄——越往后,愿意接手一辆二手燃油车的买家越少,车商的收车意愿越低,报价越保守。
这不是某一家车商胆子小。
是整个价格发现机制在系统性下移。
每一笔成交,都在确认一个更低的残值预期。
06
居民不是没有钱。
2026年前三季度,住户存款增加9.39万亿元,住户贷款减少1.03万亿元。
6月末住户存款余额达到173.48万亿元,人均超过12万。
央行二季度的城镇储户调查:62.9%的居民倾向于更多储蓄,只有22.5%倾向于更多消费。
存款在涨,贷款在缩。
多存少贷。
二手车市场的冷,不能只归因于车不好卖。
更深的一层是:家庭在重新评估什么资产可以持有,什么资产应该尽快脱手。
房子已经经历过一轮定价重估,现在轮到车。
当一辆车从随时可以变现的大件变成落地就开始折旧的消耗品,持币的人不会急着进场,持有的人会加速出手。
供给在涌出,需求在后退。
2026年上半年二手车交易量971.32万辆,历史上第一次接近同期新车零售规模。
交易量在涨,但价格在跌,车商在亏。
量升价跌的含义只有一个:卖方比买方急。
07
出口端暂时还在托底。
2026年9月国内汽车销量同比下滑26%,出口在增长。
但欧洲的大门正在从关税换成配额加价格承诺。
2026年1月,欧盟以价格承诺机制替代最高35.3%的反补贴关税,企业需要承诺最低进口价格和年度出口量上限,每款车型单独定价,接受穿透式审查。
出口不再是无限泄压阀。
国内产能利用率59%到73%的现实没有改变,价格战的根源没有消失。
只要海外需求还能消化一部分产量,从生产端补贴转向居民端收入提升的紧迫性就不够强。
而在这个过程中,最先感受到寒意的,从来不是报表上的数字。
是那个把车开到二手车市场、被告知今天只能给这个价的人。
是一辆停在展销区三个月、车窗上贴着标价、没有人驻足的车。
你觉得,现在手里那辆车,还能算资产吗?
评论区聊聊。
创作声明:本文为基于公开新闻与权威报道的深度解读,部分细节为合理推演,不代表任何官方立场,请勿与现实绝对关联。