9.5万辆!9月重卡销量环比上升10%!出口/新能源为市场“续命”|光耀评车


来源:第一商用车网

度过惨淡的七八月份,9月份的重卡市场,会逆转淡季,成就“金九”,开启下半年小旺季吗?
恐怕不是这么容易。
2020-2026年我国重卡市场销量月度走势图(单位:辆)
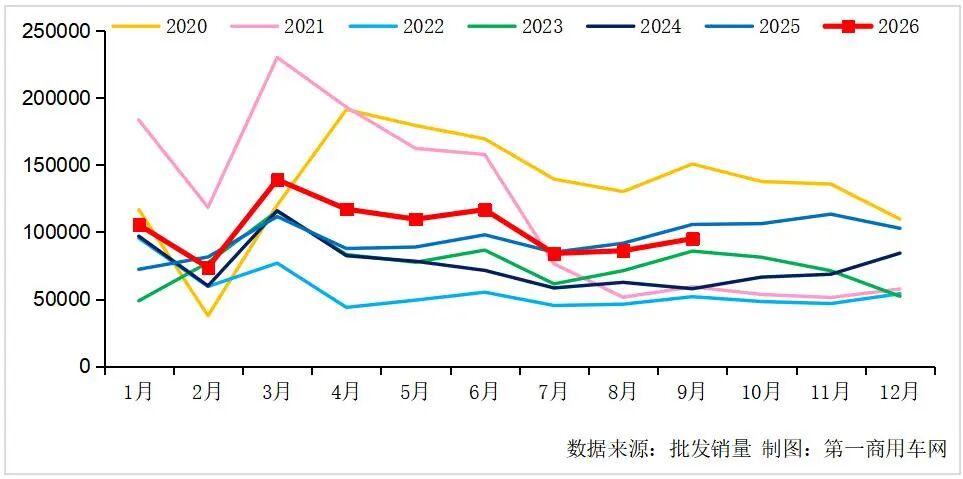
9月重卡销量同比下降10%,环比有所修复

众所周知,今年上半年一路高歌猛进的重卡市场,在下半年步入“淡季调整时间”。尤其是7月和8月,销量同比两连降,相比5、6月份可谓形势急转直下。
那么,9月份呢?是“金九”吗?
根据第一商用车网初步掌握的数据,今年9月份,我国重卡市场共计销售9.5万辆左右(批发销量口径,包含出口和新能源),环比8月销量有所修复,实现环比上升约10%,但相比上年同期的10.6万辆下降约10%。这是重卡行业今年以来的第四次同比下降,也是今年以来的三连降。
今年1-9月,我国重卡行业累计销量达到约92.6万辆,同比增长约13%,累计增速进一步放缓。
2015-2026年我国重卡行业销量年度走势图(单位:万辆)
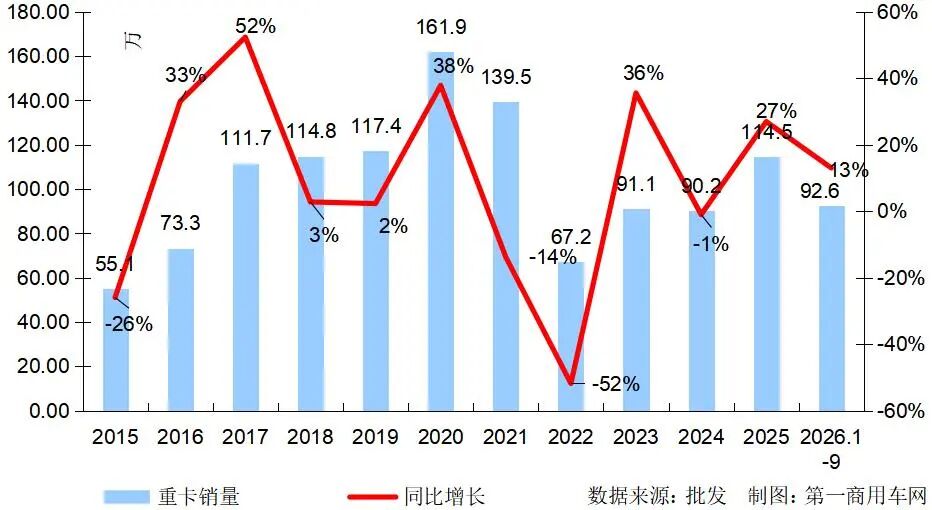
9月份重卡市场批发销量环比增长,主要是因为季节变化,运输需求相比淡季的7-8月有所改善,因此购车需求也有一定的环比增长。但同比出现下降,则是源于多方面的不利因素“交织”:国内货运需求不振、运费走低、政策法规透支、行业去库存、去年同期销量较高,以及油气价格走高等。
首先,下半年以来物流运输行业相比上半年的压力尤甚,公路运费低迷,车队、个体的运营盈利性进一步变差,购车需求减弱;再加上去年同期销量基数较高(国四货车以旧换新的推动),而今年国四货车存量相比去年已经大大减少,以旧换新政策的刺激作用相对有限,由此导致9月份重卡销量有一定同比下滑。
其次,包括9月份在内的整个三季度市场其实仍在消化重卡AEBS法规切换所带来的提前透支影响,重卡行业仍在去库存;再加上传统石化能源的价格走高(柴油价格和LNG价格),进而导致包括LNG重卡、柴油重卡在内的细分领域销量同比下降均较为明显。
第三,公开数据显示,从今年8月份到9月,汽柴油批发价格涨了4次、降了1次,在这种“涨多降少”的整体环境下,各地中石油、中石化0号柴油的终端售价已经一路飙升到8.2元以上/L,而LNG的价格在9月份也有所升高,各地气价普遍在6元以上/kg,6.5元、6.7元、6.9元的也不算少见。柴油价格连续上涨,气价也不遑多让,大量中长途油车和气车的用户都处于“躺平”状态,暂时不再考虑更换新车。这对于三季度末的重卡新车需求势必会造成直接的负面冲击。
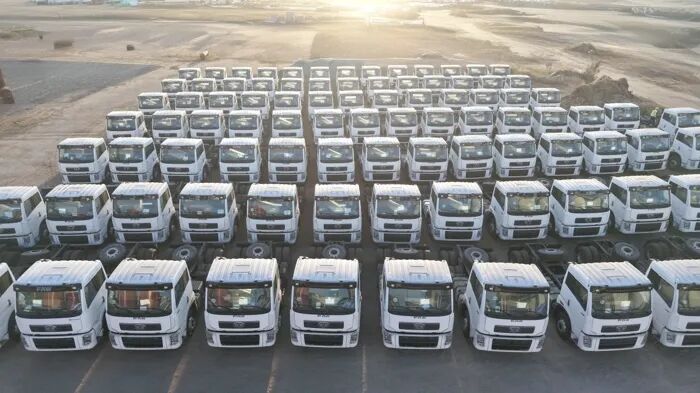
国内需求比较一般,海外还是有好消息传来,尽管“金九”的成色不足,但海外出口依旧强劲。今年9月份,受益于非洲、拉美和中亚等出口市场的拉动,中国重卡行业海外销量继续保持上涨趋势,当月出口量预计同比增长约21%。
燃气车静待回暖,出口和电动重卡“扛大旗”
2026年9月,我国重卡销量“三连降”,天然气重卡和新能源重卡等细分领域的表现又是如何的呢?
由于多方面不利因素“叠加”(如上所述),预计今年9月的国内重卡终端实销同比下滑接近20%,环比则有19%左右的上升(“修复”)。很显然,环比的修复不是很理想,同比仍然是两位数下降,“金九”成色不足。
一方面,天然气重卡实销在9月份的同比降幅仍超过6成。从今年6月份开始,受气价上涨的影响,燃气重卡市场便进入下降通道(5月份销量基本可以算是持平),迄今已经是四连降:6月份下降12%降至1.2万辆,7月份和8月份降至6000辆级;9月份预计同比下降63%左右,环比修复性上升30%多,国内渗透率不到13%。相比上年同期超过2.3万辆的销量水平,2026年9月份的燃气重卡销量,确实有点惨淡。
天然气重卡在10月份能否继续环比回升?还得看油价和气价的走势。
另一方面,以纯电重卡为主力的新能源重卡终端销量重回3万辆以上高位。今年9月份,新能源重卡市场度过了7、8月份的“淡季时刻”(7-8月的平均月销量只有2.6万辆),当月销量跃升到3万辆以上,预计总销量超过3.3万辆,比上年同期的2.4万辆增长近4成,环比8月也上涨了20%以上。客观而言,新能源重卡销量的同比增速下半年以来在持续放缓,这固然有二季度市场透支的影响,但更多是由于上年同期基数逐月上升的因素使然——2025年的新能源重卡销量从9月份开始便迈上2万辆台阶。
现在的问题是,电动重卡发展趋势在四季度已无悬念,而柴油重卡、天然气重卡究竟何时能回暖呢?这不仅事关各自细分领域的表现,也事关重卡整体销量规模的高低。