中国需面对最坏局势:美国封锁我国石油运输路线,剩余链条亦存风险,关注的不只是油价还有能源整体安全

一艘三十万吨级的超大型油轮从波斯湾起航开往远东,船东最先关心的往往不是海况,而是新加坡和伦敦发来的两张单子。一张是银行的信用证核验,另一张是保险经纪人重新核算的战争险费率。
这两张薄薄的纸片背后,正悄然发生一场没有硝烟的围堵。
很多人习惯把能源安全理解为一条非黑即白的界线——要么油轮顺畅进港,要么海峡被军舰彻底截断。但现实中大国博弈的手段早已换了打法。
对方既没有在主要航道上架设火炮,也没有直接派兵切断输油管道,而是通过一套精密的金融规则、地缘施压与长臂管辖,把每一桶运往国内的原油成本推高、流程拖长、风险放大。
先看海运这条承载着绝大多数进口份额的通道。
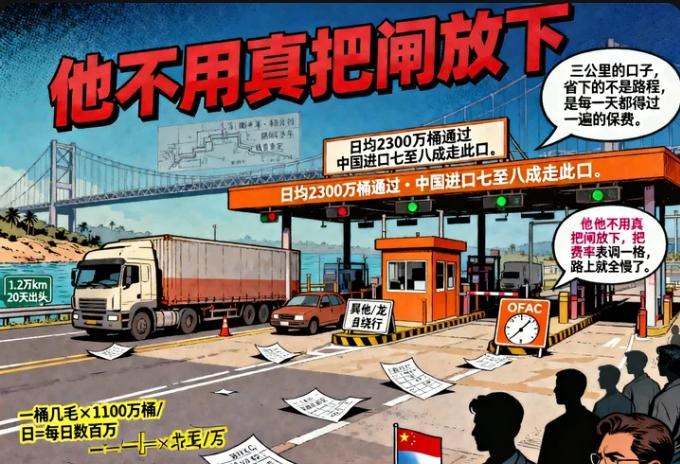
中国每年进口原油超过五亿吨,对外部资源的依赖程度在七成以上徘徊,其中七到八成的海运货轮都绕不开马六甲海峡。这条最窄处不足三公里的水道,每天吞吐着两千多万桶原油。
所谓马六甲的困境谈了二十年,大家都在找替代路径,但账本是残酷的。如果油轮改走巽他海峡或龙目海峡,不仅水深限制了大船的满载吨位,航程还要多绕一千多公里,单程多花两到三天。
多出来的两三天,摊到大型油轮的航次周转上,意味着整条航线的运力直接缩水。更关键的变量在金融端。
在美国二〇二五财年的国防授权法案中,已经写入了授权其军队在特定情况下封锁关键能源通道的条款,马六甲和南海赫然在列。条款躺在纸面上,对远洋航运业而言就是实打实的风险定价。
劳合社等国际保险机构在二〇二四至二〇二五年间几度调整战争险费率,费率每上浮零点一个百分点,一艘巨型油轮往返一趟的保费就要多支出数万美元。这种成本的层层叠加,根本不需要一兵一卒在海上设卡,仅仅凭借一份法案、几场演习,就能通过全球航运保险体系把负担原封不动转嫁给买家。
与此同时,金融结算层面的勒索更加直接。
今年四月,美国财政部海外资产控制办公室将恒力石化大连、山东金城、河北鑫海等多家中国炼化企业列入特别指定国民名单,理由是涉及伊朗原油采购。商务部虽然迅速出台《阻断办法》明确规定国内企业不予执行其不当管制,但在跨国金融结算的实操中,全球主流结算通道仍受制于美元体系。
一旦涉事,跨国银行的合规审核周期成倍拉长,船东承运意愿下滑,过去依靠灰色航运网络获取的原油折价空间被大幅挤压。即便根据大宗商品数据机构Kpler的统计,制裁落地时阿曼湾外海仍有超过一亿五千万桶原油浮仓作为缓冲,短期内不至于断档,但整套采购生态的合规成本已经不可逆地抬升。
海上航线受制于金融与通道的双重挤压,那么耗费巨资铺设的陆上管道网络,能否真正撑起另一片天?
现实比预想的更为复杂。中国陆上有三大跨国管道走向:北面的中俄原油管道、西面的中哈管道,以及西南方向的中缅原油管道。
其中,中缅管道最具战略象征意义。它从缅甸若开邦的皎漂港上岸,直通云南,设计年输送能力两千二百万吨,折合每天约四十四万桶。
这条线当初的设想,就是为了在马六甲之外撕开一条直通印度洋的应急侧门。
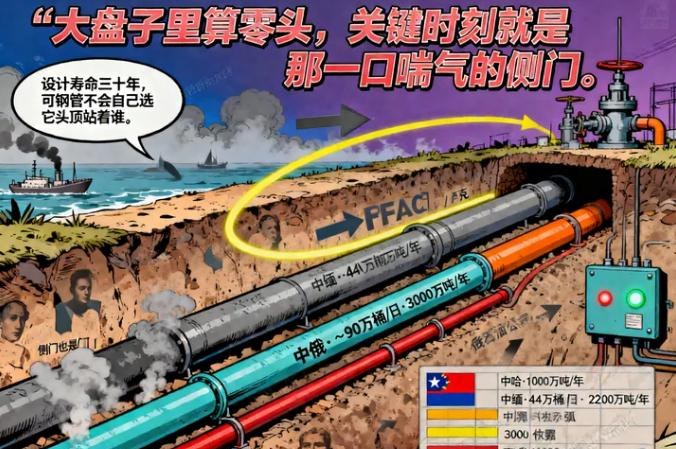
然而,管道能够埋进地下,却无法隔绝地表的动荡。缅甸若开邦的内部冲突持续激化,地方武装力量已经控制了该邦大约九成的土地,战火一度逼近皎漂港周边数英里范围。
今年二月,皎漂工业区内为管道配套的电力设施不得不整体拆迁转移以规避战火。当沿线安全巡逻无法正常维持、设备检修车辆难以通行时,哪怕钢管本身完好无损,整条输油动脉的运行效能也会被极限压缩。
北面的中俄陆路管道虽然避开了战乱,年输送量达到约三千万吨,但同样遭遇了非军事手段的远程干扰。美方将俄罗斯石油公司、卢克石油公司等能源巨头列入制裁名单后,国内主要大型石油企业随即暂停了部分海运现货采购。
而在管道输送端,即便两国边境内的管道设施运转正常,结算通道受阻和上游受限的隐患始终存在。甚至连承担部分过境输油任务的哈萨克斯坦方面,也因缺乏明确的二级制裁豁免而对过境运输心存顾虑。
据Kpler数据显示,受多重运输受阻因素影响,今年五月包含陆路管道在内的部分周期进口统计中,日均到港及管输量一度出现大幅波动,滑落至阶段性低位。
面对这种复合型围堵,常被提及的防御底牌是国家战略石油储备。公开报道与业内普遍测算认为,国内的战略储备加上商业库存,足以支撑八十至一百天以上的应急消耗,极端状态下撑过数月不成问题。
但必须清醒地看到,战略储备的本质是应急缓冲器,它的功能是买时间,而不是直接提供能源增量。如果在储备消耗的周期内,海运金融通道没有被彻底打通,陆上管道过境国的安全局势依然失控,那么储备的倒计时只会演变成新的战略被动。
当年国际能源署协调成员国大规模抛储平抑油价,最终仍难改市场周期,便印证了库存调节治标不治本的客观规律。
另一个被寄予厚望的变量是新能源转型。二〇二五年国内新能源乘用车的新车渗透率已经越过百分之四十的关口,道路交通领域对成品汽油的替代效应正在加速释放。
但这仅仅化解了能源消费的一部分压力。在整个国民经济大盘里,数以亿吨计的原油并非被直接烧掉,而是作为基础化工原料,转化为化纤、塑料、合成橡胶,以及航空煤油与重载柴油。
这些重化工业与工业基础的刚性需求,目前尚无法依靠电池和电网完成替代。
回看这一整套博弈脉络,外部力量的切入逻辑非常清晰:它避开了成本极高的正面冲突,专门在交易成本最敏感的灰色地带下刀。在海上推高保险费率,在银行切断汇路,在陆上利用地缘破碎带阻断管道运营。
这意味着,单纯依靠多修几条陆上管线、签几单长期采购合同的传统避险手段,正在逼近效能的极限。未来的能源安全,不再只是供需平衡表上的数字填空,而是对深海护航能力、海外资产实质安保能力、离岸本币结算体系建设,以及战时工业替代深度的一场全面大考。
当对手选择在规则与暗处持续施压,真正决定命脉稳固与否的,早已不仅是地底下的油井和仓库,而是提着篮子的那只手,到底有多硬。