云南网约车9月运营破局:旅游省份跑出“逆季”增长曲线

在全国网约车行业普遍进入存量博弈阶段、许多城市运力接近饱和的背景下,云南交出的最新运营答卷颇为醒目。2026年9月,该省网约车订单不仅未现传统淡季回落,反而继续上扬,在以旅游为主导的区域出行市场中,走出与众不同的增长轨迹。
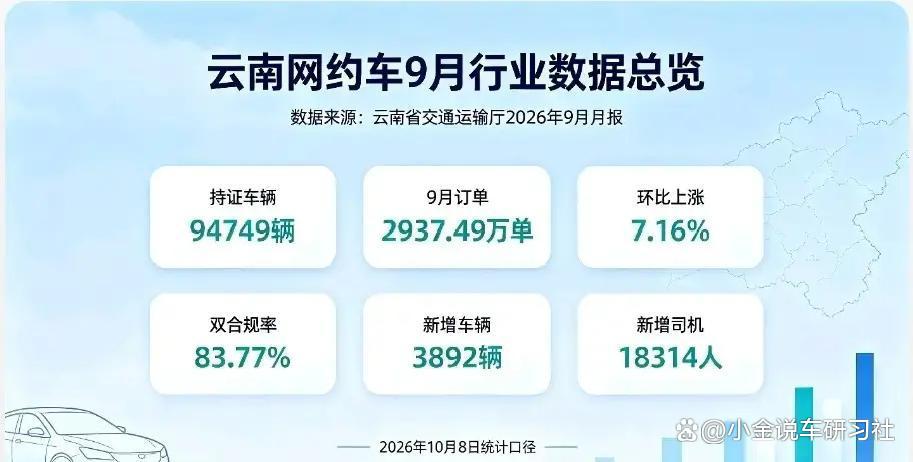
从云南省交通运输厅公示的月度行业监测数据看,全省已取得许可的网约车车辆规模达到94749辆,9月各平台合计完成2937.49万单订单。淡季时期单量依然稳步抬升,一方面显示出文旅经济对本地出行需求的持续支撑,另一方面也折射出多年来持续推进合规治理之后,网约车行业运行状态的变化。
官方监测数据显示,截至2026年10月8日,云南网约车双合规订单率达到83.77%,较上一周期略有提升,同比增幅更为明显。9月订单环比上涨7.16%,当月新增合规网约车车辆3892辆,新增取得资格证的从业人员18314人,持证驾驶员规模突破27万人。订单量、运力投放和合规水平几组关键数据同步改善,构成了“需求回暖、合规提速、运力扩容”的整体景象。
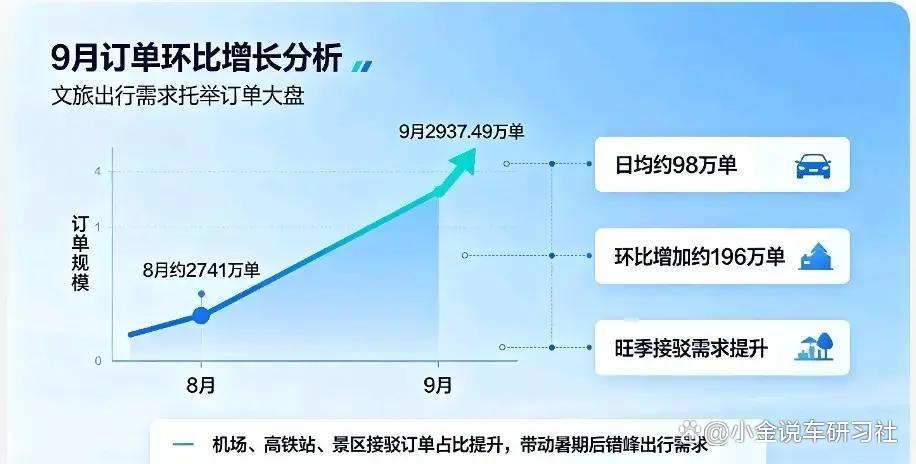
9月在多数城市属暑期之后的出行淡季,而云南却呈现出反向走势,关键在于旅游消费的延续和扩展。暑期客流效应尚在叠加,错峰出游、家庭短途出行以及周边县域游保持较高热度,昆明、大理、丽江、西双版纳等重点文旅城市的机场、高铁站与景区之间接驳需求持续强劲。跨区域、跨场景的用车组合,支撑了当地网约车订单量的进一步增长。
与以日常通勤、商务差旅为主的一二线城市不同,云南网约车订单的使用场景更加多元。旅游接驳、跨县域出行和景区往返在整体订单中的占比较高,对工作日与周末的敏感度较低,更紧跟旅游人流的变化节奏。这样的结构,使得当地出行需求在传统意义上的“淡季”仍能保持活跃。
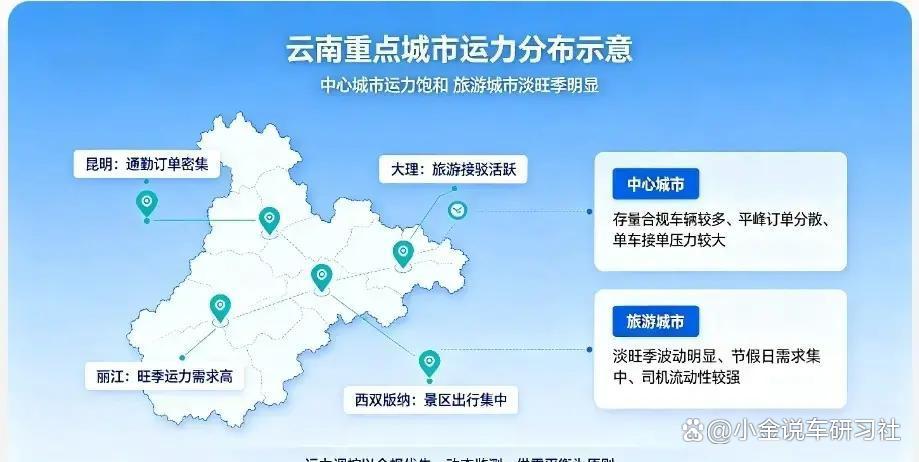
从区域划分看,各州市之间的用车特征差异较为明显。昆明依托人口体量和城市功能,形成稳定的通勤和商务出行支撑盘;滇西热门旅游目的地单量则更多依赖游客流量;滇东北、滇中部分地级市以本地居民日常出行为主,订单相对平稳。多种类型城市共同构成的组合,使得全省整体出行市场对单一因素波动的敏感度降低,具备一定韧性。
将2937.49万单订单折算到日度,9月日均出行订单接近98万单,在西南地区省级出行市场中处于较高水平。与8月数据对比,9月新增订单接近200万单,增幅平缓,未出现短期异常拉升情况,与文旅市场自然复苏进程较为贴合。需求持续处于释放状态,尚未显现集中透支迹象。
运力方面,截至统计时点,云南省合规网约车许可车辆数量为94749辆,单月新增近4000辆合规车辆,表明合规运力仍在扩张。持证驾驶员人数超过27.5万人,较上月新增一万八千余名司机,从业群体继续扩大。
需要区分的是,合规许可车辆属于取得网络预约出租汽车运输证后的资质统计数据,并不等同于每天在线接单的活跃车辆规模。其中包含数量较大的兼职车辆群体,有些只在旅游旺季或节假日期间上线营运,还有部分车辆受保养、年检或阶段性停运等因素影响,未必保持持续接单状态。驾驶员群体同样存在类似情况,27万余名持证者中同时包含全职司机与大量本地兼职人员。旅游旺季时,云南多地居民通过报考从业资格进入平台,以缓解景区和交通枢纽的运力压力,这一季节性补充也导致司机数量在旺季阶段性放大。
在运力扩容的同时,云南各地并未采取一味增加照的方式,而是根据区域特征实行差异化调控。部分核心城区已建立运力动态管理机制,综合车辆活跃度、单车订单量和市场饱和度等指标,对运力接近饱和的区域收紧新增许可。通过“核心城市控存量、旅游城市保增量”的方式,尝试在不同城市之间平衡供需,避免局部运力过剩引发恶性竞争。
从规范化角度看,双合规订单率是判断网约车行业安全与合规水平的重要指标,代表人、车两端均持有合法资质的订单占比。2026年9月,云南这一指标达到83.77%,环比继续上升,同比增幅明显,说明此前持续推进的整治与规范措施开始在订单层面体现。
云南网约车早期曾存在无证运营、车辆与驾驶员资质不全以及平台违规派单等问题。部分无资质私家车参与接单,依靠低价抢占市场,不仅扰乱正常经营秩序,也增加了乘客出行风险。近几年,交通管理部门依托全国网约车监管信息交互平台,对订单、车辆、驾驶员进行全流程溯源监管,一方面针对平台向无证车辆和无证驾驶员派单的行为开展查处,将平台责任进一步压实;另一方面则通过简化办证流程和降低合规门槛,引导存量无证车辆和司机完成合法化转化。
随着整治力度持续推进,行业生态随之调整。乘客在较高合规率环境下出行,所乘车辆需通过安全检测,驾驶员需要经过背景审查并投保相关营运保险,安全边际随之提升。对于持续保持合规营运的司机群体,无证低价模式的比例下降,使经营环境相对稳定。监管部门仍维持较高监管强度,通过月度报告公开长期未上传运营数据、与监管平台对接不畅的企业名单,对不规范平台进行清理,以防监管出现空白区域。
在订单增长和合规提升同时存在的背景下,云南网约车市场也暴露出结构性矛盾。城市之间差异明显,运力与订单匹配度不均,导致收入水平呈现分化特征。昆明等中心城市合规车辆基数庞大,全职司机数量较多,在非高峰时段,订单分散削弱了单车接单效率,从业人员的收入压力随之上升。尽管当地已经收紧新增车辆许可,但较大的存量基数仍然带来高强度竞争。
与此同时,大理、丽江、西双版纳等高度依赖游客的城市,则更明显地体现出淡旺季切换带来的冲击。暑期、国庆以及冬季康养旅游阶段,客流集中涌入,运力相对紧张,车辆接单效率较高;进入旅游淡季,游客数量下降,订单减少,平台上出现大量空载车辆,司机收入波动较大,部分全职从业者需要跨地区寻求订单,其收入稳定性相较以通勤为主的城市更受季节影响。
除城市结构差异外,部分小型平台在监管对接方面仍存在短板。个别平台数据报送不连续或不完整,通过较低准入门槛吸纳不合规车辆,以价格优势参与竞争,给合规平台和守规司机带来冲击,也成为后续监管中需要重点关注的方向。
从目前披露的2026年9月运营数据以及现有管控政策来看,云南网约车行业已从早期粗放扩张转向以“提质增效、动态调控、合规优先”为特点的发展阶段。国庆假期与冬季是当地旅游旺季集中期,往年同期网约车订单常处高位,旅游城市对运力的需求会进一步增强。
在更长周期内,“一州一策、动态调控”的设置将作为常态管理工具,文旅重点州市根据客流变化调整合规运力准入节奏,兼顾旺季保障与淡季承载;人口集中的中心城市更侧重在现有基础上进行运力优化和淘汰效率较低的车辆,而不再大规模投放新增运力。从近年新增合规车辆构成看,新能源车型比例有所上升,绿色出行方向的调整正在推进。
对于计划进入网约车行业的潜在从业者,当前市场环境需要更谨慎的判断。整体单量提升并不意味着个体收入必然同步增长,持证司机数量持续增加、市场竞争程度加大,以及旅游旺季与淡季之间的波动,使从业不确定性上升。理性评估自身成本与当地运力饱和度,成为决策前的重要前提。
云南依托文旅资源形成的网约车市场结构,与以通勤为主的地区存在明显差异。以合规监管为底线,以分区域动态控制运力为手段,在出行需求、司机收益和城市交通承载之间寻找平衡,构成当地出行行业现阶段的发展框架。以上运营数据与政策信息来自云南省交通运输厅公开月报,仅从民生出行与行业运行角度展开分析,具体从业与业务办理事项仍需以属地管理部门发布的最新规定为准。