彻底摊牌!奇瑞找日产代工,奇瑞把车开进去之后,又干了一件事,桑德兰空置产线等中国车企来填!

桑德兰工厂一号产线已经空了一段时间。
巅峰期这条线一年能推60万辆车出来,2025年整座工厂只造了27.3万辆,产能利用率不到一半。日产把两条线并成一条,空出来的那条对外招手:谁来都行。
奇瑞来了。2026年6月签的备忘录,2027年4月起,日产现有的员工、日产现有的设备,在一号线上给奇瑞造车。工厂产权还是日产的,排产表各跑各的。
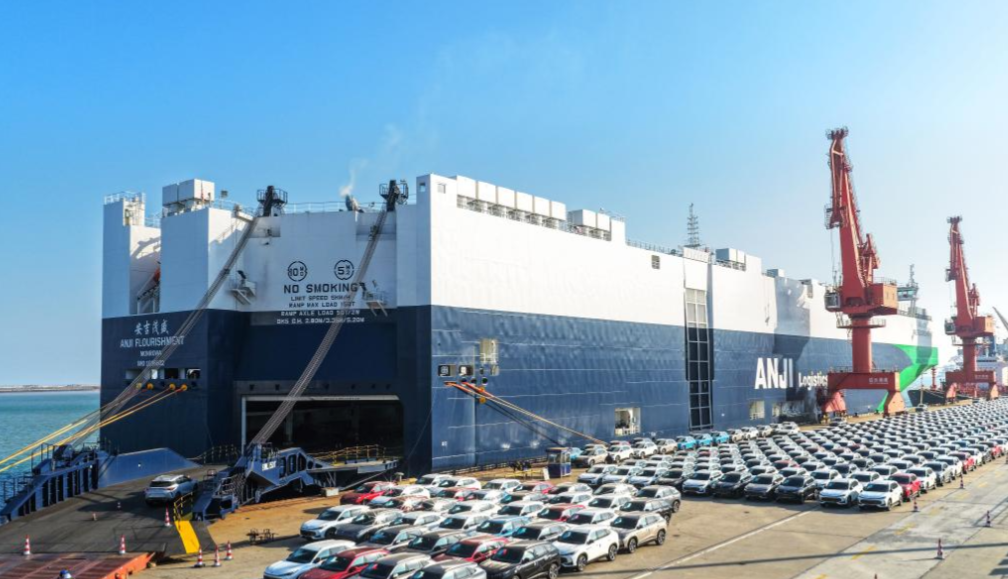
英国没有对中国电动车加那笔反补贴税。欧盟那边最高综合税率能到45.3%,英国还是10%。
门开着,车就进来了。2026年3月,奇瑞在英国单月卖了22495辆,市占率5.9%,排在品牌第二,把宝马、起亚、福特甩在后面。8月,它直接登顶了英国月度销量第一。这是中国品牌第一次在英国干成这件事。
英国为什么不跟。
雷诺兹把话说得很直:英国汽车产业78%的产量往外卖,对中国车加税,北京的反制落在哪个行业、多大体量,伦敦到现在都没做过公开的量化评估。钢铁那边英国已经把关税拉到50%了,因为钢铁有在产的产能要护。汽车这边没有在产的产能要护,有的是空着的。
桑德兰不是孤例。欧洲整车厂2025年平均产能利用率大概55%,盈亏平衡线在80%。英国政府想把年产量做到130万辆,SMMT算出来2026年全年也就82.4万辆出头。业内有人说了句大实话:不算上中国品牌在英国的产能投入,这个数够不着。
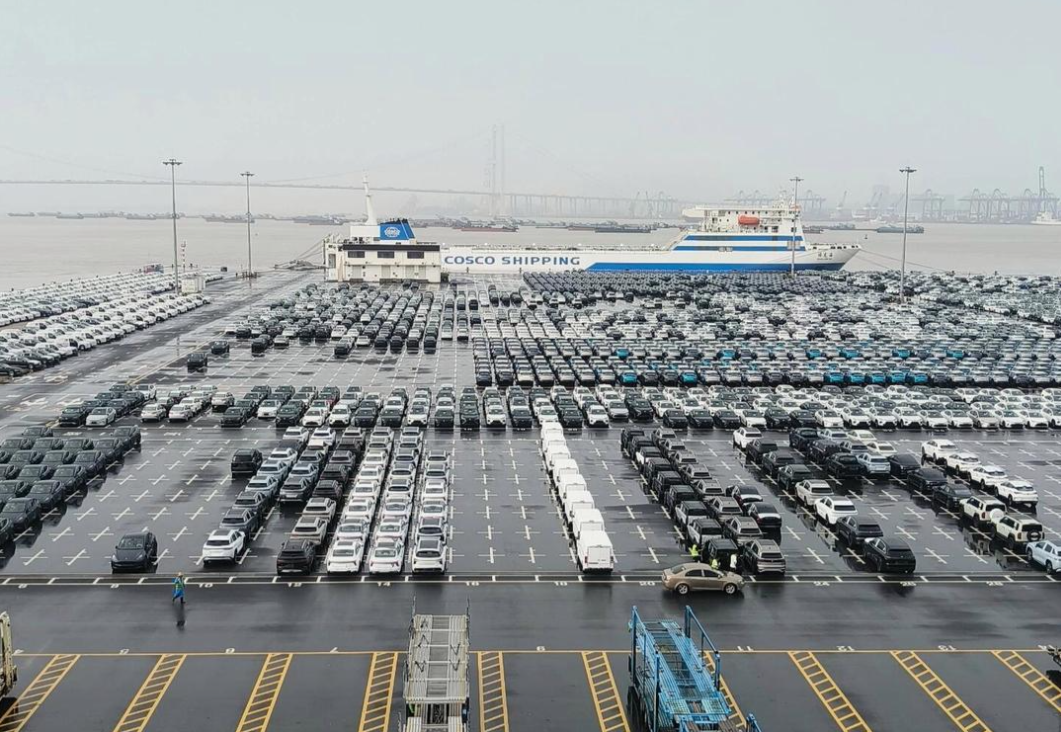
奇瑞需要的东西正好在对面。2026年前四个月它在英国卖了46090辆,市占率6%左右,不缺订单,缺的是把车贴上“英国造”标签的那条线。自己买地建厂,时间以年计;借一条已经在运转的产线,2027年春天就能出车。
日产那边也在算账。2024财年和2025财年两年加起来亏了1.2万亿日元,全球工厂从17家往10家缩,裁员计划两万人。一号线空着就是折旧,有人把订单送进来,工人有活干,设备在转,比空着强。工会代表对《卫报》说的话很朴素:和中国品牌合作,对桑德兰的工人和整个英国汽车行业都是好消息。
但这扇门不是没有门框。
2027年1月1日,英欧贸易协议里的原产地规则要收紧。电池电芯里非英国或欧盟材料的价值占比不能超过35%,电池组不能超过30%,过不了这条线,电动车在英国和欧盟之间交易就要交10%的关税。
欧洲汽车制造商协会算了一笔账:欧盟生产商2027年预计卖出的52万辆电动乘用车和厢式货车里,大概82%过不了这条线,涉及金额约179亿英镑。汽车制造商在游说推迟,电池材料企业巴斯夫和优美科在往反方向推,理由很硬:你一边说要建欧洲自己的电池链,一边把规则松掉,以后谁还投正极材料。
欧盟委员会的态度是,再推迟会伤“公信力”。
桑德兰造出来的车,如果电池里的材料绕不开中国供应链,2027年之后往欧盟卖,可能卡在技术条款上,而不是关税表上。英国给的是10%的进口税,原产地规则管的却是车里面装的东西从哪来。
奇瑞不是只把脚放在桑德兰。它在利物浦设了欧洲总部和研发中心,商用车的摊子先铺过去了。吉利通过路特斯和沃尔沃嵌在英国研发制造体系里很多年了,蔚来在牛津郡有工程设施,长安在英国也落了研发中心。
这些地方雇的人、交的税、转起来的项目,和桑德兰一号线上那些日产员工的排班表,是两套不同的账本。关税辩论里“中国车企”是个抽象靶子,利物浦研发中心里的人不是。
2027年4月,桑德兰一号线开始出奇瑞的车。同一年1月,原产地规则先生效。
两个日期之间隔了三个月。