国内锂电池电动车未来发展

国内锂电池电动车覆盖新能源四轮汽车与电动两轮车两大核心赛道,均已完成从政策驱动向市场驱动的转型,建成全球最完整的锂电产业链,动力电池全球市占率超70%,整车产销连续11年位居全球第一。
一、整体发展历程(以四轮汽车为主线)
1. 战略启动期(2009—2015)
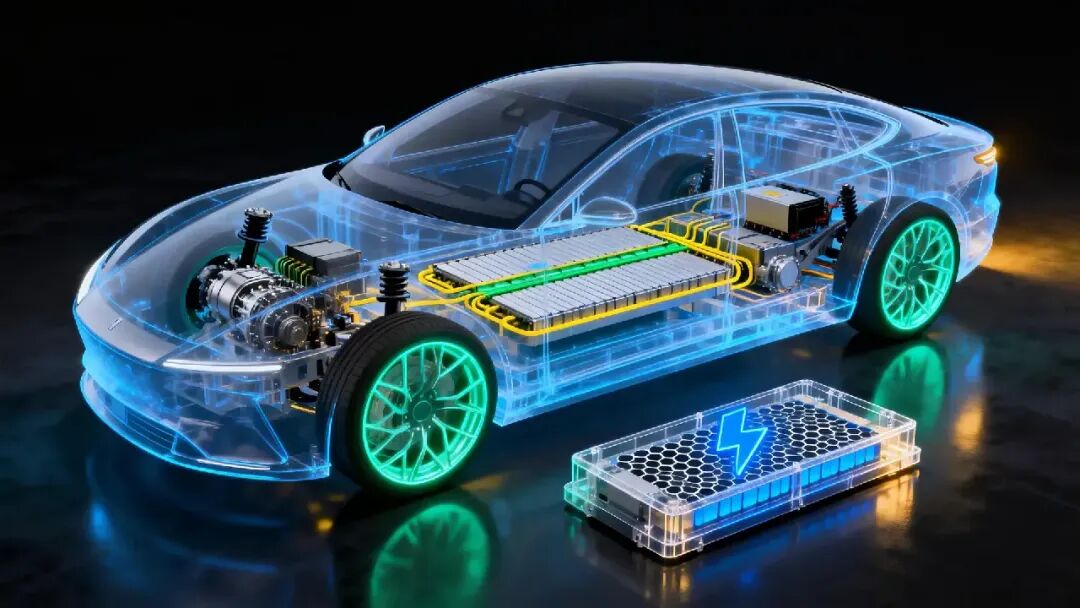
2009年正式确立纯电驱动技术转型战略,新能源汽车被列为战略性新兴产业,启动“十城千辆”示范工程。行业从多元技术路线探索,逐步收敛至磷酸铁锂、三元锂两条主流锂电路线,早期以商用车、公共领域推广为主。
2. 高速推广期(2016—2020)
补贴政策向高能量密度倾斜,三元锂电池迎来爆发式增长,乘用车电动化加速。2019年补贴大幅退坡,行业经历短期阵痛,同时电动自行车新国标正式实施,轻量化要求推动两轮车开启“铅酸转锂电”浪潮。
3. 市场化爆发期(2021—2024)
补贴全面退坡后,行业内生动力取代政策驱动,新能源汽车渗透率从15%快速突破50%。磷酸铁锂凭借成本、安全与循环寿命优势,市场份额反超三元锂,成为绝对主流;两轮车锂电渗透率随共享电单车、换电模式普及持续攀升。
4. 高质量发展期(2025至今)
产业从规模扩张转向技术升级与全球化布局,增速逐步换挡。快充、半固态电池、CTC一体化、智能化成为核心竞争点,整车与电池企业同步加速海外产能布局。
二、核心赛道市场现状
(一)新能源四轮汽车:锂电为绝对核心
1. 产销规模
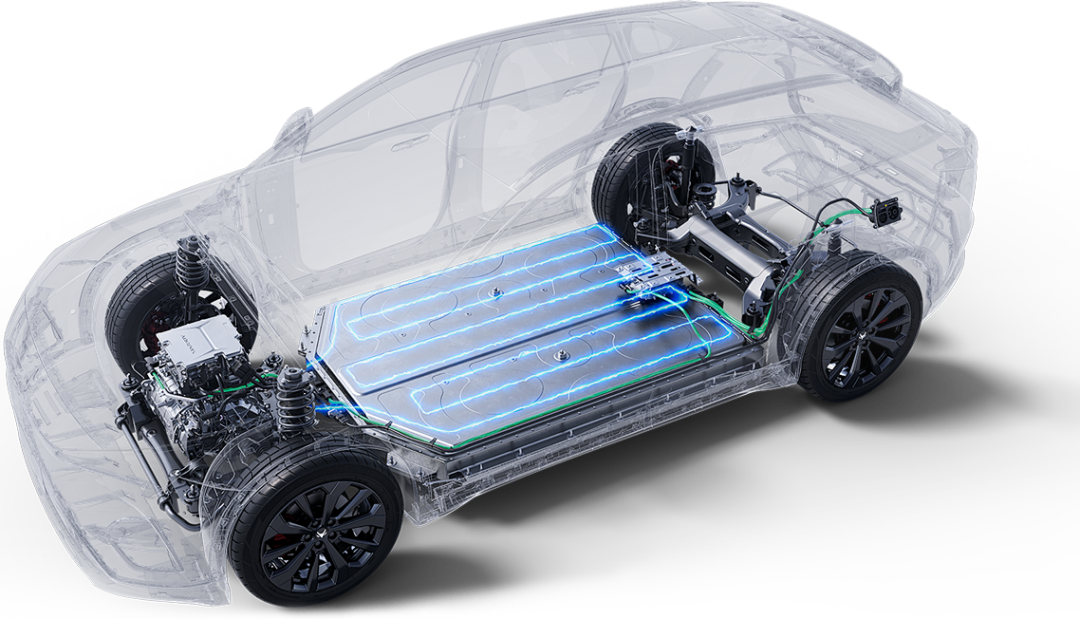
2025年国内新能源汽车产销分别完成1662.6万辆、1649万辆,同比增长29%、28.2%,国内市场渗透率突破50%,全球市场份额达68.4%,连续11年稳居全球第一 。
2. 电池装机
2025年国内动力电池装车量达769.7GWh,同比增长40.4%。其中磷酸铁锂电池装车625.3GWh,占比81.2%;三元锂电池装车144.1GWh,占比18.7%,“磷酸铁锂主导、三元锂坚守高端”的格局稳固。
3. 竞争格局
宁德时代、比亚迪合计占据约65%的国内市场份额,中创新航、国轩高科、亿纬锂能等二线厂商加速蚕食头部份额,行业竞争从规模转向技术与成本精细化比拼。
(二)电动两轮车:锂电替代加速渗透
1. 替代进程
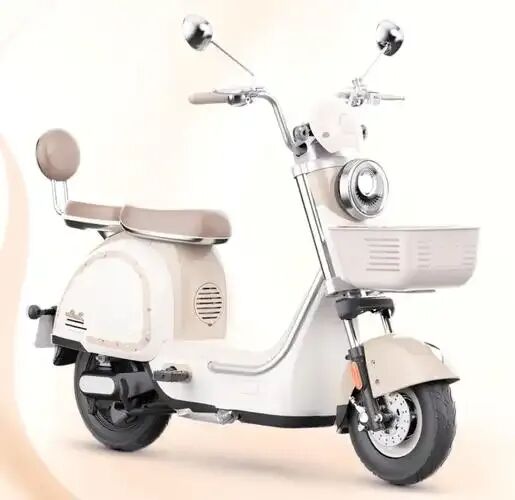
2025年电动自行车新车锂电化率达65%~80%,一二线城市新车渗透率超80%;全行业存量车辆中锂电车型占比约28.6%,铅酸替代仍有较大空间。
2. 核心推手
新国标轻量化要求、铅酸电池环保整治、共享电单车与换电网络普及,叠加车规级磷酸铁锂技术下沉、锂电成本持续下降,共同推动两轮车锂电化提速。截至2025年底,全国已建成标准化换电站超18.6万座。
3. 规范升级
2024年《电动自行车用锂离子蓄电池安全技术规范》正式实施,行业从野蛮生长转向强制安全标准,小作坊非标电池逐步被淘汰。
三、主流技术路线演进
1. 两大成熟路线形成互补分工
- 磷酸铁锂(LFP):晶体结构稳定,热失控温度超500℃,安全性强;不含镍钴稀缺金属,成本比三元低20%~30%;循环寿命可达3000~6000次。通过刀片电池、CTP/CTC结构创新弥补能量密度短板,主导家用代步、运营车辆市场。
- 三元锂(NCM/NCA):能量密度更高、低温性能优异,-20℃容量保持率显著优于磷酸铁锂,主要配套高端长续航车型与北方市场。高镍低钴化是核心迭代方向,持续降低对稀缺金属的依赖。
2. 结构与前沿技术突破
- 结构创新:CTP(无模组)、CTC(电池车身一体化)技术大幅提升系统集成效率,降低零部件成本。
- 快充技术:以神行超充电池为代表的方案,实现“充电10分钟续航400公里”,针对性缓解补能焦虑。
- 前沿路线:半固态电池已实现小批量装车,全固态电池、钠离子电池、磷酸锰铁锂处于产业化前夜,预计2027年后逐步规模化。
四、产业链与全球竞争力
国内已建成锂矿加工→正负极/隔膜/电解液四大主材→电芯制造→整车配套→回收利用的全产业链闭环,核心材料国产化率超90%:
- 上游:锂盐产能全球占比超90%,但锂矿资源对外依存度仍处高位。
- 中游:动力电池全球市占率超70%,四大主材全球占比超80%,具备极致规模与成本优势。
- 下游:整车与电池企业同步出海,在欧洲、东南亚、中东建设本地化产能,从产品出口转向技术、品牌全链条输出。