本田把中国造的车运回日本后,世界才发现日本汽车工业的招牌裂了

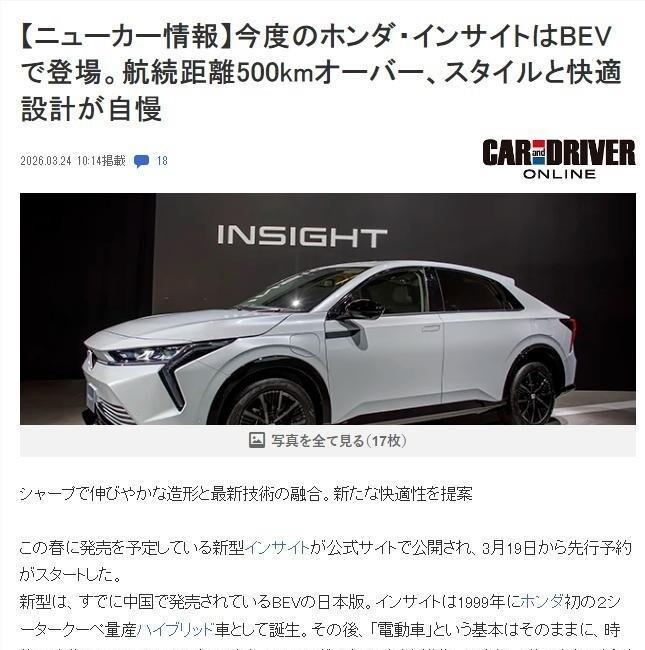
而这道缝后面藏着的,不是一辆车的来历问题,是日本汽车工业整套话语权的松动。
先看本田为什么急。日本国内纯电产品线薄得可怜,此前只有N-One e:和N-Van e:两款轻型电车,标准尺寸的Honda e因为续航才259公里,2024年直接停产。特斯拉在日本闷声吃中高端,丰田、铃木也在推新纯电,本田手里没子弹。自己从零开发一款主流SUV?周期太长,等造出来市场早被占完了。
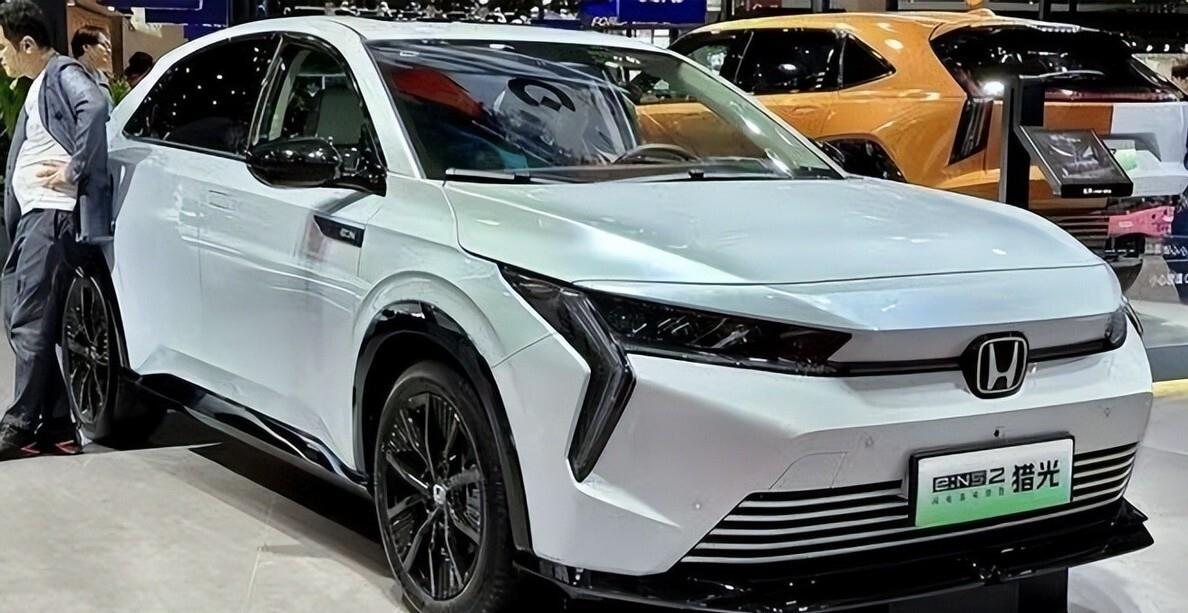
那为什么不选泰国、不选印度,偏选武汉?因为e:NS2本来就在武汉跑了一年多,三电系统、底盘标定、供应链成本都验证过了。直接拿现成平台改右舵,比在日本重新立项省钱省时间。本田开发负责人后来也明说:按全球统一品质标准管,未来还会考虑引入更多海外制造车型。
这根稻草背后,是本田近几年最难看的一份账单。
2025财年(截至2026年3月),本田净亏损4239亿日元,这是它1957年上市以来第一次年度净亏损。亏损大头来自北美三款电动车项目叫停——Honda 0 SUV、Honda 0轿车、Acura RSX全部暂停,相关冲击约1.5万亿日元量级。全球销量从2019财年534万辆掉到360万辆左右,缩水近三分之一。
中国市场更直观:2026年上半年本田在华销量20.58万辆,同比降34.7%;丰田69.47万辆降17.1%;日产23.70万辆降15.0%。日系在华总份额从2020年23.1%跌到2025年9.8%,等于五年丢了一半多基本盘。
本田不是没想过抱团。2024年12月23日,本田、日产、三菱签备忘录,启动合并谈判,计划组一个年销800万辆的“全球第三”。本田出钱出主导权,日产变子公司。结果日产内部炸锅:凭什么被收编?2025年2月5日日产董事会动摇,2月13日正式终止谈判。统合比例、控制权、面子,全谈不拢。
婚没结成,日子还得过。日产自己更惨:2025财年净亏损5331亿日元,加上2024财年6709亿,两年亏超1.2万亿。2024年11月就宣布全球裁员9000人、砍掉五分之一产能。
到2026年8月31日,俩冤家又坐回来,这次不谈谁吞谁,改签技术协议:联合开发下一代SDV的底层ECU、车载操作系统、车辆控制软件,2029财年装车。翻译一下——软件能力都不够,先合伙写代码,别再各烧各的钱。
把镜头拉远,全球座次已经重排。
2025年,日本车企全球销量约2500万辆,2000年以来第一次丢掉榜首;中国车企近2700万辆,首次登顶。比亚迪全年460.2万辆排全球第六,纯电225.67万辆,超过特斯拉163.6万辆;上汽450.7万第七,吉利411.6万第九。日产跌出前十,本田滑到第十边缘。
电动车这条线,中国不是“追平”,是改写规则。燃油车时代比发动机热效率、比精益生产、比十年开不坏;电车时代比电池成本、电控效率、智驾迭代速度、座舱响应、OTA频率。这些环节中国用十年建出完整链:从锂矿、电芯、电驱、域控到智驾算法,全链路在家门口。
日本不是造不出电车,是算不过账。本土市场小、迭代慢、软件人才紧,开发一款新纯电平台动辄几千亿日元,卖几万台摊不薄成本。中国工厂一个月能给你把配置表重排三遍,日本工程师还在走第五版评审流程。
所以本田干的事,本质是一次“分工倒转”:
中国工厂负责把车造出来、把成本控制住、把智能配置塞进去;
日本品牌负责贴标、调校底盘质感、做渠道信任背书;
卖回日本,消费者花420万日元买一台“武汉产本田”,只要开着像本田,没人真在乎螺丝是谁拧的。
日产也在走同一条路。郑州日产把中国团队主导的Frontier Pro皮卡发去拉美、中东、墨西哥;大连和广州基地的N7纯电轿车2026年9月先发东南亚。马自达把南京工厂EZ-6改成6e往欧洲送。现代在北京现代搞Elexio,借中国三电供应链打澳洲。跨国车企的潜规则正在变成:中国不只是市场,是研发与制造中枢。
这时候再回头看“日本汽车招牌裂了”这句话,裂的不是制造精度。
日本车依然省心,混动依然能打,丰田2026上半年全球约500万台,占七家日系近六成,体量是真厚。本田摩托业务在印度、巴西卖爆,利润创新高。日产2026财年一季度也扭亏,经营利润779亿日元。
裂的是“定价权”。
以前是日本定义什么叫好车、什么叫合理价格、什么叫技术标杆;现在电池包多少钱一度、智驾芯片用谁家、座舱生态怎么迭代,议价中心在宁德、在比亚迪、在华为、在武汉和合肥的工厂里。日本车企从“规则输出方”退成“供应链采购方”,标还是那个标,但成本曲线捏在别人手里。
日本消费者接不接受是另一回事。3000台限量,明显是试水:先让本土买家习惯“中国制造的本田”,再决定要不要放大规模。本田商品策划负责人小田建说,数量按目标客群和份额倒推的——说白了,既想要中国产能的便宜,又怕把日本用户刺激太猛。
有意思的是,中国这边舆论也没必要写成“碾压爽文”。e:NS2在国内没打透市场,说明中国供应链强,不等于挂谁标都能爆。本田借的只是“成熟平台+便宜制造成本”,品牌光环、底盘质感、混动口碑才是它敢反向运回日本底气的另一半。
真正该讨论的是另一层:当“中国造、供全球”从偶然变成模式,以后我们买到的所谓“日本车”“韩国车”“欧洲车”,骨子里可能都是武汉、上海、合肥、常州的电子电气架构加电池包,外面套一层本土品牌壳。
那所谓“日本制造”的招牌,以后还剩什么?剩混动系统、剩品控标准、剩售后网络、剩用户对“开不坏”三个字的惯性信任。这些老底子还能撑多久,取决于日本车企把软件和中国供应链揉进去的速度,而不是关起门擦发动机。
有人问,下一家居然这么干的会是谁?看看日产N7的去向,看看马自达6e的船期,看看现代Elexio的澳洲订单,答案其实已经停在港口了。