15万元新车次年降3万,三四年后折旧维修会吃回省下的钱吗?

一辆15万的车上,如果第二年官方价格降了3万,那么三四年后这辆车的残值就会比原来减少几万元;普通家庭所省下来的购车钱,在什么时候会被折旧、维修成本所吞噬呢?
近几年,国内汽车市场降价由阶段性促销转变为常态化的现象,燃油车、新能源车均在不断下降。许多机构认为2027年的行业产能还会持续释放,车辆价格大概率仍处在下行趋势之中。
新车更便宜,确实会降低买车门槛,但是对于有购车计划或者已经拥有家用车的普通工薪家庭来说,真正需要算清的就是提车时少花了多少钱。这里的约六成家庭是指准备买车或者家里已经有了燃油车、纯电车等家用车的家庭,并不包含全款购车没有压力的高收入群体。
这样家庭买车一般要花数年开支,车辆不是一次性消费,而是一笔会持续影响月供、保险、维修和换车计划的长期支出。由于旧车价格下降造成的问题,在两个环节中体现出来的是旧车卖不出去,后期养车也未必更轻松。
第一问题就是保值率会进一步下跌很多。购车者买的时候只看下来的价格,而没有考虑以后的卖出价格。一些合资燃油车的价格比较稳定,在使用几年之后还会卖出回购车款的50%左右。
新车价格经常变动之后,二手车市场也就会随之而发生重新定价。例如,一款新车在当年内售出为15万人民币时,下一年份官方的价格会下降3万元人民币,并且该款同类型的二手车的收购价也会受到影响。
即使车辆保养良好、行驶里程不长,二手车商也会根据新车的价格来定价,旧车的残值很难脱离新车行情而独立存在。如果这种变化延续到2027年的话,计划几年后卖车置换的家庭会发现实际折旧比原先预算多出几万元。
损失不会在买车当天就全部发生,而是在准备出售旧车的时候集中体现出来。新车便宜,不表示整个用车过程的成本就会随之减少;购车支出少的时候,如果折旧加大了的话,那么总的费用也会增加起来。
由于家庭收入变化而不得不卖掉的车辆,其价格远小于剩余贷款的部分。当家庭收入出现波动的时候,必须在它之前卖出车子来偿还债务,并且卖车款不能够满足还款需要,还要用自己的钱补上差额。
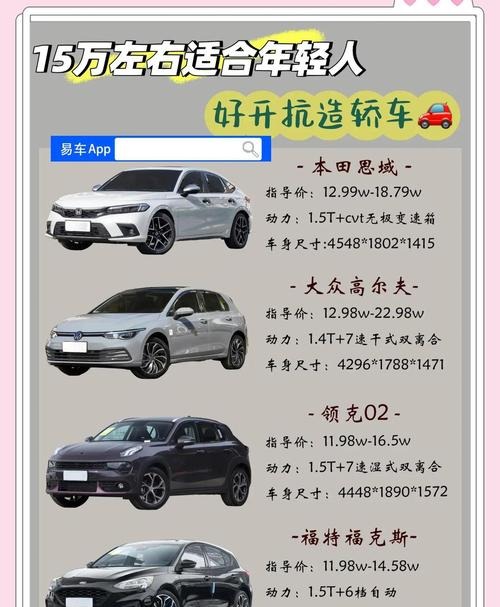
因此,优惠幅度不能作为唯一的购车依据。准备买车的时候,除了比较落地方格之外,还要考虑同款车近二三年内二手市场的情况来估计每年的折旧额,并且把这部分的钱计入到家庭预算中去。
市场保有量大的车型二手交易、配件供应比较稳定,小众型车则需要慎重考虑。车辆属于消耗品,不能够成为稳定的资产,在价格下降的情况下就提前消费,并不意味着所有的家庭都适用。
第二个问题就出现在了售后、维修环节上。整车价格不断下降之后,车企利润空间就会被压缩,企业可以依靠供应链、线下门店和售后服务体系来降低成本。部分车型会采用成本更优的配套零部件,在短期内不会有明显的差别,但是车辆使用五年以上以后零部件老化的情况就必须加以考虑。
热门走量车型的保有量大,其配件一般容易得到;小众车型如果后来停产了,原厂配件采购的时间就会变长、价格也会上涨,进而使车辆维修等待时间也随之增加。新能源车还要解决电池维修和更换的问题。
动力电池占整车成本比例较大,整车售价下降不代表替换单个电池的费用会同步大幅降低。同时部分车企由于利润压力而缩减线下门店,一些城市品牌4S店数量减少,车主保养维修只能去更远的网点或者转向第三方修理厂。
第三方门店技术能力、配件来源及维修工艺不同,普通车主不能轻易地加以辨别。对于打算把车开8至10年以上的家庭而言,售后服务网点的稳定性、配件是否能够持续供应等同于新车配置一样重要。
这并不表示2027年就不适合买车了。家里确实存在通勤、接送老人孩子等刚性需求,每年行驶里程稳定,现金流可以覆盖首付和月供,在购车之后还可以保持一定的应急储备,在售后网络完善、保有量较大的车型上选择购买车辆时会根据自己的需要来决定是否买。
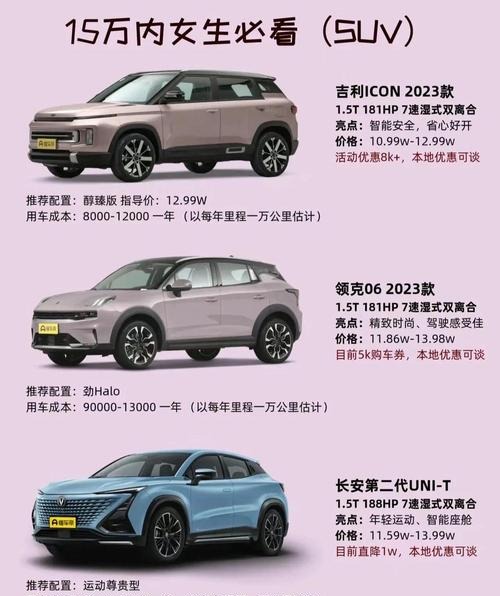
相反,只要以为价格便宜,家里已经有一辆代步车了,那么购车会挤占存款或者影响日常开支,在此情况下再做观望也是可以的。旧车不可以因为担心降价而急于出售,车况良好、暂时没有置换计划的情况下也可以继续使用。
只有近期决定要换车的时候,才需要同时观察新车和二手车的行情。还有两项容易被忽视的支出变化。新车价格下调之后,车损险保额会根据车辆实际价值的变化来调整,出险理赔也是按照当时的车辆价值来计算的,在投保时可以核对保额和险种,避免为不必要的保障支付额外保费。
新车更新速度加快也会对旧款残值造成影响,新款功能升级之后,旧款车的价格就会受到更大的冲击。汽车价格下降使更多的家庭有了一次机会去买车,但是买一辆车不应该只看重眼前的折扣。