交强险每年狂收2852亿却反亏230亿?车主不知的惊天内幕与巨额资金流向大公开

那天坐在修理厂的塑料凳上,看着我的纯电车被高高举起,师傅正拿着内窥镜仔细检查底盘那块已经严重变形的电池护板,空气里弥漫着焦糊味和金属的冷硬气息。
师傅头也不回地丢过来一句,这回可不是简单的钣金喷漆,整块电池包的集成框架受力变形,按照厂家的售后标准只能整体更换,单单是配件报价就已经摸到了新车指导价的三分之二。
那一刻我看着手机里刚跳出来的交强险保单续费提醒,突然陷入了深深的沉思,手里握着的这把方向盘究竟承载了多重的经济博算。
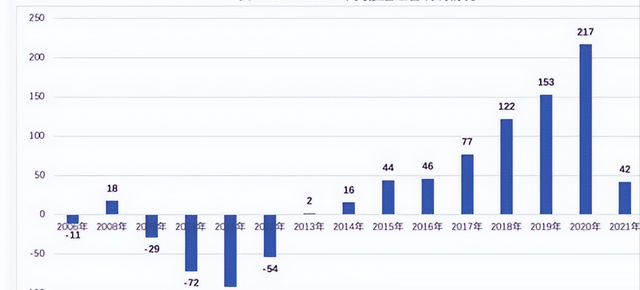
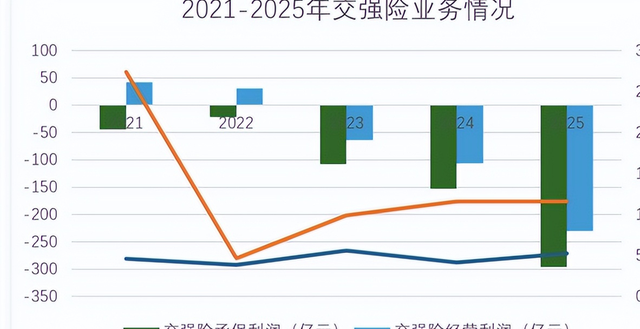
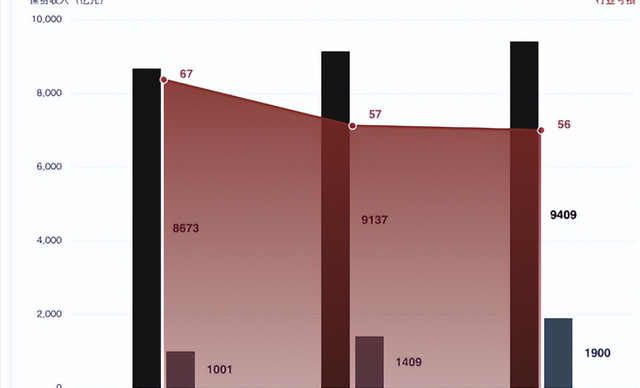
账目上的数字永远比现实更加直观且冷酷,国家金融监督管理总局晒出的那份年度账单明明白白地摆在眼前,去年全国机动车交强险在收了将近两千八百多亿的保费之后,经不住铺天盖地的赔付与日常运营消耗,最终硬生生砸出了两百多亿的真金白银亏损。
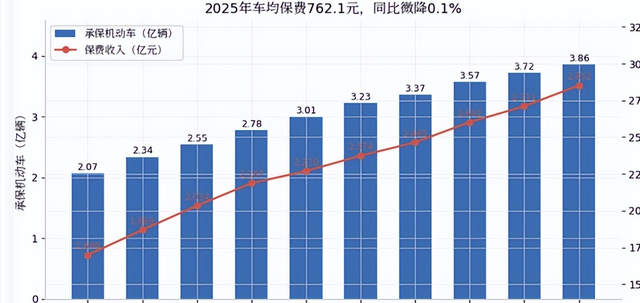
很多人看到这个天文数字第一反应是保险公司又在哭穷,但你把这笔账摊开到全国将近四亿辆的大盘里去细细揉碎了看,每辆车分摊下来的管理运营开支哪怕压缩到了百来块钱,那些法定刚性扣除的税金和保障基金依旧像甩不掉的尾巴。
更别提当年车险综合改革把交强险的责任限额往上提了一大截,对遵纪守法的优质车主给出了真金白银的费率折扣,保障责任的加码跑得比保费增长的速度还要快,这个财务缺口自然就像不断被撑大的气球。
身边的朋友总在抱怨每年交车险的时候钱包像被刀割一样疼,特别是名下挂着新能源车牌的车主,每次去续保都免不了发几句牢骚。
我自己的那台纯电座驾开起来确实轻快静谧,底盘扎实的重心布局带来了极佳的操控稳定性,电门踩下去的瞬间推背感也十分跟脚,但这种驾驶乐趣背后的隐形成本只有真正经历过的人才懂。
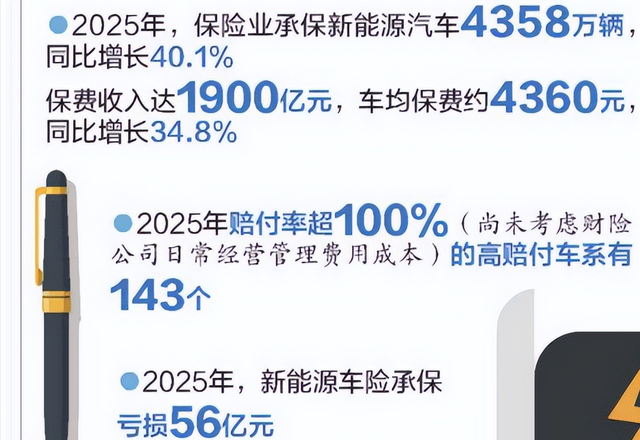
现在路上跑的新能源车越来越多,年轻车主占了一大半,开得猛、跑得勤,再加上网约车营运比例居高不下,高频次的使用场景直接让车辆的均风险成本窜到了燃油车的好几倍。
那些藏在车身结构里的激光雷达和一体化压铸车身,在发生轻微剐蹭时往往只能整体更换,动力电池的单件零整比高得吓人,这些技术架构层面的硬伤直接变成了压在保险公司身上的大山。
医院急诊室门口的救护车鸣笛声总是伴随着冰冷的现实,全国统一的城乡人身损害赔偿标准落实以后,死亡伤残赔偿金直接对标当地居民人均可支配收入逐年往上走。
医疗技术的日新月异固然挽救了更多生命,但也把交通事故中的单人次诊疗费用推到了一个前所未有的高度。
每次看着新闻里通报的庞大立案件数和日均十几万起的理赔量,我都能清晰地感受到伤亡赔偿标准与医疗成本同步增长所带来的压迫感,这不仅是交通事故带来的悲剧,更是整个交通出行生态中无法回避的财务刚性支出。
长久以来老百姓心里总有一个解不开的疙瘩,为什么自己开了十几年车连一次违章都没有,每年还得老老实实交着几百块钱的保费,去帮那些一年到头大事故不断的高风险车辆买单。
交强险作为一项具有强烈民生属性的法定保险,其骨子里流淌的是社会大数法则的血液,追求的是整个大盘的风险共担。
当我们在深夜的城市高架桥上享受着深夜驾驶的自由与微风时,其实是在和千千万万个陌生的驾驶员共同分担着某种未知的概率。
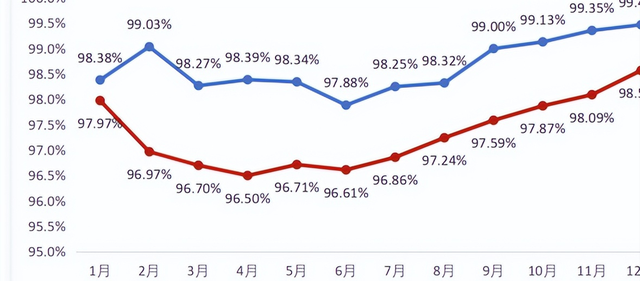
这种制度设计保障了社会底层的基础安全底线,但也确实在无形中造成了低风险车主与高风险车主之间的利益错配,让那些从来不惹事的遵纪守法者产生了一种不平衡的心理落差。
汽车工业在向智能化电动化狂奔的路上,显然把太多的精力放在了如何堆砌屏幕尺寸和加速性能上,却在无意间把售后维修的经济黑洞甩给了保险行业。
车企与保险公司之间长期存在的数据鸿沟,导致整车设计制造阶段的缺陷最终全由保费来买单,这种局面如果继续任其发展下去,倒逼车企去优化零部件模块化设计、降低零整比才是唯一的解法。
未来的保费定价机制绝对不会搞一刀切的全国普涨,那种吃大锅饭的老路子在精算学面前已经彻底走不通了。
通过大数据把车主的实际驾驶行为、历史出险频率与保费金额死死咬合在一起,让每一个规规矩矩握紧方向盘的人少掏冤枉钱,让那些把油门当火箭发射的高风险驾驶员承担对应的代价,或许才是让这个庞大体系重新恢复平衡的终极密码。