燃油车崩盘实录:从7.98万到全线溃败,合资品牌为何守不住最后防线?

燃油车崩盘实录:从7.98万到全线溃败,合资品牌为何守不住最后防线?
燃油车的至暗时刻,并非一夜之间降临,而是被一场精心策划的“价格屠杀”逐步瓦解。当 比亚迪秦 PLUS 荣耀版 将起售价定格在 7.98万元 时,整个汽车行业的逻辑链条发生了断裂。
这不仅仅是一个数字的调整,更是 电比油低 这一战略口号对传统燃油车体系的降维打击。曾几何时,合资品牌凭借品牌溢价和技术壁垒,在 10万至20万元 的市场区间构筑了坚固的护城河。
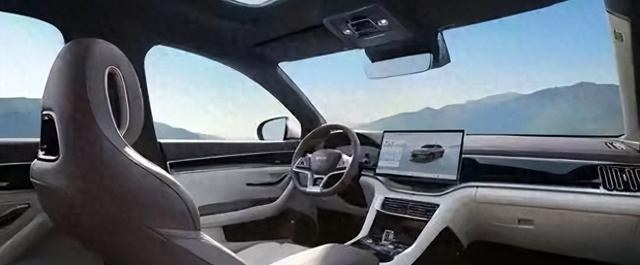
然而,随着 DM-i 超级混动技术 的普及,亏电油耗低至 4.6升/百公里 的插混车型,以低于同级燃油车的价格入市,彻底击穿了消费者的心理防线。从 9.98万元 的冠军版到如今的 7.98万元,比亚迪用两年时间完成了从“油电同价”到“电比油低”的战略跃迁。
究其根本,这种底气源于全产业链的垂直整合能力。比亚迪 实现了发动机、电池、芯片等核心部件的自研自产,将成本掌控权牢牢握在手中。相比之下,依赖外部供应链的传统车企,在面对这种规模效应带来的成本优势时,显得捉襟见肘。
2025年,比亚迪以超过 460万辆 的年销量稳居中国车市榜首,其中海外销量突破 105万辆,庞大的体量进一步摊薄了研发与制造成本。与此同时,智能化成为压垮燃油车的另一根稻草。
天神之眼 高阶智驾系统的发布,标志着智能驾驶不再是高端车型的专属。从百万级的 仰望 U8 到入门级的 海鸥,全系标配的高阶智驾功能,让 29个传感器 组成的感知网络下沉至几万元的车型中。
当合资品牌还在为提升发动机热效率而绞尽脑汁时,中国品牌已经实现了 高速领航 和 自动泊车 的普及化。这种技术代差,让传统燃油车在体验层面彻底失语。数据不会说谎。
2025年,国内新能源车零售量达到 1280.9万辆,渗透率攀升至 54%。这意味着,每卖出两台新车,就有一台是新能源。而在 10万至15万元 这一燃油车曾经的核心腹地,销量同比锐减 50多万辆,占燃油车总降幅的近九成。
2026年上半年,新能源渗透率连续数月站稳 60% 以上,传统燃油乘用车国内销量仅剩 369.4万辆,同比暴跌超过三成。合资品牌的颓势尤为明显。本田 在华销量降至 64.53万辆,连续五年下滑;
日产 销量为 65.3万辆,连续七年走低;即便是表现相对稳健的 丰田,三家日系巨头合计份额也从巅峰期的四分之一萎缩至不足一成。德系阵营 同样未能幸免,大众集团 在华交付量同比下降 8%,宝马、奔驰、奥迪 三大豪华品牌销量集体回撤,整体水平倒退回 2017年 左右。
市场的残酷性还体现在二手车的保值率崩塌上。2026年5月,二手燃油车平均交易价格同比下跌近 19%,三年车龄车辆的残值率仅为 38%,远低于 2023年 的近 60%。
新车价格的不断下探,导致二手车价值体系崩溃,进而抑制了新车的购买意愿,形成恶性循环。经销商库存高企,利润微薄,甚至出现收车即亏损的局面。更令人唏嘘的是品牌的退出。
三菱 终止在华生产,斯柯达 官宣退出中国市场,雷诺、Jeep、讴歌 等品牌相继离场。这些曾经辉煌的名字,如今已成为历史。消费者在面对日益缩水的品牌阵容时,对燃油车的信心也在逐渐流失。
尽管目前燃油车仍拥有 3.22亿辆 的庞大保有量,但增量市场的天平已彻底倾斜。年轻一代消费者在购车时,优先考虑的是 智能座舱、辅助驾驶 以及 用车成本。对于他们而言,燃油车所代表的机械质感,已难以抵消其在智能化和经济性上的短板。
中汽协 预测,2026年 新能源汽车销量有望突破 1600万辆。随着 以旧换新 政策的持续推进,大量老旧燃油车将被置换为新能源车型。燃油车并非没有生存空间,但在 10万元 以下乃至 20万元 的主流市场,其生存土壤正在迅速沙化。