你的车一年能替你赚3000块,但4S店不会主动告诉你这件事,汽车正加速向新形态演进

奇瑞说,一个车主一年拿100天让车往电网卖电,能多拿3000多块。车放那儿不动的时候,电池里的电是可以反向卖出去的,谷时充、峰时放,差价装进自己口袋。但紧跟着的问题也很直接:电池是车上最贵的单一部件,频繁充放,折损算谁的。
奇瑞副总裁古春山的回应是,他们用的是0.1C智能放电策略,电池“基本做到零衰减”。另一组来自运营场站的数据是,放电区间被卡在30%到80%之间,电池循环寿命标到5000次,云端BMS提前100天识别风险。
信不信,是另一回事。但这件事被拿出来正儿八经地算账,本身就是一个信号:车这个东西,正在被从“你买的消费品”里拽出来,塞进另一套身份里。
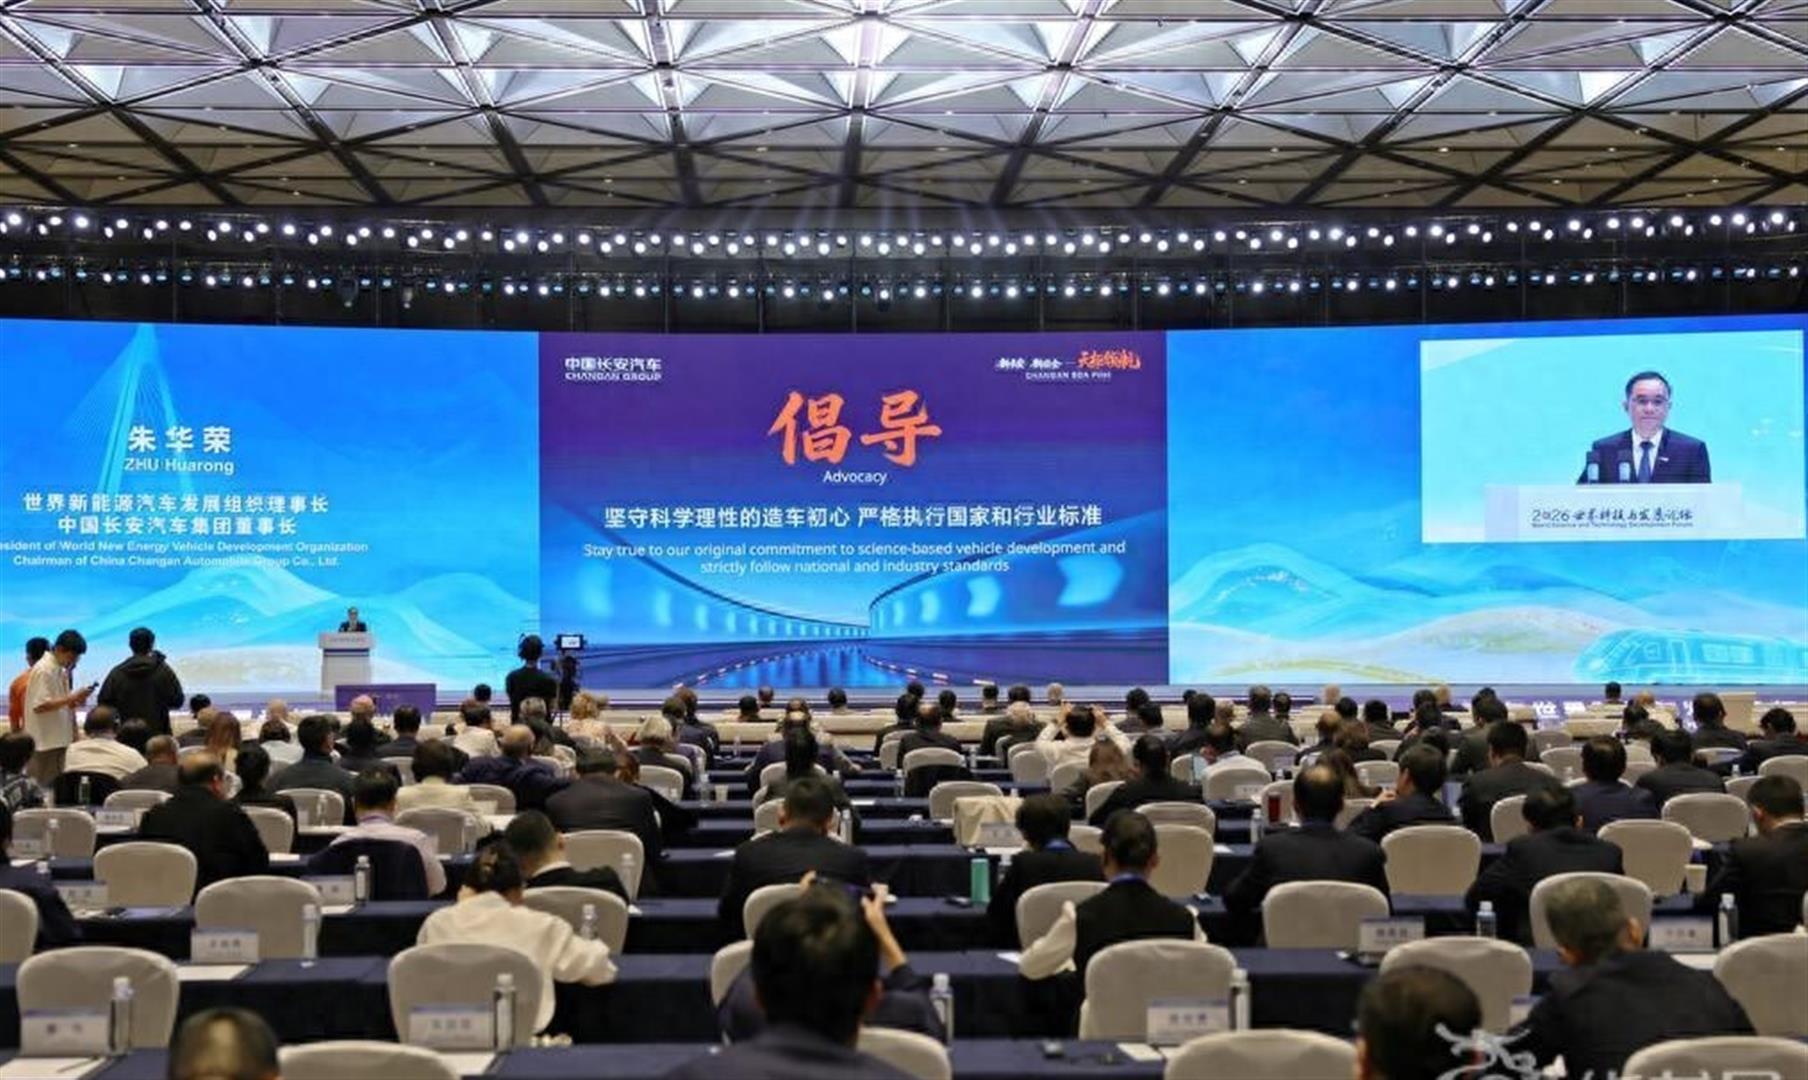
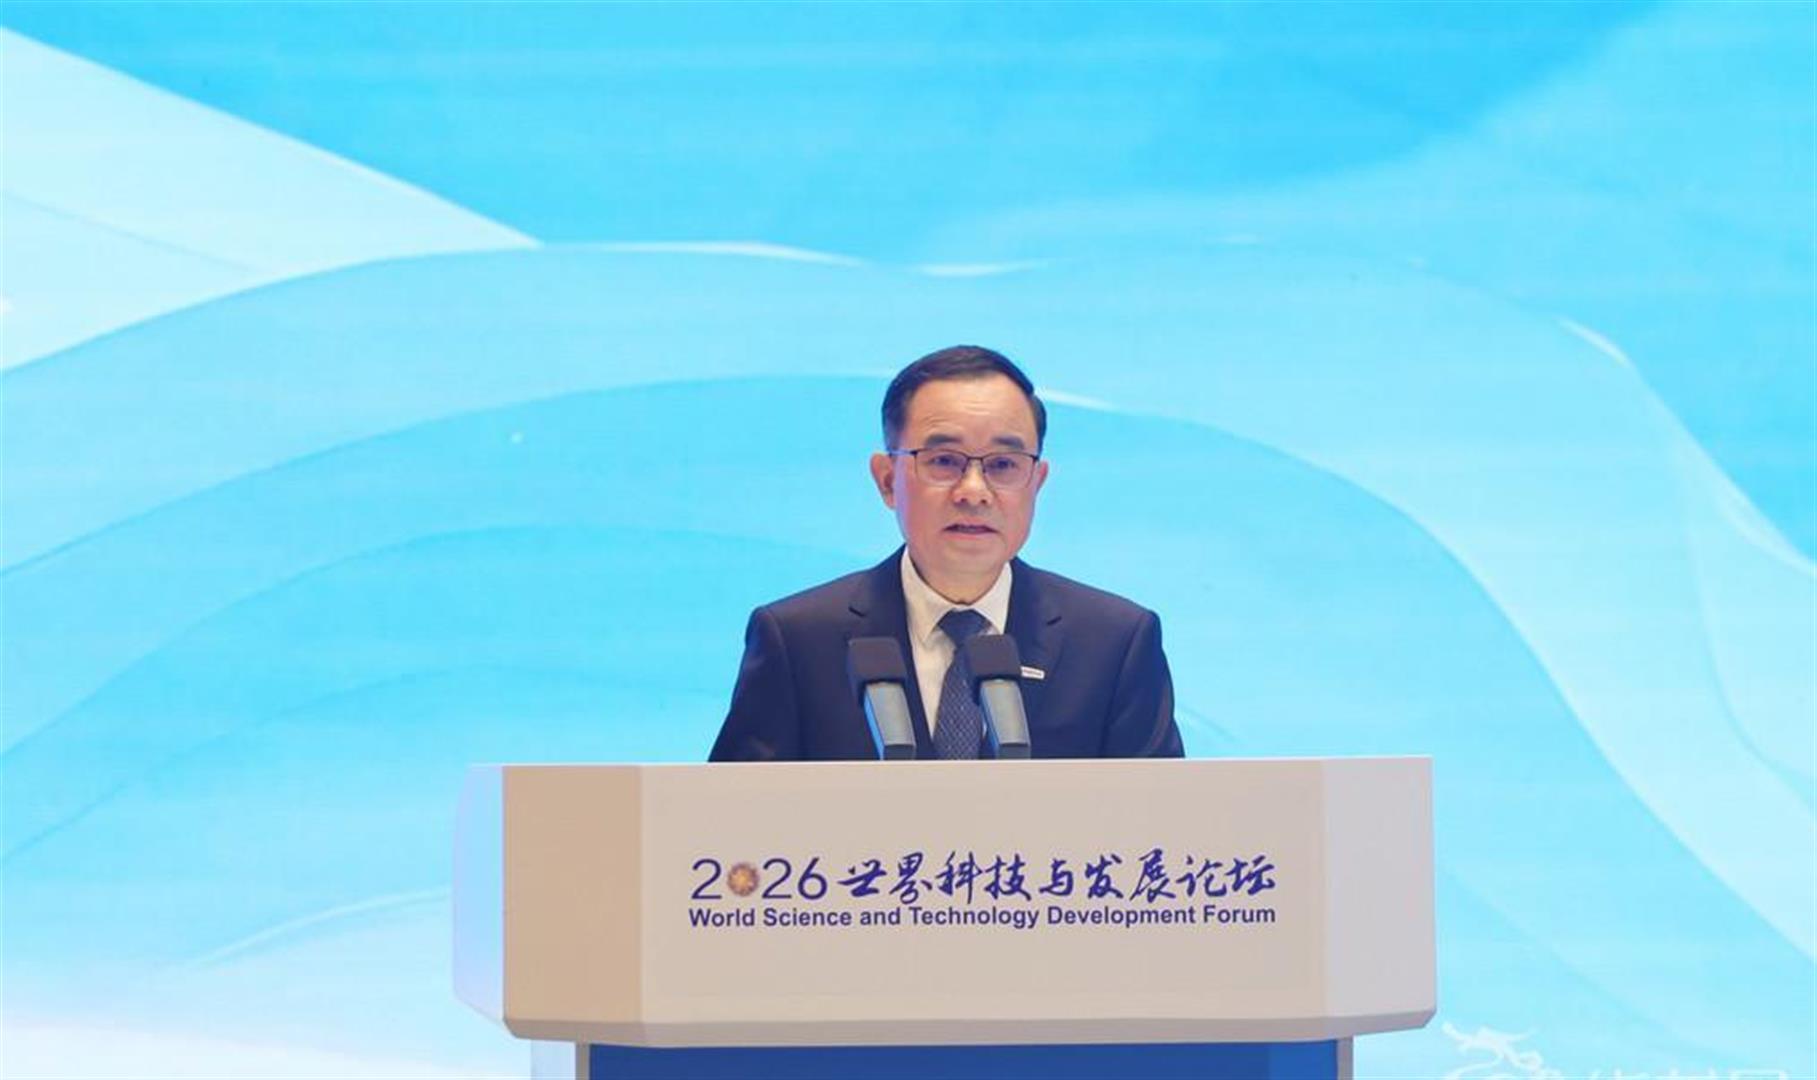
朱华荣在10月21日的世界科技与发展论坛上把话说得很直。他说汽车正从交通工具走向“具身智能终端”,可自进化的智能汽车机器人。这不是修辞。工信部的数据摆在那儿:2026年以来,L2级组合驾驶辅助乘用车渗透率70.5%,NOA到34.2%。
上半年前装标配NOA的交付量是290.81万台,渗透率34.10%。翻译一下:每卖出10辆新车,7辆已经具备基础辅助驾驶能力,3辆带高速或城区领航。自动驾驶不再是一个“以后再说”的选项,它已经在方向盘后面坐着了。
长安自己给出的例子更具体。天枢领航那套东西,爆胎稳行功能全系标配,最高190公里时速下辅助车身回正;全场景AEB从0到150公里每小时触发,最高135公里刹停;防夹心AES同时看前后向风险,找机会变道脱困。这些功能放在五年前是旗舰车的卖点,现在被标成了“标配”。车在替你处理你根本来不及反应的事情,这件事的密度正在变得日常。
另一条线发生在电网那头。全国新能源汽车保有量已经接近5000万辆,蔚来、东风、北汽、广汽、奇瑞都在铺V2G,深圳、成都、武汉陆续出政策。六部门去年10月印发的方案写的是,到2027年底新增双向充放电设施超5000个,反向放电量超2000万千瓦时。欧阳明高算过一笔更长的账:70度电的车用来峰谷套利,全生命周期至少能赚7万,前提是只动电池的富余循环次数。
私家车年均循环本来就不高,电池循环寿命一两千次打底,控制好区间,V2G赚的确实是“闲置时间的零花钱”。但“零花钱”三个字,放在一个5000万辆级的存量池子里,就不再是零花钱的体量了。
重庆在做的事情是另一层。车路云一体化的可信数据空间把车辆运行、路侧感知、信号控制的数据汇到同一个底座上,已经初步跑通了交通态势实时推演和异常事件自动识别。朱华荣说的是,智能汽车可以当“城市安全管理员”“道路养护员”,做道路巡检、隐患预警、应急支援。
车在路上跑,同时在替城市看路。它不再只是被摄像头拍、被信号灯管的对象,它本身变成了一个移动的感知节点。这件事的商业含义比技术含义更值得盯住:如果车在替城市干活,谁为这个“干活”付钱,付给谁,按什么标准付。
朱华荣还给了一个不太好听的数字。他说规模门槛正在往上跳:350万辆是活下去的底线,500到700万辆是稳健经营,800到1000万辆才谈得上全球竞争,前10家份额有望到80%。国内前八个月汽车行业销售利润率3.6%,利润总额同比往下走。
跨界融合听起来开阔,落到账本上就是另一回事:芯片、通信、AI、软件全堆到车上,成本在涨,价格在打,利润在薄。不是每家有资格把“融合”当机会,对一部分玩家来说,它是被迫的入场券。
出海也在换姿势。长安的计划是明年中期在欧洲下线首款本土生产车型,2028年欧洲产能18万台每年,2030年36万台每年,销售网点明年扩到650家。朱华荣演讲里给出的口径是海外产能44万辆、2030年超120万辆。
两个数字并不冲突,但摆在一起看,能看到“产能规划”和“产能落地”之间那段需要爬坡的距离。艾睿铂的预测是,中国车企海外产量从2025年的约120万辆提到2030年的340万辆,至少16个国家布生产基地。从产品出海到产业出海,说的不是集装箱换了个目的地,是工厂、供应链、标准和售后网络一起搬过去。
车替电网调峰,替城市巡检,替人处理爆胎和加塞,替车主在闲置的时候赚回一点电费差价。这些事情单拎出哪一件,都还带着争议和毛边。但它们在同一个时间段里一起发生,指向的东西比任何单件事都清楚:车身上挂着的角色,正在比“交通工具”多出好几个。多出来的那些角色,谁定规则,谁分收益,谁担责任,还没有答案。你的车一年替你赚的那3000块,和它同时替别人干的那些活,哪个才是你买下它之后真正在发生的事——这个账,恐怕不是一张充电结算单能算清的。