江浙沪新能源车市被两款车型垄断,上海零销量揭开市场隐忧真相

八月的江浙沪,车市这场“小风暴”挺有意思。
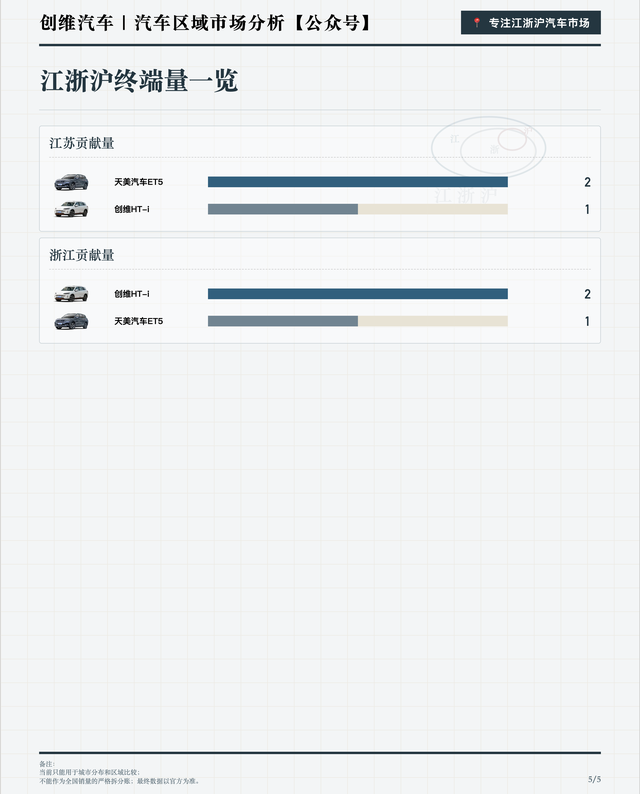
创维汽车这牌子,虽然才上了六辆新车,但全跑这江浙沪两省去,江苏、浙江都有戏,上海呢,冷冷清清,一辆没上。
别小看这六辆,看得出品牌在这俩省摸索着扎根,布局还算用心。
想想这画面,有点像老北京的胡同,能做“王”的就是那几个,别的都得靠边站。
咱先说说这俩主力车型在这几个大城市的表现。
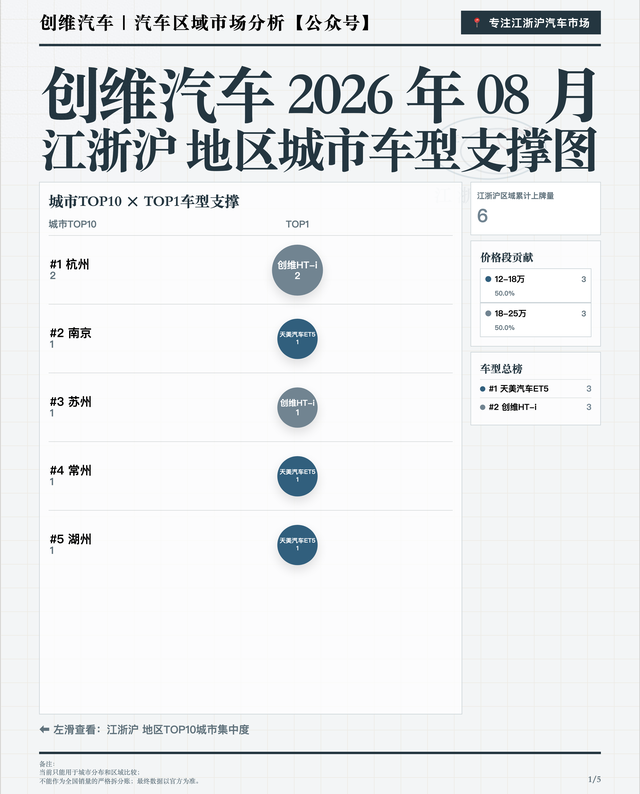
杭州、南京、苏州这三座“头部城市”,天美ET5在三地都坐稳了销量冠军的宝座,说明这车对本地消费者真有吸引力。
你要是去杭州瞅瞅,那ET5的外观线条挺干练,车身流畅得像城里姑娘一身顺滑的长发,灯组设计锐利,白天开着就显眼。
内饰用料没太浮夸,偏实用派,中控台布局一目了然,触感顺手的软质包裹让人摸起来有点小惊喜。
开着ET5上路,动力响应挺快,电机爆发力足,踩下去那瞬间推背感能让你觉得这“乡巴佬”也有血性。
南京和苏州的街头巷尾,ET5的身影频频出现,仿佛告诉人们:“这车靠谱,真能干。”
车内空间利用得挺巧妙,座椅包裹性好,坐姿舒适,开车还能感受到方向盘的精准回馈,刹车踏板也比较线性,给你掌控感。
虽然动力不算暴力,但日常代步绰绰有余,续航也够用。
南京这城市,没能让HT-i拿个头名,估计是消费者口味偏ET5那种稍微激进点的“猛男范儿”。
说实话,这俩车在不同城市头名的切换,倒像是地方口味差异的生动写照。
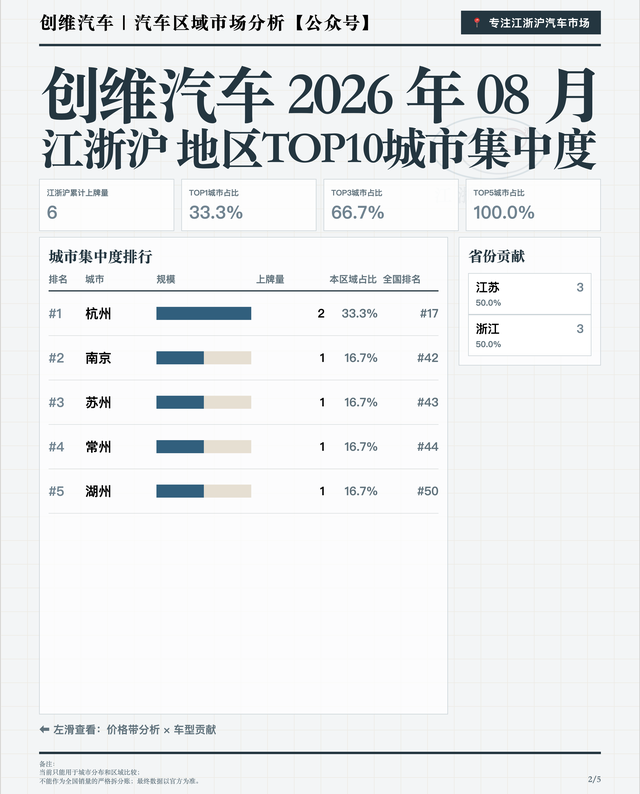
杭州市场尤其明显,TOP3车型一口气占了市场的三分之二还多,66.7%的集中度,足够让人怀疑这车市是不是都被“老大哥”给控制了。
杭州排全国第17,南京和苏州则分别排到了42和43位,差距明显。
杭州这“第一城”,不光体量大,还带着点“霸气”,像是邻居家那爱炫耀的二姨,买啥都得首选最火的牌子。
南京、苏州倒像是跟班,帮着撑场子。
价格上,市场也挺有意思。
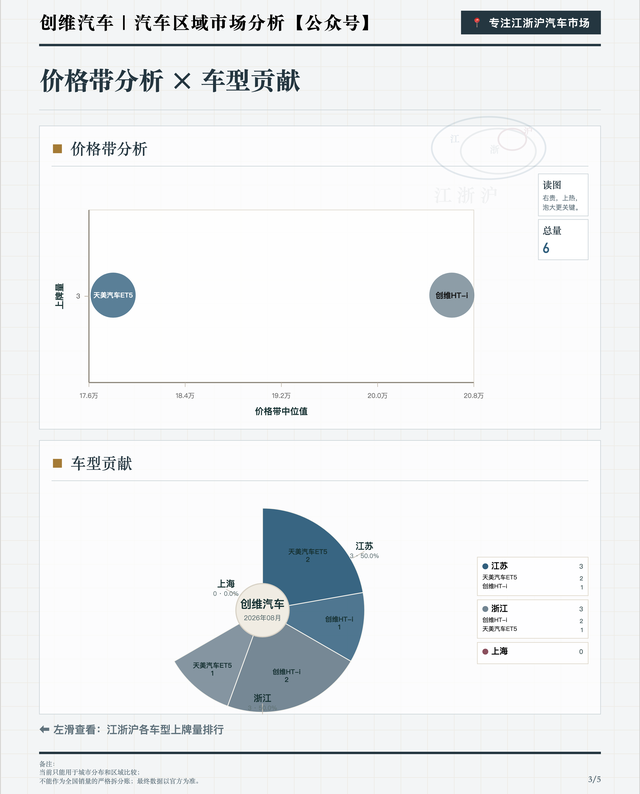
12万到18万和18万到25万这俩区间,销量各占半壁江山,像两条平行线,互不干扰。
12到18万的价格段里,你能找到不少入门级、性价比高的车型,适合刚上车的年轻人或者预算有限的家庭。
18到25万区间则多了点配置和“面子”,适合讲究点的买家。
尽管价格相同,可销量差别却不单是价钱说了算。
品牌影响力、车型性能、消费者偏爱这些因素都得搁里头。
就像买衣服,价格相近,剪裁和面料不一样,穿上身感受天差地别。
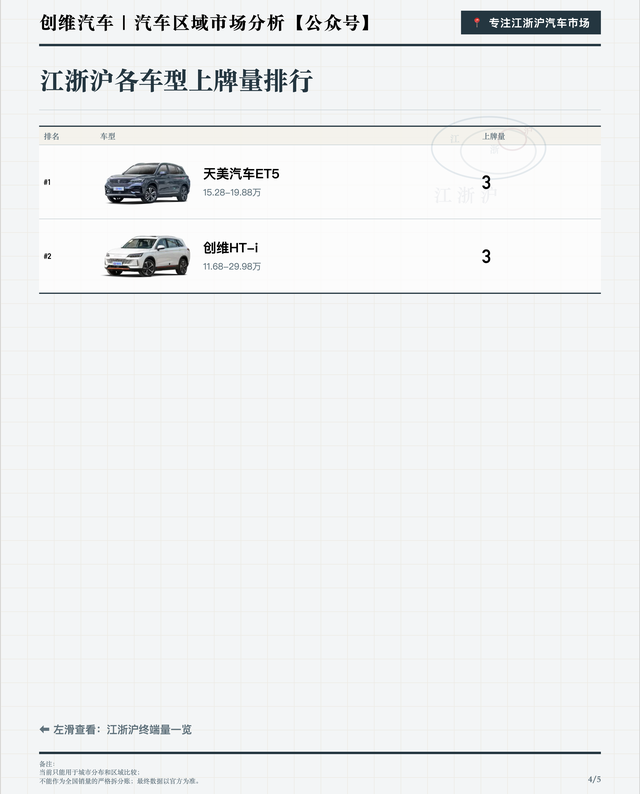
这俩车型的总销量加起来也只有6辆,均分成了3辆,简直是“你一杯我一杯”,市场活跃车型少得可怜。
全国市场上,创维汽车的销量也差不多就是这两款车撑门面。
你说这是不是品牌产品线有点儿单薄?
没错,做深做广都有限,得靠这俩“扛把子”撑场子,风险不小。
要是哪个车型出了点差错,品牌立马就得吃哑巴亏。
这俩省的表现也不完全对等。
上海市场呢?
空的,空的,连个影儿都没。
上海这市场零销量,是不是新能源推广有点蹇滞?
还是说这座城市的消费者口味刁钻,创维这两款车满足不了?
让人纠结。
江苏和浙江这俩省倒像一对“互补兄弟”,一个大胆,一个稳健,合起来撑起了江浙沪的半边天。
这整个格局让我想起老北京胡同里的小摊儿,能卖得好的没几家,几家能做到“万人迷”,其他摊儿只能望着灯火发呆。
少车型垄断,消费者选择空间是不是被挤压了?
品牌产品线单薄,能不能撑得住未来的竞争?
市场需求真是越来越集中,还是品牌推动的结果?
这些问题都没法轻松回答。
说到底,市场要活跃,得让更多车型进来“搅局”,才能激发竞争的火花。
现在这局面,像极了夏天冰棍儿摊上只剩下两种口味,想换换口味还得等明年。
上海市场的零销量更像是个预警,新能源汽车推广路上,得有更多创新和突破,否则消费者去别处“买单”可不是没可能。
到了这份儿上,江浙沪的车市就像一盘没撒盐的菜,味儿清淡得很。
天美ET5和创维HT-i撑起半边天,价格结构看似平衡,实则暗藏玄机。
未来会不会有更多“新面孔”杀出重围?
还是这市场会一直被少数几款车牢牢掌控?
这得看品牌能不能赶紧补齐产品线,能不能真正理解这片土地上的消费者需求。
总之,江浙沪的车市故事远没讲完,背后的经济、文化、消费习惯都在悄悄搅动着这锅“车水马龙”的局面。
就像老话说的,“水至清则无鱼”,市场太集中,活力不够,消费者缺了选择,品牌也难腾挪。
未来的路咋走,拭目以待吧。