13万级SUV,近一半用户加近1万元选高阶智驾,图什么?

第三季度归母净亏损7.58亿元,是长安汽车2026年三季报中最为突出的数字。前三季度归母净利润仅有5927.53万元,同比下降了98.06%。从利润表上看,很难将这份财报和“向上”两个字联系起来。
亏损的原因和车本身没有关系。长安汽车对华夏时报表示,三季度汇兑损失约为5.6亿元,环比减利近7亿元;电池、存储芯片涨价又带来环比约3.5亿元的减利。这些都是财务和供应链层面的波动,不是产品卖不动了,也不是用户不认了。
真正值得看的变化是在利润表之外的。最具体的一个样本,是启源Q06。
这辆车9月23日上市,指导价为13.99万元到16.99万元,限时权益价为13.59万元起。全系标配天枢领航Pro,想要更高级别的Ultra版本——560TOPS算力、256线激光雷达、全场景端到端领航——加0.99万元选装软硬套装。上市24小时订单量超过3.5万辆,10月份首月交付量为10152辆。
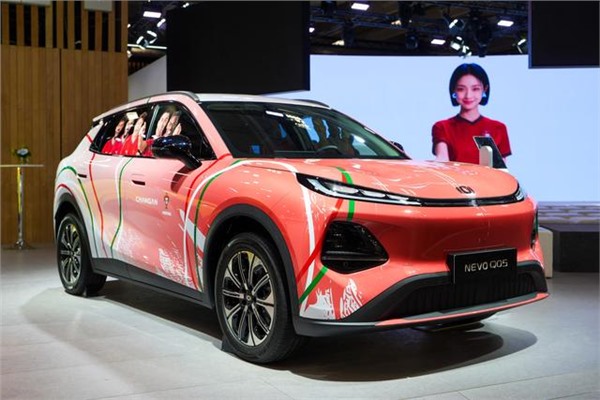
更应该注意的是配置的选择,而不是订单的总数。长安汽车在10月底的三季度沟通中提到天枢领航在启源Q06上的渗透率约为45%,Ultra版选装率接近50%。此前预售阶段,长安执行副总裁李睿认为Ultra版选择比例为53%,但是公司之后对外正式的说法是“接近50%”。对于一个13万级家用SUV来说,接近一半的用户愿意为高阶智驾多掏接近一万元,这件事比订单数字更有信息量。它说明在这个价位,智驾正在从“高配才有的尝鲜配置”变成一部分家庭用户下单时真正比较的选项。
财务侧也在同步验证。长安汽车总裁叶沛在三季度沟通中明确表示,启源A06、Q06所在平台已经实现盈利,后续同平台新车型的边际成本会持续降低;Q05平台也已实现成本闭环,国内月销约3万辆,叠加海外整体月销超过4万辆。启源品牌本身已经实现盈利。
Q06的意义因此不仅仅只是“又一款走量车”。它所处的平台已经实现了成本闭环,卖得越多,前期投入在平台和智驾上的钱就越少。前三季度长安整体单车净收入9.5万元,同比增加1.3万元;启源单车均价同比提升1.26万元。高配车型带来的不只是销量数字,还有更实在的单车收入。
新能源的另一条线是深蓝。深蓝S05全球月均销量一直保持在万辆以上,截止到5月底累计销量超过22万辆,5月份单月全球销量18866辆,同比增长102.71%。到10月,深蓝S05上市至今累计销量已经突破30万辆。它在西班牙紧凑型纯电SUV细分市场拿到量第一,右舵版也已经进入英国等市场。启源在主流家用市场走量,深蓝负责在中高端新能源撑住规模,同时充当海外上量的主力。
海外是这份三季报里增速最快的那部分。前三季度海外批售72.7万辆,同比增长56%,占整体批售的43%;第三季度单季27万辆,同比增长64.3%,创季度新高。界面新闻根据财报数据推算,海外同比增量约为26.5万辆,总批发减少约37.3万辆,海外增量抵消了四成国内下滑缺口。泰国罗勇工厂6月9日下线第2万台整车,主力车型是启源Q05的海外版;一期年产能10万辆,已出口印尼、新加坡、澳大利亚等18个国家。
把这几条线放在一起看,长安目前的状态可以概括为国内燃油车基盘和渠道仍在贡献现金流,新能源的规模在涨、部分平台已经走向盈利,海外的批售增量和本地化产能正在对冲国内批售的下滑。利润表上的7.58亿元亏损是真实的,汇兑和原材料压力也不会在四季度自动消失。但是Q06的配置选择、A06/Q06平台的盈利确认、深蓝S05的海外上量、泰国工厂从投产到第2万台下线,这些都是已经发生的事情,不是规划中提到的。