一手好牌打得稀烂!最"败家"的造车国企,气跑三菱,放跑奔驰!

福汽的失速,不只是错过新能源
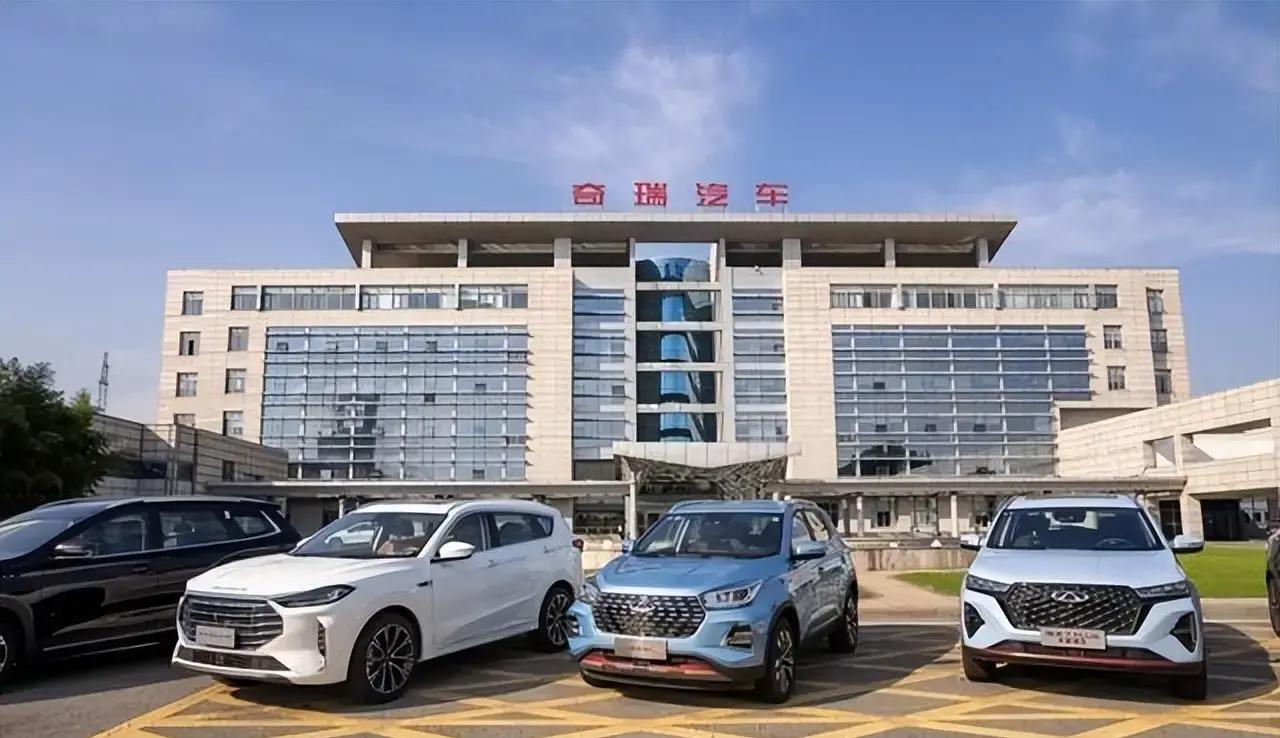
一家汽车集团,曾经同时握有东南汽车、福建奔驰和云度新能源三张牌,却没能把其中任何一张变成真正的自主竞争力。
问题可能不在于“运气不好”,而在于长期把合资与牌照当成生意,把研发和产品当成了可延后的选项。
一、三张牌,为什么都没能打出长期价值
东南汽车成立于1995年。2006年,三菱加入后,股权结构为福汽持股50%,中华汽车和三菱各持25%。
但合资公司的关键,从来不只是把车生产出来,还包括谁掌握产品决策和研发投入。
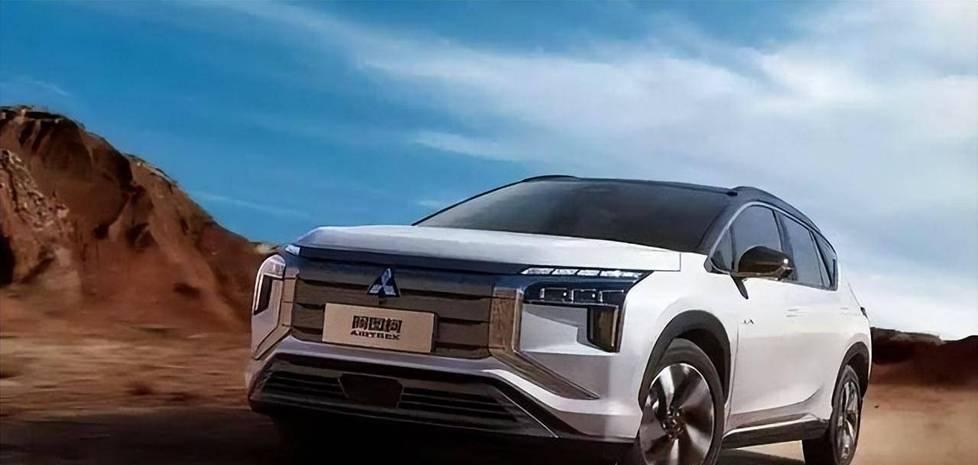
三菱认为25%的持股比例难以支撑足够的话语权,后续新车型投入逐渐减少。东南汽车的产品更新也出现断档,销量随之承压。
2012年,三菱转而与广汽成立50比50的合资公司。2021年,三菱退出东南汽车,2024年前后,东南汽车的相关资产又转向奇瑞。
从合资伙伴到资产接盘方,角色变化背后,是产品、技术和股权话语权长期不足的集中体现。
二、云度拿到新能源入场券,却没有把牌打下去
相比东南汽车,云度新能源更能说明福汽的问题出在哪里。
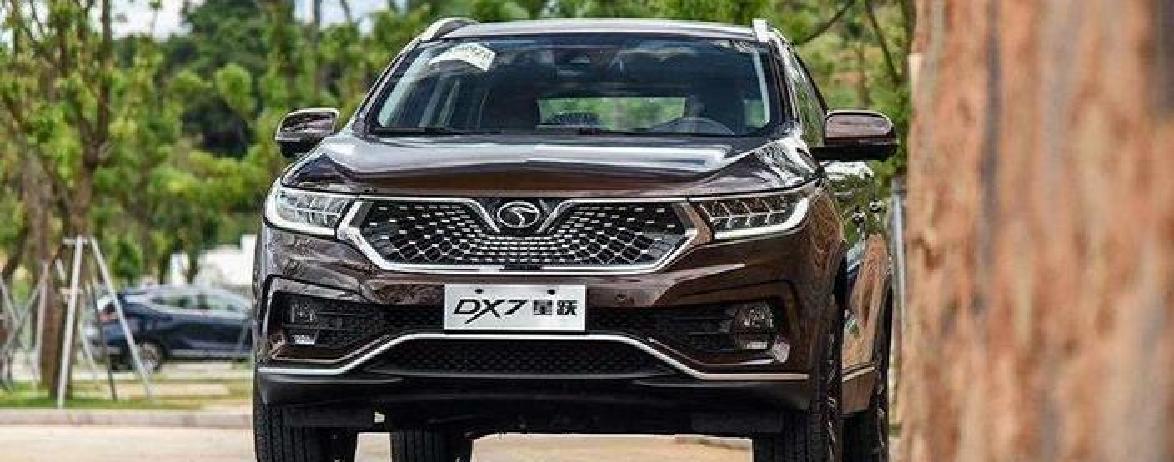
2015年底,云度新能源在莆田成立,由福汽、海源机械和莆田国资等共同参与。它获得纯电动乘用车生产资质的时间,早于蔚来、小鹏、理想等后来知名的新势力品牌。
2018年,云度交付量达到9000多辆,在当时的新势力阵营中仅次于蔚来。
但关键节点并没有延续。2019年和2020年,云度都没有推出新车型;随后福汽退出股东行列。再过两年,云度的经营基本陷入停滞。
新能源车的竞争,靠的不是拿到资质就能持续。电池、电机、电控、软件和智能座舱,都需要持续投入,产品更不能长时间停更。
蔚来早期同样长期亏损,却仍然把资金投入换电和三电体系。两者的差别,不只是市场环境,而是对研发投入和产品周期的判断不同。
一张提前拿到的入场券,如果没有持续研发和产品迭代,也可能变成一张过期凭证。
三、合资能带来品牌,却替代不了自己的能力
公司用了接近七年才实现盈利,年销量一度达到约1.2万辆,之后又回落到5000辆上下。
2016年,福汽出售35%的股权,自己保留15%。北汽则借此将北京奔驰与福建奔驰纳入更大的奔驰业务布局,形成“南北奔驰”的市场格局。
对福汽而言,这笔交易或许缓解了经营压力,但也意味着其在奔驰业务中的参与程度明显下降。
再看自主品牌。1997年成立的新龙马,曾从农用车切入乘用车,并推出启腾品牌,但多年没有形成足以支撑市场的核心产品。
把东南、云度、福建奔驰和新龙马放在一起问题并不是某一次决策失误,而是长期缺少自主研发、产品定义和渠道经营能力。
合资可以带来品牌、车型和制造经验,却无法替代企业自己的工程师队伍、三电技术和软件能力。如今比亚迪新能源销量已超过400万辆,海外业务占比继续提升;奇瑞则从1997年起持续建设自有发动机和技术体系,并将微型电动车卖到日本市场。
汽车行业已经从“有工厂就能造车”,进入比拼电动化、智能座舱、辅助驾驶和芯片能力的新阶段。未来真正值得观察的,不是还能引进多少品牌,而是能否把投入转化为持续推出产品的能力。
如果企业总在等待外部伙伴提供技术和品牌,合资优势退潮后,还能剩下多少自己的牌?
一家车企的未来,更该看授权数量,还是研发投入和产品迭代能力?