裁员9000人,保时捷销量暴跌16.5%!中年男人的"梦中情车"卖不动了?

上半年全球只交了12.23万辆,同比跌16.5%。 同一份财报里,营业利润却从去年同期的10亿出头涨到13.48亿欧元,增幅33.9%。
一边砍人,一边赚钱。 一边没人买,一边还更贵。 保时捷这波操作,怎么看都不像“卖不动了”该有的样子。
10月7日,魏斯阿赫研发中心抛出“Sportwagenschmiede’35”战略,直译叫“跑车锻造厂35”。 到2030年前后削减约9000个岗位,管理岗中期减40%,直接和间接职能先减25%、长期奔30%。 全球员工四万多,这一刀下去接近四分之一。
人工成本目标降约10%,新车型开发成本最高降20%,生产人工最高降30%,销售和分销降20%。 车型衍生版本砍20%,D级和E级高利润车占比拉到约45%,专属定制Sonderwunsch收入目标翻6倍。
翻译得再直白点:不卷数量了,卷单价。
卖跑车图腾的人还在加价等车,卖日常豪华的都在清库存。
中国最刺眼。 上半年14,501辆,同比跌31.93%,占全球约12%。 2021年保时捷在中国一年9.57万辆,连续多年第一大单一市场;2025年降到4.19万辆;2026上半年就这1.45万辆。 前九个月中国累计21,493辆,同比再跌33%。
门店也在收。 保时捷中国原定从约150家经销商缩到2026年底约80家,6月30日济宁、淮安、南宁兴宁三家中心同一天终止经销业务。 二线城市有些店不接新车订单,只做售后。
以前进店先问“哪个配置加价少”,现在很多人第一句问“车机卡不卡、语音听不听得懂、高速能不能自己变道”。
保值率这块最伤老车主。 2022年前后保时捷全系三年保值率接近100%,到2026年6月精真估/流通协会口径掉到58.5%,首次破60%。 Macan指导价57.8万起,深圳部分门店裸车40万以内;Taycan指导91.8万起,部分店裸车70多万。 二手商一看新车优惠这么大,收车直接按“还会再降”出价。 新车敢买的人就更少,循环就这么转起来了。
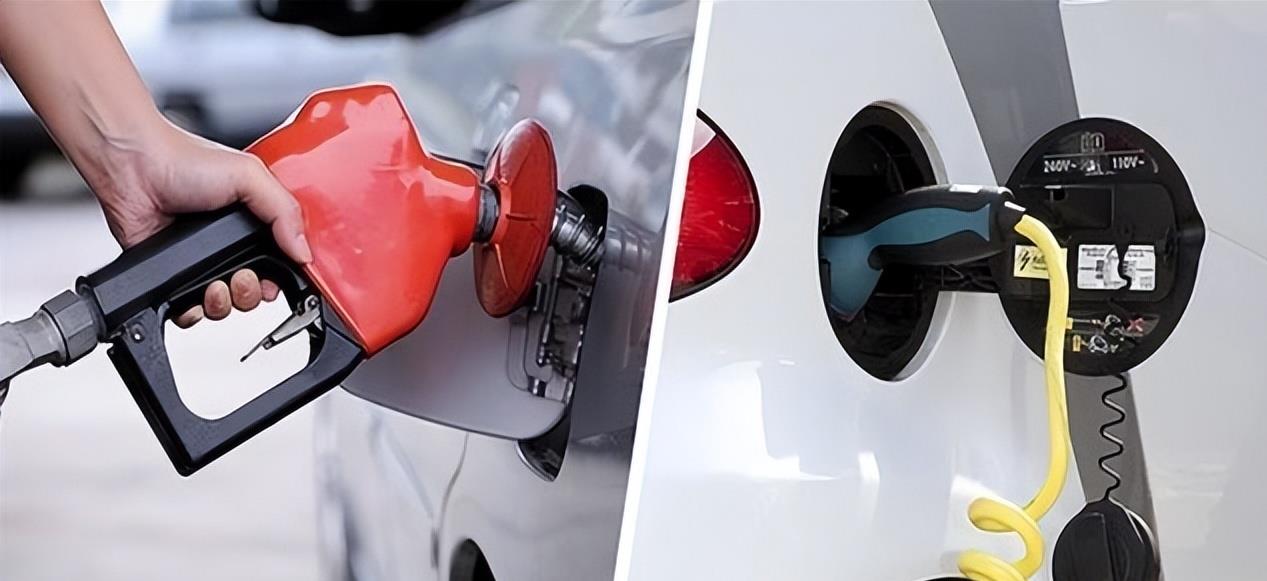
电动化路线本身也返工。 早些年保时捷喊2030纯电占比超80%,后来电池供应商Northvolt破产、自研电池公司Cellforce关停,2025年计提大笔减值,其中约24亿欧元用于产品战略重整、7亿欧元与电池业务相关。 纯电718推迟,燃油718已停产,导致2026上半年718交付同比跌七成多。 纯电Cayenne今年6月底才开始小批量交付,中国内地Turbo和Turbo Coupé版本要到2026年10月拿首批配额,年底到2027年一季度才批量铺。 中间这段纯电空窗,正好撞上中国买家最看重智驾和OTA的时期。
新战略里,保时捷把盈亏平衡压到年销20万辆以内。 2025年全球交付27.94万辆,也就是说即便再缩三成,账本还能站住。 顶级车平均售价目标提约20%,911 GT3、GTS、Turbo、GT系列继续加戏,再推定位高于911的中置超跑;Rimac和Bugatti权益已经出售,MHP咨询签了出售协议,保时捷工程和数字公司合并成科技公司,Cellforce、电助力自行车、Cetitec陆续关停或剥离。
从“什么新能源都做”退回“跑车+高定+稀缺大车”,这一步很保时捷,也很被迫。
北美上半年37,712辆,跌13.5%;欧洲不含德30,278辆,跌14.4%;德国本土14,938辆,跌6.5%。 不是只有中国不行,是中国跌得最狠、替代最彻底。 北美掉量有美国电动车税收抵免到期原因,欧洲掉量有Macan纯电去年同期高基数原因,中国掉量夹了国产替代、车机短板、保值率下行三件事一起打。
不写“以后会怎样”。 只看眼前:2026上半年营收172.29亿欧元、降5.1%,销售回报率7.8%,比去年同期的5.5%高;战略重组费用下半年还要再花数亿欧元。 裁9000人、留核心研发到2035、把变体砍掉五分之一、把定制营收做六倍,这些动作替换出来的不是“更多保时捷”,而是“更贵、更少、更不像普通人能碰的保时捷”。
中年男人车库里那台银灰911还会发光。 只是现在进店问911的人没少,问Macan、问Taycan、问“家里充电方便吗”的人,很多最后去了隔壁展台的绿牌。