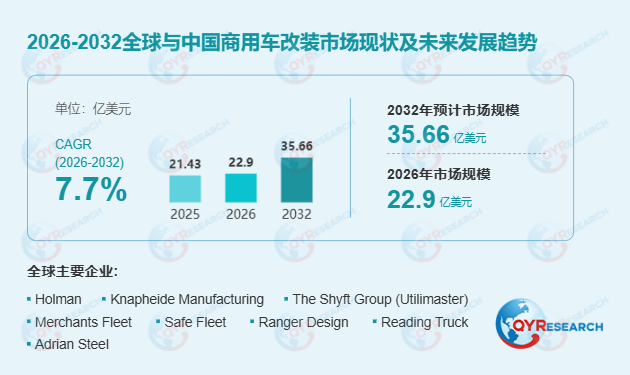
2025年全球商用车改装市场销售额21.43亿美元 未来7年复合增长率7.7%
全球商用车改装
商用车改装是指对商用车进行改装、定制或配备专用部件、工具及结构增强件,以满足特定业务或行业要求的过程。改装内容通常包括安装货架、工具箱、制冷装置、移动升降机、专用照明、安全设备等,以提高车辆功能性、安全性和运营效率。该过程一般不对车辆核心机械或结构部件进行重大更改,典型应用包括为皮卡加装梯子架、在货车内安装隔板以支持配送服务等。其主要应用场景覆盖物流与运输、建筑与基础设施、电信与公用事业、应急与公共安全、安保及装甲车等领域。
首先,从区域格局看,北美仍是全球商用车改装最大市场,主要受益于发达的运输和物流体系以及大量依赖定制商用车的中小企业。欧洲紧随其后,其制造基础较强,且对车辆安全性和功能性标准要求较高,进而推动改装需求。亚太地区正成为增长较快的市场,中国和印度电子商务扩张、基础设施投资增加以及城市配送需求提升,为轻型和中型商用车改装提供了持续增量。
其次,从竞争格局看,市场呈现大型综合企业与专业改装企业并存的结构。Knapheide、Ranger Design、The Shyft Group、Safe Fleet、Holman、Merchants Fleet、Reading Truck、Adrian Steel、Morgan Truck Body等企业占据重要位置。其中,The Shyft Group通过旗下多个品牌在轻型货车改装领域具有较强影响力,而Safe Fleet则在卡车及巴士改装应用方面表现突出。与此同时,区域性专业改装商也通过聚焦移动办公室、最后一公里配送车辆、工具车身等细分场景形成差异化优势。
从产品趋势看,商用车改装正由传统设备安装向智能化、轻量化和平台化方向演进。电子商务发展持续拉动最后一公里配送车辆需求,这类车辆通常需要通过货厢内部优化、装卸辅助系统和存储结构改装提升装载效率。环境可持续性要求提升,也为电动化、混合动力系统及相关能源管理设备的改装带来机会。未来,更多改装商用车可能集成高级驾驶辅助系统,以提升运营安全与效率;轻质材料应用将逐步增加,以改善燃油经济性和排放表现;车载连接能力增强,将支持车辆状态监控、车队管理和物流运营优化。
行业发展仍面临一定约束。不同地区在车辆安全、排放、改装认证和道路准入方面的监管差异较大,使企业难以形成完全标准化的全球解决方案。新技术研发、测试验证和合规成本较高,对中小改装商形成进入壁垒。此外,改装方案需要与底盘平台、车身结构、电气系统和上装设备协同,定制化程度高,规模化复制难度较大。
从中国市场看,随着城市物流、冷链配送、应急保障、公用事业维护和新能源商用车渗透率提升,商用车改装需求有望进一步释放。国内企业既可在货运及车厢内部改装、服务及工具功能车身改装、特种设备车辆改装等细分领域提升产品力,也可围绕设备安装型、功能转换型和整车解决方案型不同改装深度形成差异化供给。长期来看,具备底盘适配能力、上装集成能力、合规认证能力和车队服务能力的企业,更可能在商用车改装平台化竞争中占据优势。
总体判断,商用车改装市场并非单纯依赖整车销量增长,而是更多受益于行业专业化、运营精细化和车辆功能定制化。2026-2032年7.7%的年复合增长率反映出该市场具备稳健扩张基础,但企业能否获得持续份额,将取决于对物流、建筑、公用事业和应急服务等下游场景的理解,以及对电动化、智能网联和轻量化改装能力的持续投入。