2027油车电车大升级!L3量产、半固态上车、HEV大爆发,2027年买车和2026年买的可能不是“一代车

2026年8月,全国乘用车零售154.1万辆,同比下降23.6%。车市冷成这样,销售比谁都急。但有个日子比销售的月底冲量更值得记住:2027年7月1日。那天起一份叫GB44721-2026的强制性国标正式实施。
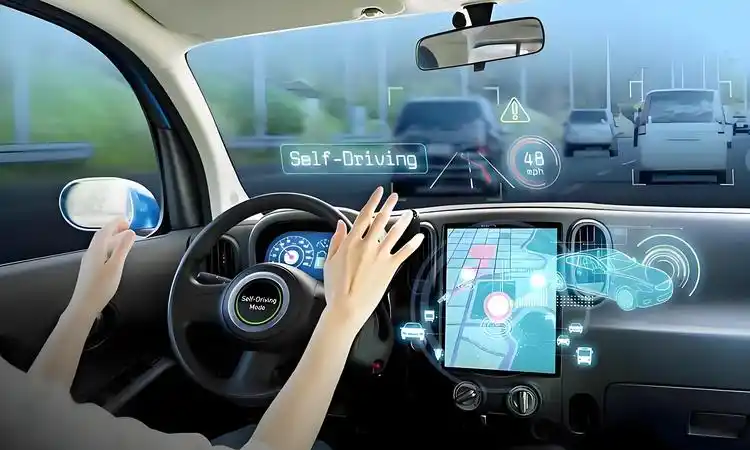
名字很长,说白了就一件事:L3级自动驾驶从“车企自己说了算”变成“国家说了才准上路”。这不是某家公司的排期,是全行业的一道门。门里的车和门外的车,法律身份不一样。
更具体地说,L3激活状态下出了事故,责任主体是车企,不是驾驶员。这跟L2有本质区别——L2不管功能多强,方向盘后面那个人始终是责任人。你今年买一台“L3架构”的车,硬件预埋了、算力堆够了,但只要没通过2027年7月之后的新标准认证,它法律上永远是L2。OTA升不上去,因为缺的不是软件,是那纸准入。
覆盖的场景很窄,但方向已经摆在那里了。到2027年下半年,随着强标落地,合规车型的供给会明显放量。你现在买的车,智驾能力在明年下半年之后,会从“够用”变成“旧代”。
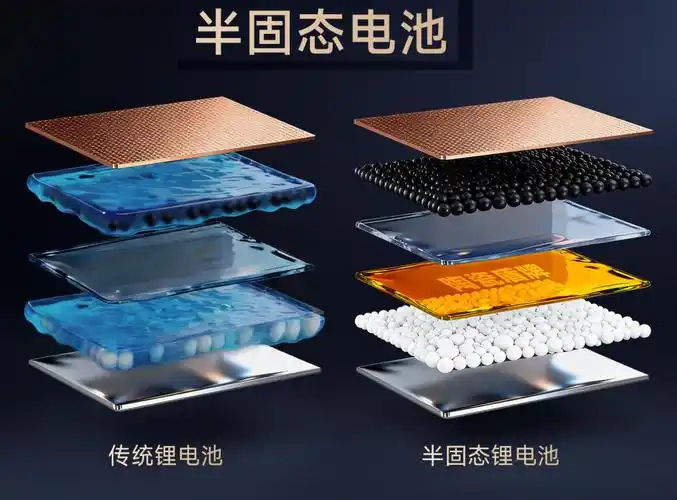
电池这条线上,情况比智驾更微妙。半固态电池已经量产了。
但真正值得关注的不是纯电,是插混。MG已经明确:2027年起,SolidCore半固态电池首先导入新一代插混车型,首发是新一代MGZSPHEV,之后扩展到HS和S9。MG首席科学家李铮说过,半固态电池对插混的价值在于改善低速、高速和爬坡场景下的动力表现。翻译一下:插混用户最头疼的两件事——冬天纯电续航打骨折、馈电时动力变肉——半固态电池恰好在这两个点上都有改善空间。
行业里“半固态”和“固态”的标签正在被混用。有的品牌把电解液含量5%的电池叫“固态”,有的把还在实验室阶段的样品拿出来做发布会。理想汽车动力电池高级总监柳志民说得很直白:固态电池在寿命、充电性能和成本三件事上同时满足,目前还做不到,整车成熟量产还需要大约5年。
所以如果你在等插混的电池升级,2027年的半固态是真实可感知的改善;但如果你在等“全固态”,那不是明年的事。HEV是另一个被低估的变量。
2026年8月,HEV批发销量10.7万辆,同比增长54%。在整个乘用车大盘跌了23.6%的背景下,这个增速很不寻常。买HEV的人,很多原本是冲着插混去的。
PHEV购置税优惠退坡之后,100公里以下纯电续航的插混车型,算账算不过HEV了。你不用装充电桩,不用改变任何习惯,油耗直接砍掉一大块。
更值得注意的变化是,2026年的HEV已经不是两年前那个“省油但落后”的东西了。激光雷达、智能座舱、辅助驾驶,该有的都有。对于没有家充条件的人来说,2027年买一台智能HEV,和2026年“将就买台油车”或者“勉强买台短续航插混”,体验完全不在一个层面。
座舱这条线,竞争的逻辑也在变。2026年车机还在比谁的屏幕多、谁的语音唤醒快、谁的“大模型参数”大。但博世下一代AI座舱已经拿到头部车企定点,2027年三季度量产。它的核心不是语音助手更聪明,是全出行周期服务:车里主动感知需求,人下车了AI服务还在线,多终端联动。
这跟现在“你问它答”的指令式车机是两种东西。行业范式正在从“模型优先”转向“系统优先”。
2027年之后,不会再有车企拿“搭载XX亿参数大模型”当卖点,用户只关心一件事:能不能安全地把事办成。
让AI跨域调用车控功能,需要的是底层架构支持、权限隔离、故障兜底。博世的Harness安全框架就是在做这件事——对大模型输出的控制指令做全链路校验,从底层拦截“AI幻觉”导致的误操作。
现在买的车,绝大多数底层架构不支持这种级别的Agent调度。不是OTA能解决的。
回到最开始那个问题:现在买还是等?如果你有刚需,该买就买。但有一个建议:别为“L3预埋”多掏那几万块。城市NOA在多数场景下已经够用,多花的钱买不到L3的法律身份,买到的是一套可能永远用不上的冗余硬件。
省下来的是实的。如果你没有家充桩,2027年的HEV产品矩阵值得等。中国品牌的HEV供给在快速丰富,产品力和两年前不是一个级别。
如果你有家充桩、在等电池升级,2027年下半年的半固态插混是真实的选择,低温性能和纯电续航的提升你能感觉到。如果你就是冲着L3去的,那等到2027年7月之后提车,确定性高得多。
在那之前,买到的是“硬件先行、法规未至”的中间态。
真正决定你买到的是“一台新车”还是“一代新车”的,不是优惠幅度,是2027年7月1日。