中欧混动汽车贸易新政2026详解:中国车企如何破壁欧洲市场增长三倍机会

2026年秋天,北京的空气中弥漫着紧张又期待的气息。
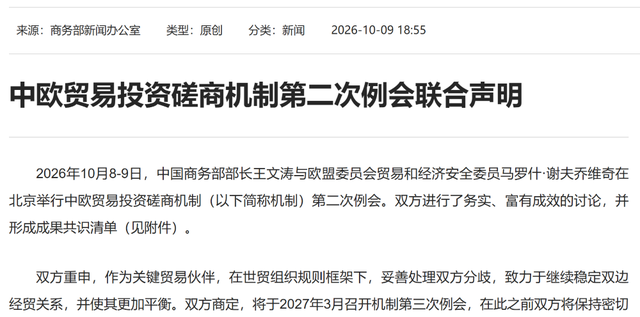
中国商务部部长王文涛、欧盟贸易与经济安全委员谢夫乔维奇面对面坐下来,就让无数车企牵肠挂肚的混动汽车进口问题进行了超过30轮谈判。
说到底就是一场“谁也不肯让步,却又不得不妥协”的博弈。
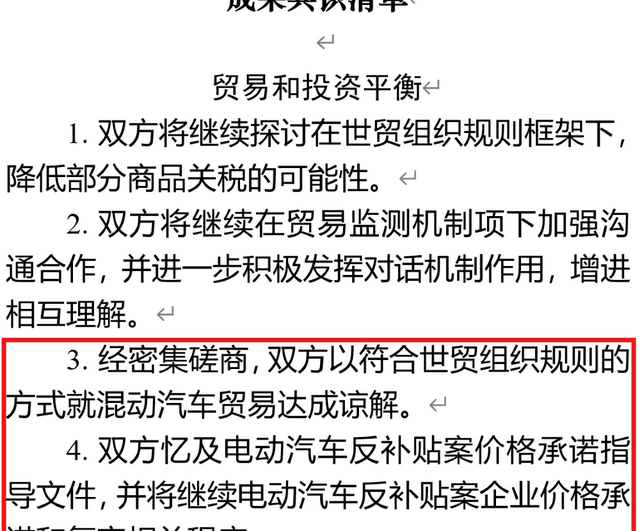
最后,两边达成了谅解协议,并确认了继续执行电动汽车反补贴案中的价格承诺指导文件以及复审程序。
要知道,这不单单是纸上的一纸协议,在背后牵扯着中欧双方在全球汽车产业链中的利益平衡以及规则遵守。
这次的协议对中国的新能源汽车出口欧洲市场影响很大。
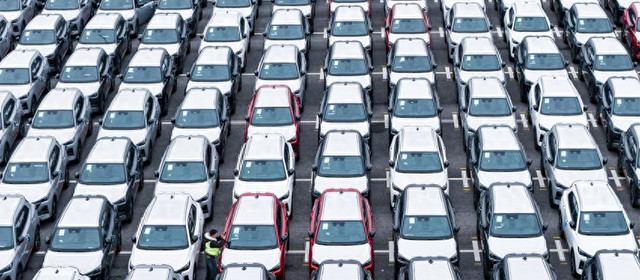
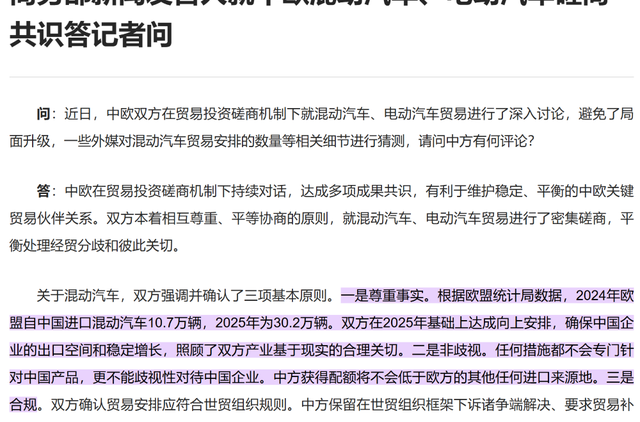
2024年,欧盟从中国进口了10.7万辆混动车,在此基础上进一步提升到30.2万的数量上,并且三倍的增长空间已经摆在面前。
这意味着中国车企在欧盟市场的布局已经从“摸着石头过河”变成了有相对稳定的政策保障。
换句话说,以前因为“贸易壁垒”而呼吸困难的日子快要结束了。
中欧混动汽车贸易最新政策有什么新规定?
就是这份协议保证了中国车企的混动汽车在欧洲市场的出口能够继续稳定增长,不会因为反补贴案而被挡在外面。
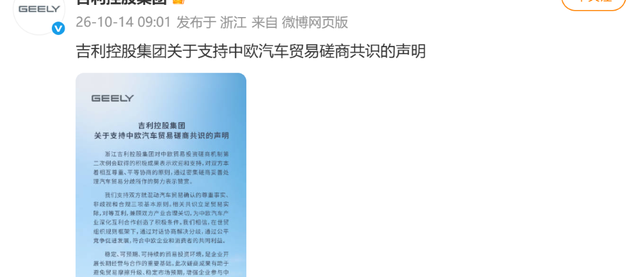
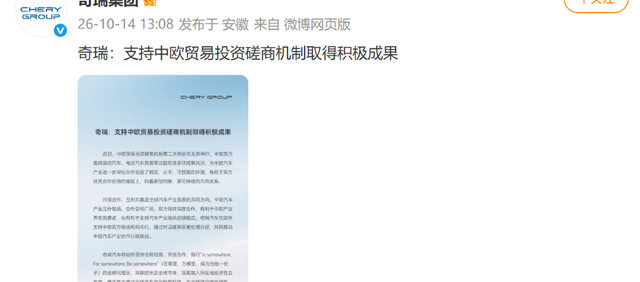
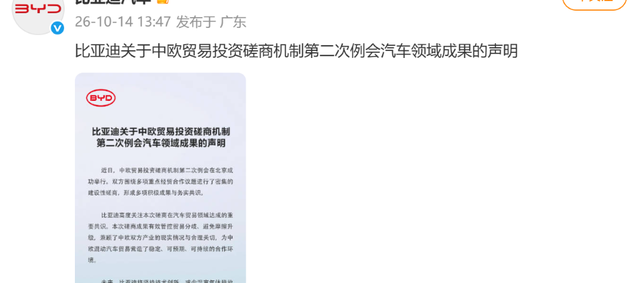
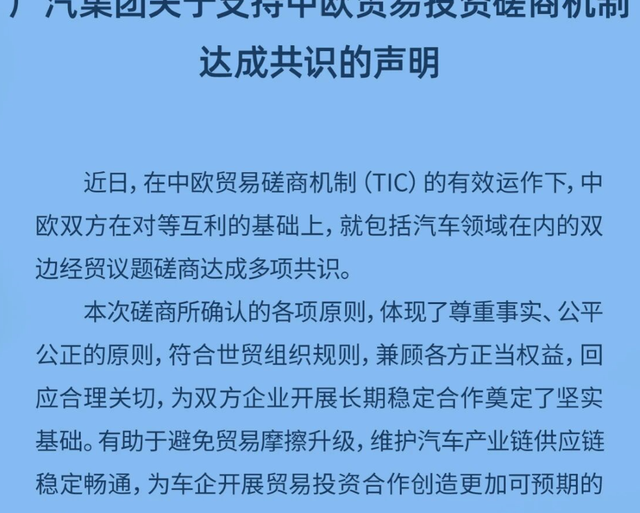
与此同时,声明同时发布。
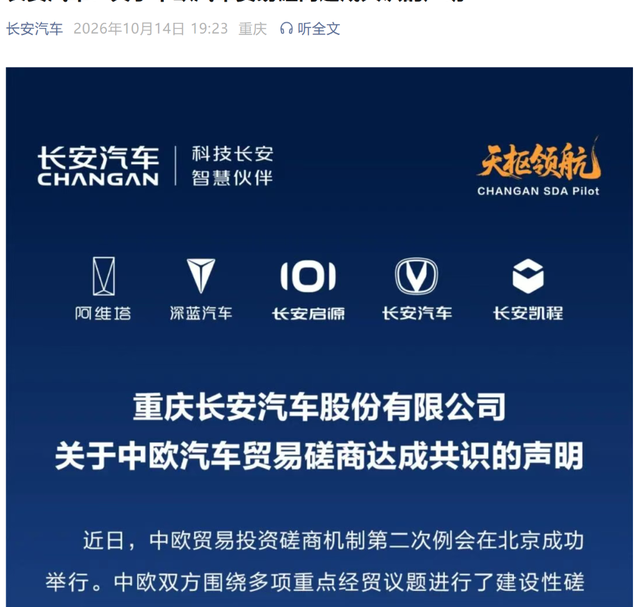
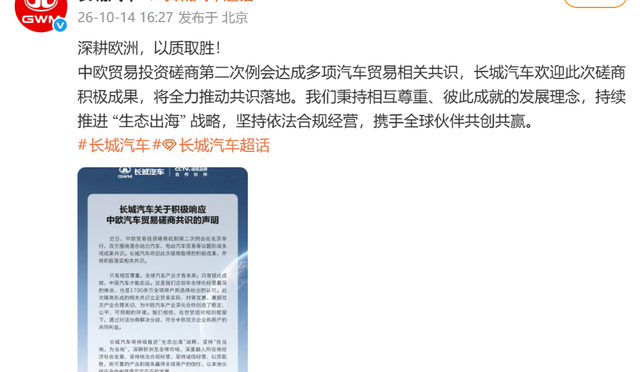
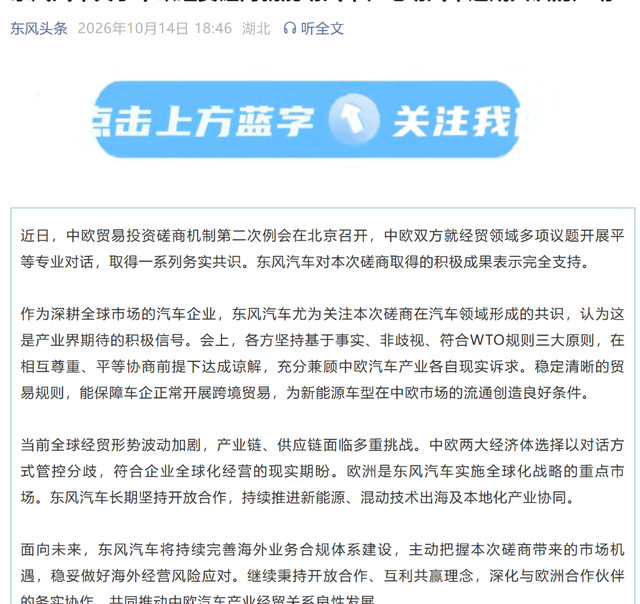
吉利控股、比亚迪、奇瑞、广汽、长城、东风和长安…
……
这七家主流汽车公司以及中国汽车工业协会,几乎像一个“朋友圈集体点赞”,纷纷表示对磋商成果的支持和欢迎。
关键词为开放合作、依法合规,这背后的意思其实很有意思:面对国际贸易环境的变化,中国车企并不是一盘散沙,在此背景下准备好了和欧洲产业伙伴一起打持久战。
想知道比亚迪、奇瑞跑了多少公里,可以去查一下最新的评测数据。
这数据不是吹出来的,说明中国的车企海外扩张已经进入“火箭发射”的模式。
可以关注一下中国车企欧洲出口增长的趋势,以及比亚迪的海外销售数据。
这些数据表明海外市场的大蛋糕正在变大,中国的汽车企业也吃得越来越多了。
欧洲这边的态度就复杂多了。
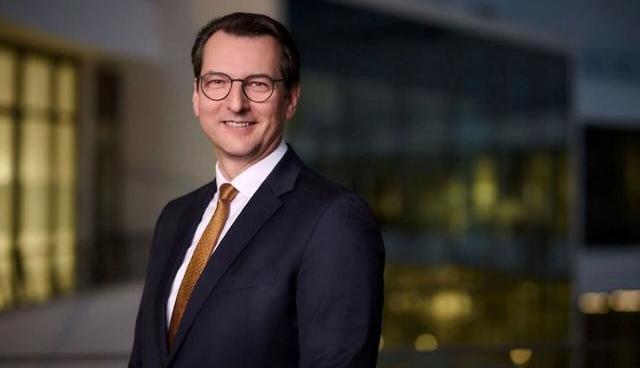
宝马集团董事长聂科维首次访华的时候,用一种老朋友的方式强调了开放合作、建设性对话,并且明确表示支持自由贸易,在直言国际市场的重要性时说更加重要。
这是宝马依赖于全球市场整合的表现,也说明他们看好中国新能源汽车产业发展前景。
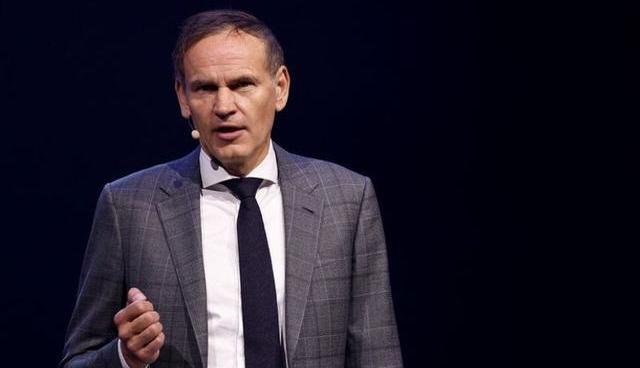
相比之下,大众汽车的CEO奥利弗·布鲁姆更像一位焦虑的老将,在谈到欧洲主流价位轿车市场被中国的低成本进口车挤压得喘不过气来时呼吁欧盟出台更加灵活和有激励性的政策以保护本土制造业。
你要问的是欧洲汽车企业对中国的态度,这两家巨头的立场就是欧盟内部矛盾的一个小例子。
宝马代表高端市场开放拥抱,大众中低端市场坚决防守。
这样的分歧不但影响着欧盟的决策方向,而且使得这场产业竞争充满了不确定性。
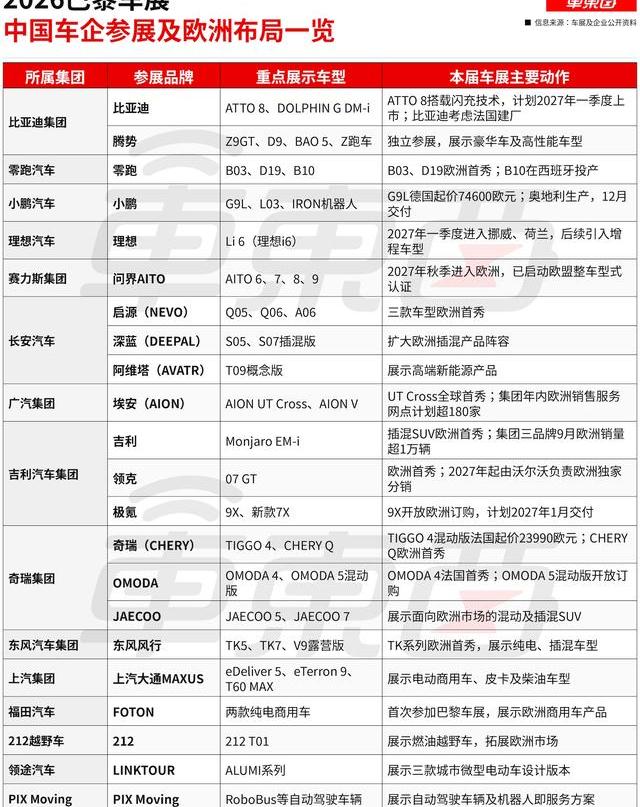
同一天,2026年巴黎国际车展成为了中国品牌的大舞台。
参展品牌数量翻了一番,接近20个左右了。表明中国车企在全球市场上的野心越来越大
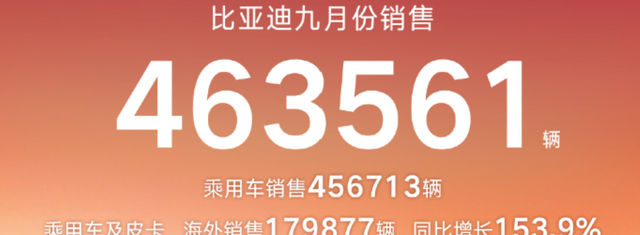
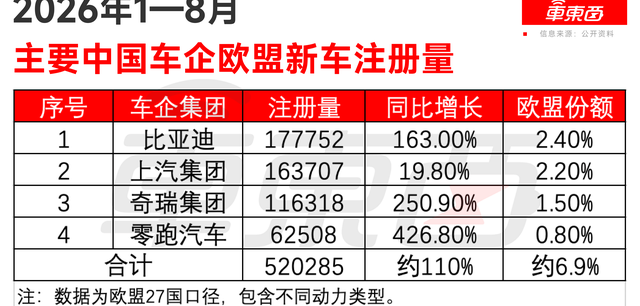
更有意思的是,2026年前三个月,在比亚迪、上汽、奇瑞和零跑等品牌的推动下,欧盟地区的新车注册量突破了52万辆大关,并且占据了市场的10%以上。
这数字背后有一个大的转折,国内乘用车零售下降了21.7%,新能源汽车出口增长到138.8%。
这已经不是数据游戏了,而是中国车企战略转型的实录。
欧洲市场整体增长,新能源车占21.7%,插电式混合动力汽车占比为10%。
在这种趋势下,中国车企进军欧洲新能源市场既是顺应全球电动化发展的大势所趋,也是应对国内产能过剩和市场需求变化的必然选择。
了解中国车企在欧洲新能源汽车市场的份额,或者是看整个市场中电动汽车销量的增长情况。
这些数字表明,中国品牌已经由过去的“跟随者”变为现在的“I leader”。
但是未来的路还很不平坦。
商务部新闻发言人表示,中欧贸易投资磋商机制持续对话可以保证稳定的双边经贸关系。
对中国车企而言,目前最头疼的问题就是贸易配额、价格承诺、本地建厂以及品牌信任这四座大山。
欧洲在开放市场和保护本土工业之间摇摆不定,正像走在高跷上。
中欧汽车产业关系复杂度提高,国际政治经济形势、市场变化也影响着这条产业链。
换句话说,中国车企怎样在贸易规则框架内保持竞争力,在激烈的市场竞争中找到自己的位置成了必须解决的问题。
与此同时,欧洲汽车市场保护主义的趋势以及国际贸易规则的适应也成为了无法回避的一个“硬骨头”。
中欧汽车贸易未来趋势、中国车企海外建厂策略、新能源汽车出口 trade barriers 这些话题,几乎每个行业观察者心里都有疑问。
这场中欧贸易磋商表面上是妥协,实际上却另有玄机。
贸易配额和反补贴机制是否能够真正实现公平竞争,还是成为技术和市场博弈的遮羞布?
中国车企要在这两者之间保持平衡,而欧洲汽车业则需要在开放和保护的两难中找到出路。
谁更善于掌握这杆“天平”,就有可能在未来的全球汽车产业链中占据主动。
就像古人说的“谋事在人,成事在天”,但是不管怎样,车轮滚滚向前,在中欧汽车贸易的故事里才刚刚开始。