七万块的海鸥到了巴西卖到近二十万,居然还得排队两周

巴西起步价 14 万 3490 雷亚尔,折合接近二十万。对比国内同款海鸥 6 万 9 千 9 起,三倍差价摆在那儿。你要是还想着用一句话糊弄人,像中国车就是便宜那一套,我觉得在巴西这事得换说法。
贵、还慢、还卖爆了。这样的反差,才值得我们把牌摊开看清楚。
先把一个容易搞错的前提摆正。巴西满街跑的是灵活燃料车,九成以上既能烧乙醇也能烧汽油。在这里,大家比的不是电不电动,而是同样跑一公里,烧什么最省钱。
巴西油价长期在每升 8 元上下。充电桩相对少,纯电车出了圣保罗、里约跑长途,心里那根弦会更紧。你要的是能随便跑,别到半路掏出手机找充电桩。
所以插混在巴西更像一件冲锋衣。冷的时候加一层,热了把内胆拆掉。能烧乙醇还能用汽油,省钱路线天然更顺。
再看另一个关键:关税和税制。比亚迪在巴西的本地化路径里,利用本地组装绕开了整车进口那套高关税的硬成本。
巴西有些州对混动车辆税减免,这会直接影响落地价格和供货节奏。你在社交媒体上看到的那种等车、到店、交付,背后往往是税和产能配合出来的稳定性。
于是就出现了一个很现实的局面:同样是“车”,在巴西的计算方式不一样。比亚迪不需要靠“便宜”取胜,取胜靠的是当地能省、能买、能持续交付。
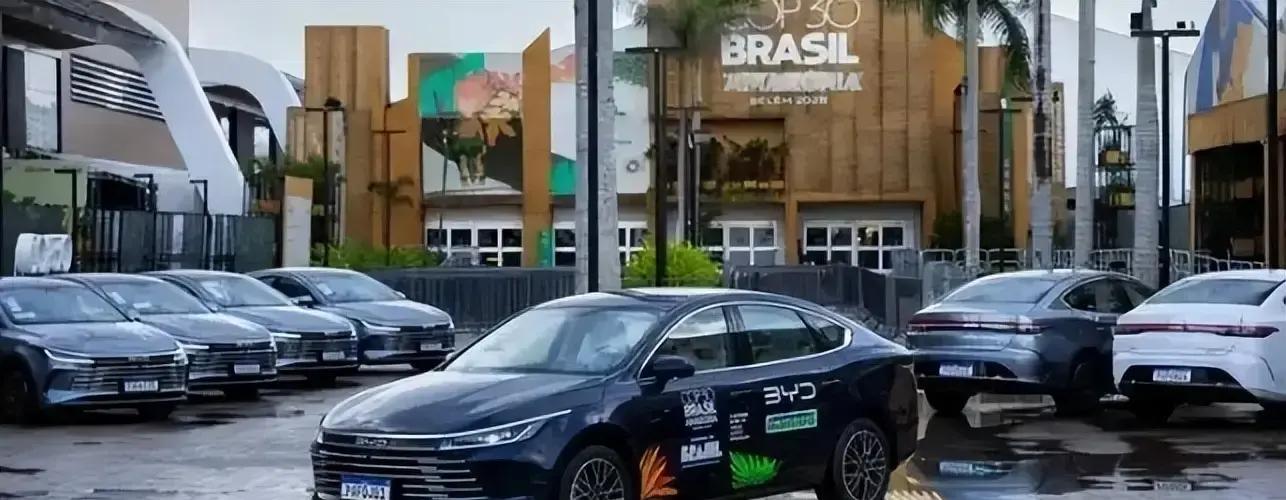
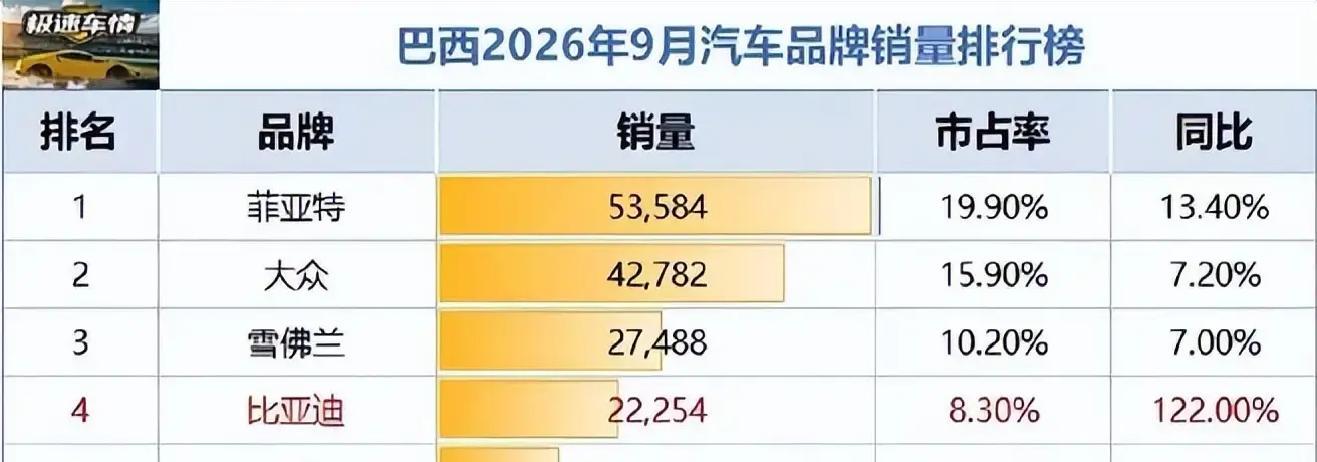
我们再把销量账算明白。巴西 9 月新车大盘 26 万 9014 辆涨 21.5%,比亚迪 22254 辆排第四,市占率 8.3%,同比或环比涨幅到 122%。
更扎眼的是后面两组对比:现代 14906 辆跌 21.6%,丰田 13992 辆跌 13.1%。大盘涨两成,日韩系却跌两成。那 8.3% 从谁手里拿的,其实不用多猜。
你想要一辆车,得先有一个能打的理由。巴西消费者在用数据把理由投票出来。
单车型也更狠。海豚 Mini 9 月卖 9385 辆,涨 176.7%,而且第一次挤进车型榜前三。
车型榜是另一种“口碑放大器”,因为它不是看品牌影响力,而是看每一个具体型号的真实提车速度。能上榜且涨幅这么夸张,说明不是靠经销商冲量,更像是供给跟得上需求。
你要是真觉得它“贵”,那就更要问一句,贵三倍,凭什么卖得动。答案通常不是情怀,是成本结构和使用场景。
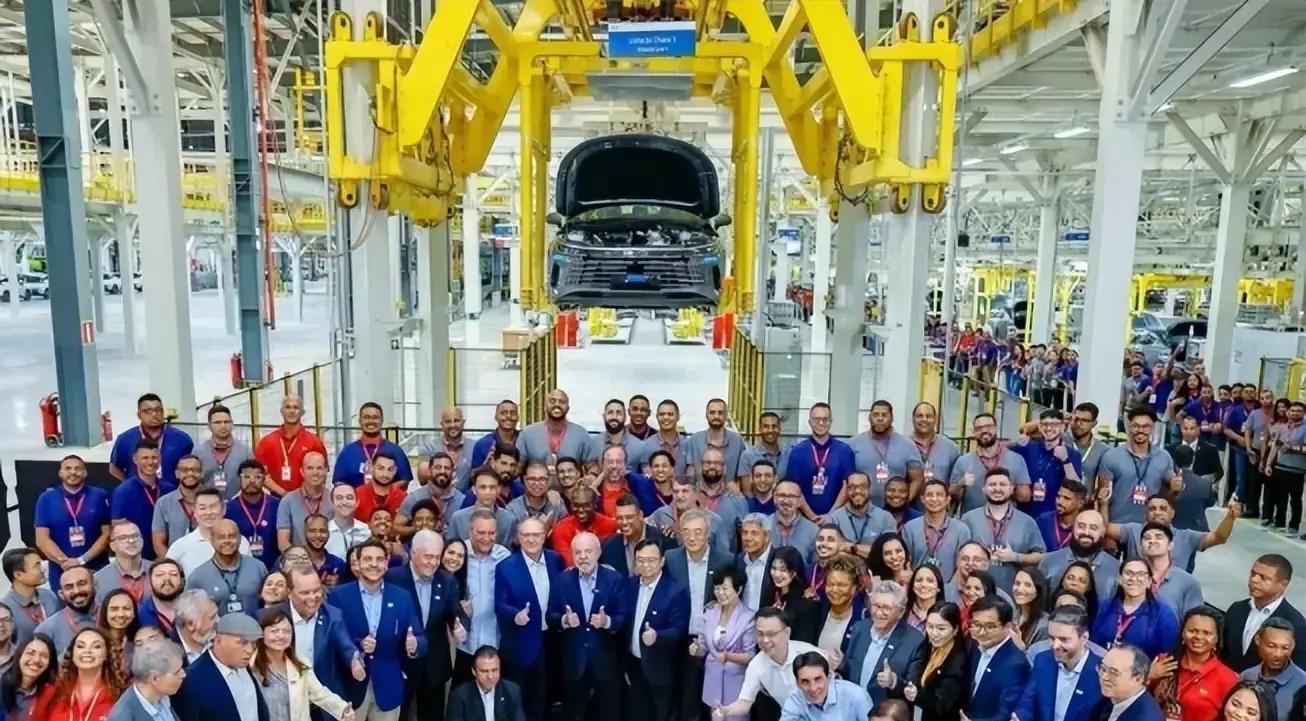
说到成本结构,就绕不开工厂这条线。比亚迪在巴伊亚州的卡马萨里工厂,动工时间是 2024 年 3 月,2025 年 7 月 1 日首车下线,从动工到投产大约 15 个月。
网上有一种传法把时间线揉成了一团,说成“接手旧厂到第 10 万辆下线仅用 15 个月”。但这里得分开看两件事:第 10 万辆下线对应的是 2026 年 7 月,距投产刚满一年。
也就是说,15 个月是把厂开起来,把产线跑起来;再用一年,干出 10 万辆。快不快,得看这两段谁在认真做工程。
关键点在于,这不是从零开荒。地有了,厂房骨架有了,水电道路有了,招工底子也有了。比亚迪干的是改造,而不是从一块空地开始画饼。
一期规划 15 万辆,全部建成规划 60 万辆。员工在 7 月刚破 5500 人,这个数字能告诉你供应链和产能爬坡不是靠嘴。
工程的节奏感在这里体现得很直接。把基础设施接通,把产线改成能量产的样子,把管理跑顺,时间自然就压得下来。
还得说一个现场味道很浓的细节。2025 年 10 月 9 日,比亚迪全球第 1400 万辆新能源车在这里下线,卢拉去了。厂前那条路原本叫亨利·福特路,那天改名比亚迪路。
路名这种东西很小,但在汽车工业里特别有象征意义。福特留下的路,被比亚迪改成自己的姓。
你要是看过产业转移的历史,就知道很多“厂”的故事,讲的不是盖楼速度,而是谁能让配套、物流、用工一起长出来。
可是注意,真正快不只是工厂本体。路是别人修的,厂是别人留下的。你可以把它理解成盖房子这件事,别人给你地基,你还得让水电燃气和家具都按时到位。
这背后要看的,是厂子周围那圈供应商愿不愿意跟着来。汽车不是单打独斗,整车厂只是系统总成,真正的“快”,得从供应链本地化看起。
2026 年 10 月 22 日,耐世特宣布卡马萨里新装配厂在 10 月初投产,距离比亚迪基地约 10 公里。它专做管柱式电动助力转向,并配套本地整车。
十公里听着不远,但对汽车供应链来说,这是个带算计的距离。整车厂搬过去容易,配套搬过去难。难在供应商要评估未来十年的产量,敢不敢把人、设备、产能压在陌生州。
耐世特去了,说明它算过账。第一家愿意跟进,第二家才决定“可复制性”。
转向系统这类一级配套一旦聚起来,本地化率就不再是宣传词,而是成本里真金白银的数字。
你想复制一个同级车型,本地化供应链得先凑齐一圈,否则装上去的是零件,跑不起来的是效率。等效率不稳,产能爬坡就会慢。慢一周就会错过一个月的节奏。
所以“快”的另一半,是别人能不能跟着长出来,形成一圈闭环。
然后我们把视角从巴西单点,拉回到比亚迪整体节奏。比亚迪 9 月总销量 46.36 万辆,涨 17%。拆开看:国内 28.29 万辆跌约 13%,海外 18.07 万辆涨 153.59%。
这两个数字放在一起,你就会发现一个事实:海外不是补充选项,而是主要增量来源。
按前三季度来看,总销量 313.16 万辆跌 3.94%;海外 134.3 万辆涨 92.66%,占总销量 42.88%。接近一半的盘子靠海外撑着。
你再看管理层表达的目标口径。公司把 2026 年海外目标上调到 150 万辆,前三季度已经完成 134.3 万辆,接近九成。
网上那些冲到 180 万的说法,多半是按趋势推的模型,管理层没用这套口径。150 万这个数字更像是在明确产能爬坡有上限。
海外销量能不能持续,取决于产能和交付网络能不能稳住,不是喊口号就行。
回到巴西这波,最值得看的不是一串曲线,而是那条路的名字,还有背后那套工程链条如何被串起来。
15 个月把厂开起来,一年干出 10 万辆,再让福特旧路改了自己的姓。看起来像“故事”,但每一步都能落到工程问题上:接手旧厂房省时间,插混踩中当地油价与充电条件,配套商到十公里外扎根。
这些动作不是奇迹,是环环相扣的选择。
也正因为如此,社交平台上那种“便宜所以卖得好”的解释,在巴西不太站得住。比亚迪在巴西卖的是能算账的产品。
贵三倍只是体感差异,真正影响购买的是使用成本、税费结构、本地交付能力和供货稳定性。
你去看 9 月大盘,买的人在变;你再看日韩系跌幅,说明那不是单纯的“有没有人买”,而是谁抓住了选择题的得分点。
说点更贴近日常的。很多车友讨论新能源时只盯电池、盯续航,但在灵活燃料占大头的市场里,续航这件事得让位给“油耗成本”。
充电桩少就会影响纯电的使用半径。插混不需要你每次都规划路线找电,它更像把你能用的燃料选项放到车主手里。
你怎么开、什么时候用电、什么时候烧燃油,成本会随着策略变化。巴西消费者显然更愿意把控制权握在自己手上。
还有一个容易被忽略的点是交付节奏。车主说要等两周,还不一定排得上,这种表达很接地气,也反映的是供需关系而不是纯广告。
海豚 Mini 在车型榜前三且 9 月卖到 9385 辆,涨 176.7%。当车型长期保持这种爬坡速度时,经销商不会只是“想办法”,而是确实有车进来。
这就回到工厂和配套的闭环。没有那圈东西跟上,本地销量就会变成短期冲刺,没法长出稳定曲线。
如果你把这件事当作汽车产业的“翻译题”,就会发现翻译方向很重要。有人把“销量上去”翻成“便宜”;但在巴西,这个翻译需要换成“更会算账”。
还有人把“比亚迪快”翻成“施工速度”;但在这里,真正快的是供应链愿意在同一块区域聚起来,十公里的配套距离就是底层逻辑。
路名改了不只是仪式感,是一个产业布局的坐标。
最后我想把讨论拉回到一个更能落地的问题。你要怎么判断一家车企有没有真正站稳海外?不是看发了多少新闻通稿,而是看本地化动作能不能持续:税费能不能压住、产线能不能爬坡、供应商能不能跟着搬、车型能不能在榜单里维持上升。
这不是一句话能解释的现象。你要是不看清背后的工程和市场条件,就会一直把“贵”当成障碍,把“卖得动”当成运气。
我在青岛跑过不少路,也见过不同车在不同天气里的脾气。海边的风大,车的调校和用车策略就会被放大。巴西这边也是一样。油价、燃料结构、充电条件、税费政策、供应链布局,决定了车在那片路上的表现方式。
车企要做的不是把参数堆给你看,而是把它放到真实场景里算清楚。比亚迪在巴西这波更像是把算题步骤写在了销量曲线上。