大力招商拥抱中国电动车,泰国纯电市场八成五份额被中企占据,老牌汽车配套企业压力倍增,这真的是对外开放带来的必然结果吗?。

文章类型声明:
本文属于重大事件解读。
01 引言
曼谷的街头,电动汽车的销量正在以肉眼可见的速度重塑城市的底色。
泰国官方统计显示,中国车企在该国纯电汽车市场已占据高达 85% 的份额。
这一数字背后,不仅是市场份额的更迭,更是一场深刻产业震荡的序幕。
纽约时报近期发文,称泰国正为“向中国电动汽车敞开大门”付出代价,暗示老牌配套企业面临生存危机。
这种叙事迅速在舆论场发酵,将中国企业的成功定义为一种“威胁”。
但当我们拨开媒体迷雾,回到产业竞争的底层逻辑,会发现结论可能截然不同。
这真的是对外开放带来的灾难性后果吗?还是产业升级必然经历的阵痛与新生?
在曼谷的工厂与实验室里,真相远比新闻标题复杂得多。
02 旧秩序的余晖与日本汽车的绝对霸权
要理解当下的冲击,必须先回溯过去三十年。
自上世纪 90 年代起,泰国便确立了其“东方底特律”的地位,但这块金字招牌,最初是由日本车企打下的。
丰田、本田、马自达等品牌,凭借燃油车时代的先发优势,构建了近乎封闭的供应链体系。
在燃油车时代,泰国对日系车的依赖度极高,市场份额长期维持在七八成以上。
彼时,西方媒体鲜少使用“威胁”或“代价”来形容这种格局,反而常将其视为东亚垂直分工的典范。
日本汽车不仅主导整车制造,其核心零部件、技术标准和售后服务也深度嵌入泰国本土工业。
这种“东京系”的垄断,让泰国本土企业长期处于产业链低端,扮演着组装与代工的角色。
利润大头流向日本总部,泰国仅获取加工环节的微薄收益。
这种结构在燃油车时代看似稳固,实则充满了系统性风险。
然而,技术迭代的浪潮从不尊重既得利益者。
电动车时代的到来,打破了内燃机技术积累带来的护城河。
当电池、电机、电控成为核心,日本车企在燃油车时代积累的优势瞬间被稀释。
这一背景铺垫,揭示了泰国汽车工业曾经的被动地位,也为后续中国企业的强势进入埋下了伏笔。
如果只看市场份额,中国企业的崛起似乎只是将“日本主导”换成了“中国主导”。
但两者之间的本质差异,远超表面上的数字游戏。
这正是理解当下争议的关键所在。
03 中国车企的登陆:从试探到全面占领
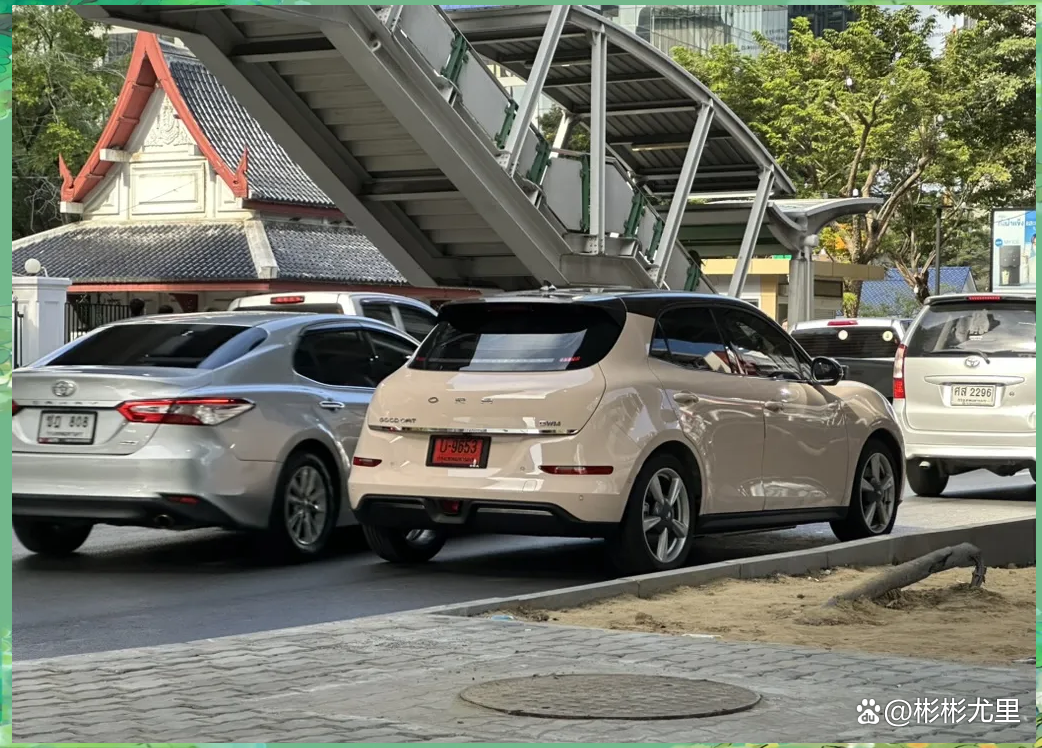
中国车企进军泰国,并非一夜之间的突变,而是一场长达数年的战略渗透。
早期,比亚迪、长城等品牌以出口整车为主,试探当地市场反应。
随着泰国政府推出 EV3.5 政策,给予电动汽车零关税及税收优惠,中国品牌加速布局。
从单纯的整车出口,转变为本地化生产与产业链整合。
这一转变,彻底改变了泰国汽车产业的生态。
中国车企带来的不仅是产品,更是一整套成熟的供应链体系。
在曼谷周边及罗勇府,比亚迪、哪吒、零跑等品牌纷纷建厂。
这些工厂不仅生产整车,更拉动电池、电机、电控等核心零部件在当地落地。
与过去日本车企“技术黑箱”式导入不同,中国企业倾向于开放协作,与本地供应商建立深度绑定。
这种差异,使得泰国本土企业在电动车时代获得了前所未有的参与机会。
数据显示,随着中国电车产量提升,泰国本土配套企业的订单量显著增长。
许多曾依附于日系燃油车体系的中小企业,通过转产电动车零部件,实现了业务的二次起飞。
85% 的纯电市场份额,看似是外资的绝对统治,实则是产业链深度本土化的结果。
中国车企并没有垄断整个汽车市场,它们主要针对的是新兴的电动车细分领域。
在传统燃油车市场,日系车依然占据主导,只是随着市场萎缩,其影响力正在自然消退。
因此,所谓“中企占据八成五份额”,是指在中国车企最擅长的纯电赛道内。
这一事实,消解了部分媒体制造的“全面占领”焦虑。
中国企业的强势,更多体现在技术创新速度与市场响应能力上。
这种能力,恰恰是处于转型阵痛期的泰国汽车产业所急需的。
问题在于,当旧巨头退潮,新巨头涌入,夹在中间的本土老牌企业该如何自处?
这才是压力的真正来源。
04 纽约时报的叙事陷阱与双标逻辑
回到纽约时报的评论,其核心论点值得深究。
文中强调泰国“付出代价”,暗示对外开放导致产业失控。
这种叙事逻辑,隐含着一种预设:只有西方或日本主导的全球化才是安全的。
一旦非西方力量主导关键市场,便被视为风险与威胁。
让我们对比一下两种场景。
场景一:上世纪日本车企通吃泰国燃油车市场,利润回流东京,本土企业长期沦为组装厂。
场景二:如今中国车企主导泰国电动车市场,技术溢出效应增强,本土供应链开始成长。
西方媒体在前者面前保持沉默,甚至大加赞赏其为“市场效率”的胜利。
在后者面前,却迅速亮出“产业安全”的红色警报。
这种双标,暴露了媒体立场背后的利益关切。
它并不真正关心泰国产业的长期福祉,而是在维护一套既定的权力秩序。
即“发达国家定标准,发展中国家供市场”的旧有分工体系。
中国新能源产业的崛起,撞碎了这一体系的裂缝。
于是,任何有利于中国企业的市场表现,都被解读为对西方利益的侵蚀。
这种叙事,不仅歪曲了事实,更误导了决策。
它让泰国社会产生不必要的恐慌,仿佛引进中国车企是一场灾难。
但数据告诉我们,中国电动车的高市场份额,直接带动了泰国相关就业与税收增长。
更重要的是,它迫使泰国汽车产业加速转型,摆脱对单一内燃机技术的依赖。
这是一种痛苦的升级,而非单纯的失血。
媒体忽视了一个关键细节:中国车企在泰国的成功,依赖于泰国完善的工业基础与政策红利。
没有泰国的土地、劳动力与政策支持,中国车企无法在此快速建厂投产。
因此,这是一场互利共赢的合作,而非单方面的掠夺。
将合作污名化为“代价”,是典型的认知偏见。
这种偏见,正在干扰泰国民众对开放政策的理性判断。
05 老牌配套企业的困境:转型还是淘汰?
压力确实存在,但对象并非整个泰国汽车业,而是那些无法适应新规则的老牌配套企业。
在燃油车时代,这些企业深耕发动机、变速箱等复杂机械结构,拥有深厚的技术壁垒。
当电动车成为主流,这些核心部件被电池包、电机和电控系统取代。
原有的技术积累瞬间失效,企业面临“归零”风险。
例如,一些专注于精密铸造和内燃机零部件的工厂,订单大幅下滑。
它们试图转型,但缺乏电动车领域的研发能力与人才储备。
面对中国车企带来的快速迭代节奏,传统企业的响应速度显得捉襟见肘。
这种压力,是技术范式转移带来的必然冲击,而非“对外开放”本身的错。
任何一场技术革命,都会淘汰旧势力,扶持新物种。
工业革命淘汰手工匠人,数字化淘汰纸质媒体,电动化淘汰燃油配套。
泰国老牌企业的困境,是全球汽车产业转型的缩影。
它们面临的不是“中企入侵”的外力打击,而是“时代车轮”的内在挤压。
即便没有中国车企,欧美电动车巨头或下一代日系混动技术,也会带来同样的冲击。
中国车企之所以显得更具压迫感,是因为它们起步更快,迭代更猛。
比亚迪从电池到整车的垂直整合能力,让配套环节利润空间被压缩。
零跑、哪吒等品牌的快速扩张,加剧了市场竞争。
这种高强度的竞争环境,对供应链的精细化管理提出了极高要求。
无法提升效率、降低成本的企业,必然被市场出清。
这是残酷但公平的市场法则。
对于泰国政府而言,问题不在于阻止竞争,而在于如何帮助本土企业平滑过渡。
是否提供转型培训?是否设立专项技改基金?是否引入更多元的技术合作伙伴以分散风险?
这些才是政策的发力点,而非简单地将矛头指向中国车企。
将结构性调整的阵痛,归咎于某个特定国家的企业,是一种偷懒的归因。
它忽略了技术演进的客观规律,也低估了本土企业的适应能力。
06 产业链重构:从依附走向共生
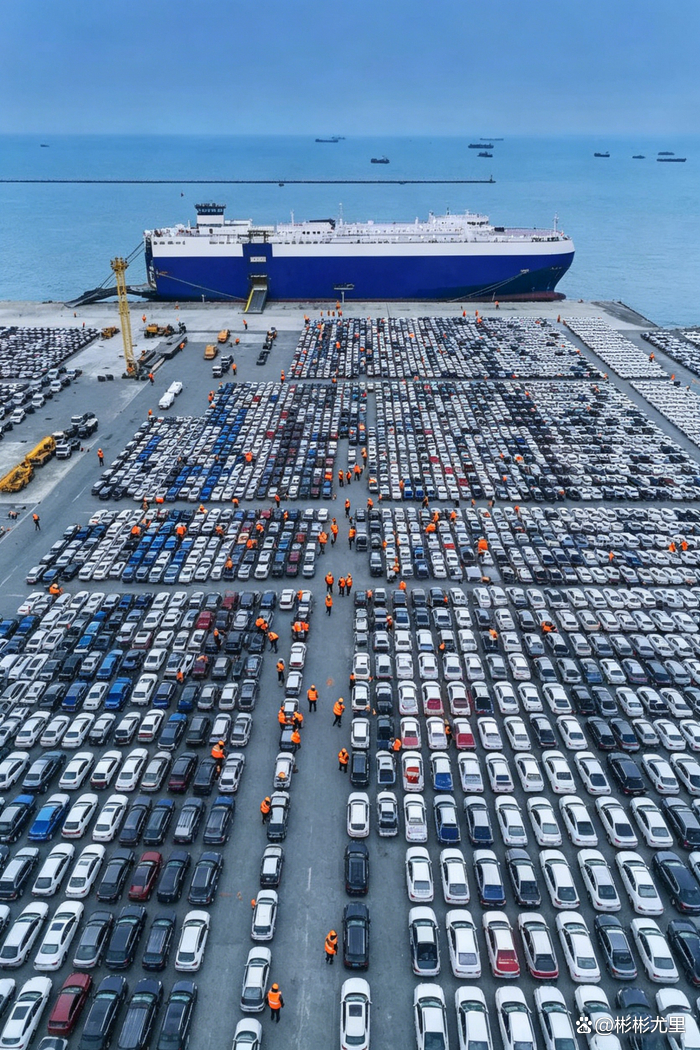
有趣的是,中国车企在泰国的扎根,正在重构当地的产业链关系。
过去,泰国汽车业是“依附型”的,高度依赖日本总部的技术指令。
现在,随着中国企业的深度参与,关系开始向“共生型”转变。
中国车企更愿意与当地中小供应商协作,共同开发适合东南亚市场的零部件。
这种开放的技术姿态,让泰国本土企业获得了话语权。
例如,一些泰国本土轮胎企业,通过适配中国电动车的低滚阻需求,成功打入主流供应链。
一些电子连接器厂商,凭借快速响应能力,成为多家中国车企的二级供应商。
这表明,中国车企的进入,并未垄断利润,反而激活了本土供应链的创新活力。
相比日本车企封闭的技术体系,中国模式的透明度更高,互动性更强。
这为泰国汽车业从“组装基地”向“研发制造基地”升级提供了契机。
虽然面临淘汰压力,但大量本土企业看到了新的增长点。
它们不再仅仅满足于代工,而是开始尝试自主设计、参与标准制定。
这种转变,是产业升级的必经之路。
虽然过程痛苦,但长远来看,有利于泰国汽车业的独立自主。
过度依赖单一国家或单一技术路线,才是最大的战略风险。
引入中国车企,虽然增加了市场份额集中度,但也打破了技术垄断。
未来,泰国可以基于中国、欧洲、日本等多种技术体系,构建多元化的产业生态。
这才是真正的开放红利。
因此,所谓“威胁论”,忽略了产业链重构带来的正向外部性。
它只看到了市场份额的转移,没看到技术溢出的增值。
07 政策误读与舆论操纵的代价
纽约时报的报道,并非孤立的媒体行为,背后有着复杂的国际博弈背景。
在大国竞争加剧的背景下,汽车产业已超越商业范畴,成为战略高地。
西方舆论试图将中国电动车的全球化推广,定义为“不公平竞争”或“地缘扩张”。
这种叙事策略,旨在联合盟友限制中国车企的市场空间。
泰国作为东南亚重要经济体,成为这场舆论战的前线。
泰国政府若受此误导,收紧对电动车的投资便利度,或提高准入门槛,将得不偿失。
这不仅会削弱“泰国制造”的全球吸引力,更会延缓本国能源转型进程。
事实上,泰国已制定明确的低碳发展路线图,电动车是必经之路。
若因舆论压力而犹豫,将错失产业升级的历史窗口期。
此外,舆论操纵往往放大焦虑,掩盖机遇。
它让本土企业陷入恐慌,而非激发斗志;让消费者产生偏见,而非理性选择。
这种认知偏差,才是对外开放带来的真正“代价”——决策失灵与社会撕裂。
因此,解读媒体报道时,必须穿透其表象,看清背后的利益链条。
对于泰国而言,保持战略定力,坚持多元化国际合作,才是应对压力的良方。
既拥抱中国企业的效率与创新,也接触欧美企业的标准与合规经验。
构建一个开放、竞争、公平的市场环境,才是长久之计。
08 超越“受害者”叙事:泰国的主动权
如果我们跳出媒体设定的框架,会发现泰国并非被动承受者,而是主动参与者。
泰国政府早在数年前便预判了汽车能源转型的趋势,并出台了一系列扶持政策。
从税收减免到基础设施充电网络建设,政策导向清晰明确。
引入中国车企,是泰国主动选择的结果,而非被迫接受的命运。
泰国拥有成熟的汽车工人队伍、庞大的消费市场与优越的地理位置。
这些核心优势,使其成为跨国车企必争之地。
无论是中国、日本还是欧洲车企,都需要泰国的市场与产能。
因此,泰国拥有极强的议价能力。
它可以制定游戏规则,要求企业本地化率、研发投入、技术转让等。
关键在于,泰国政府是否具备足够的战略智慧与执行力。
当前,泰国面临的最大挑战,不是外部压力,而是内部协调能力的不足。
如何平衡各方利益?如何确保转型过程中的就业稳定?
这些都是治理能力的考题。
只要守住政策底线,保持开放姿态,泰国就能在汽车产业变革中占据有利地位。
85% 的纯电份额,恰恰证明了泰国市场的开放性与包容性。
它向世界证明,泰国不仅能造燃油车,更能驾驭电动化浪潮。
这种信心,比任何市场份额都更宝贵。
09 全球汽车业变局中的泰国定位
放眼全球,汽车产业正经历百年未有之大变局。
电动车、智能化、网联化,正在重塑价值链。
传统的汽车强国地位,正在被新的技术范式颠覆。
德国豪华品牌在电动化转型上步履维艰,美国传统巨头面临软件短板。
日本车企虽在混动领域强大,但在纯电赛道反应迟缓。
而中国车企,凭借完整的产业链与技术迭代速度,成为全球领跑者。
在这一变局中,泰国处于什么位置?
它不再是单纯的“世界工厂”,而正在成为区域汽车制造与出口枢纽。
中国车企在泰国的工厂,产品不仅供应本地,还出口至东盟其他国家。
这使得泰国汽车业的辐射力增强,地位提升。
如果固守燃油车思维,泰国的地位将不断边缘化。
唯有拥抱电动化,才能维持其在全球汽车版图中的重要性。
因此,应对压力最好的方式,是加大开放力度,吸引更多元的技术伙伴。
既是中国车企,也可以是欧洲车企的电动工厂。
形成良性竞争,避免单一依赖。
同时,加强本土人才培养,从工程师到技师,构建人才高地。
唯有如此,泰国才能从“跟随者”转变为“引领者”之一。
10 结语:在变革中寻找确定性
回到最初的问题:这真的是对外开放带来的必然结果吗?
答案是否定的。
压力,是技术范式转移的必然结果,而非对外开放的过错。
对外开放,恰恰是化解压力、实现升级的最佳路径。
中国车企占据泰国纯电市场 85% 份额,是市场竞争的公平结果。
它反映了中国新能源汽车在全球范围内的竞争力。
对于泰国而言,这是一次痛苦但必要的洗礼。
它淘汰落后产能,激活创新活力,重塑产业链条。
媒体的“威胁论”,不过是旧秩序捍卫者的哀鸣。
在历史的洪流中,封闭与保护主义只会导致停滞。
开放与竞争,才是产业长盛不衰的秘诀。
泰国若能在阵痛中坚定开放信念,在竞争中保持战略清醒,必将迎来汽车业的新纪元。
这场变革的终局,不属于任何一家企业,而属于所有能够适应未来的参与者。
对于中国车企而言,这是出海成功的标杆案例。
对于泰国产业界而言,这是转型升级的必经之路。
对于全球汽车业而言,这是电动化时代到来的见证。
我们不必为某个市场份额的数字感到焦虑,而应为产业生态的进化感到振奋。
毕竟,只有经历风雨的洗礼,汽车之树才能扎得更深,长得更高。
创作声明:本文为基于史料的创作解读,部分细节为文学加工,请勿与现实绝对关联。本文所用素材源于记载或文献,部分图片非真实图像,仅用于叙事呈现,请知悉。