日本遭制裁后半点脾气都没了?IMF预判:日本明年GDP将滑落至全球第六!

不少人聊起日本经济,还停留在“失去的三十年是装的,海外资产能买下半个地球”的印象里,甚至觉得日元贬值是薅别国羊毛的套路。
但IMF最新的预测,直接把这层窗户纸捅破了:2027年,日本GDP会接连被印度、英国反超,从现在的全球第四直接跌到第六。
这不是什么野鸡榜单的野榜,是国际货币基金组织实打实按美元计价测算的结果。而且就在半年前,IMF还预测英国要到2029年才能超过日本,这次直接把时间线提前了两年。
说白了,这已经不是某一年汇率波动搞出来的“排名乌龙”,是日本经济攒了几十年的沉疴,终于明明白白浮到了台面上来。
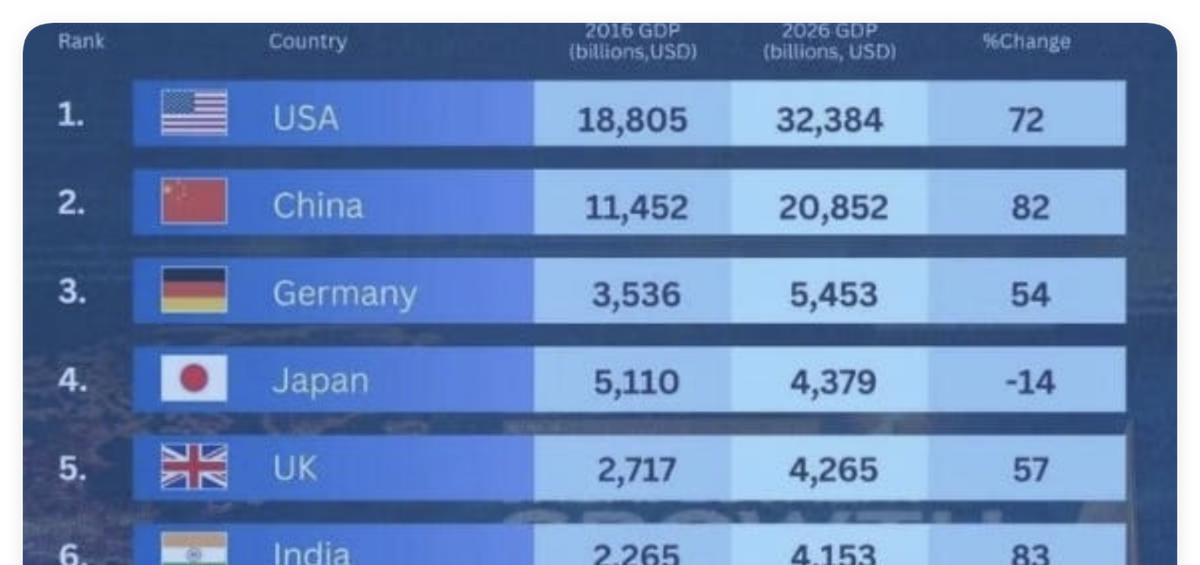
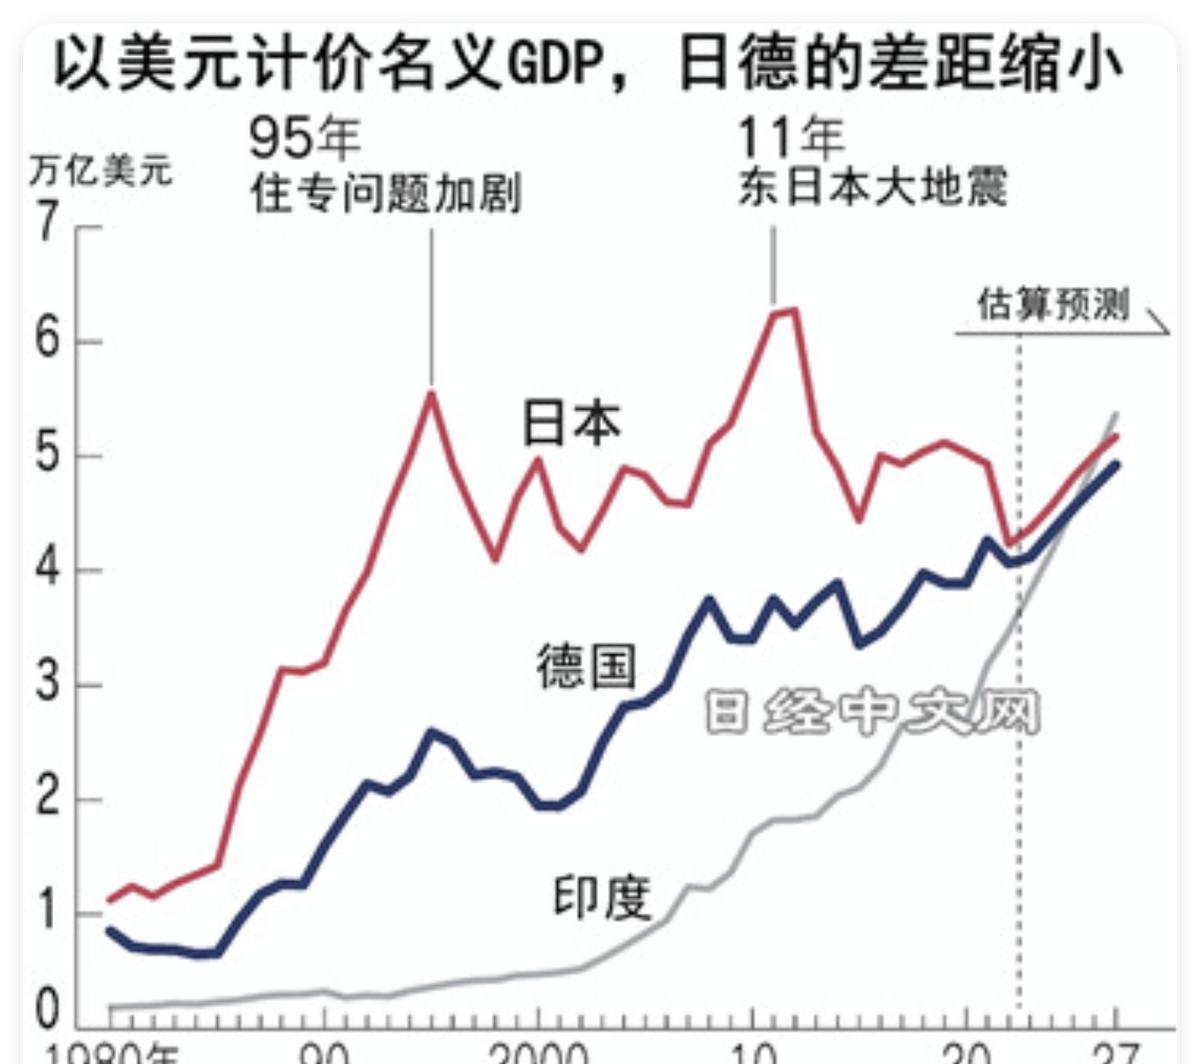
要知道,日本曾经连续几十年坐稳全球第二大经济体的位置,2010年被中国超过掉到第三,2023年被德国反超掉到第四,才短短四年,就要连退两位直奔第六。
先看具体的数字:2026年日本名义GDP还能以4.34万亿美元排在第四,到2027年,印度预计摸到4.52万亿美元,英国到4.49万亿,日本只有4.47万亿。
一年时间连掉两位,放在任何一个曾经的经济强国身上,都算得上“断崖式下滑”。
很多人第一反应是:这不就是日元贬值闹的吗?
这话只说对了一半。
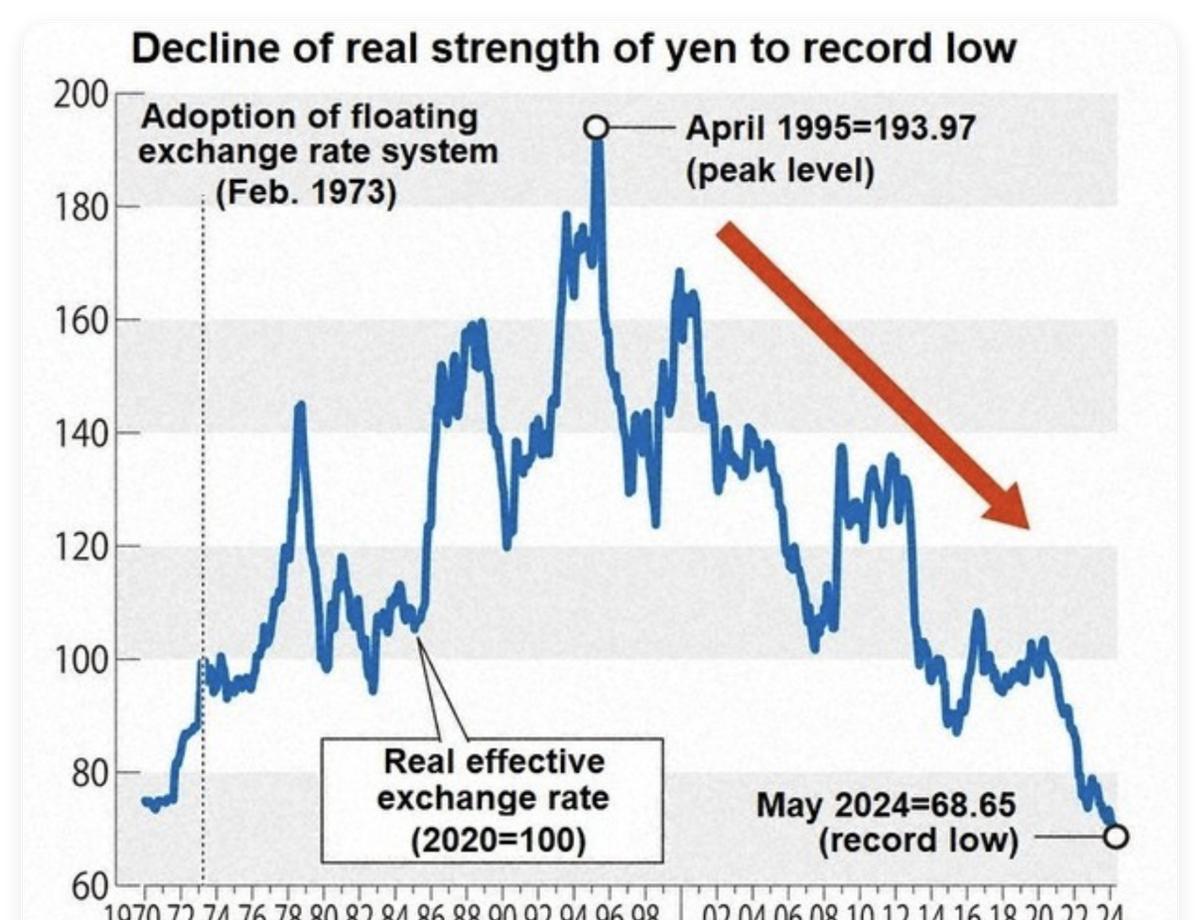
2022年初1美元还能换115日元,就算日本央行多次出手救市,现在汇率还是逼近160关口。国际清算银行的数据更扎心:2026年1月日元实际有效汇率指数跌到67.73,是1973年实行浮动汇率以来的历史最低点,只有1995年峰值的三分之一左右。
换句话说,同样规模的日元GDP,换成美元直接打了七折。光汇率换算这一项,就能把日本的排名硬生生拽下去好几位。
IMF自己也明确说了,排名下滑的两个直接原因,一是日本经济增速跑不赢印英,二是日元贬值换算美元时被“压缩”。
但问题在于:如果真只是汇率问题,等日本央行加息、日元反弹,排名不就又回去了?IMF至于急匆匆把被超越的时间点提前两年?
汇率从来都是结果,不是原因。撑住汇率的是经济基本面,而日本经济的基本面,最先塌的就是“人”。
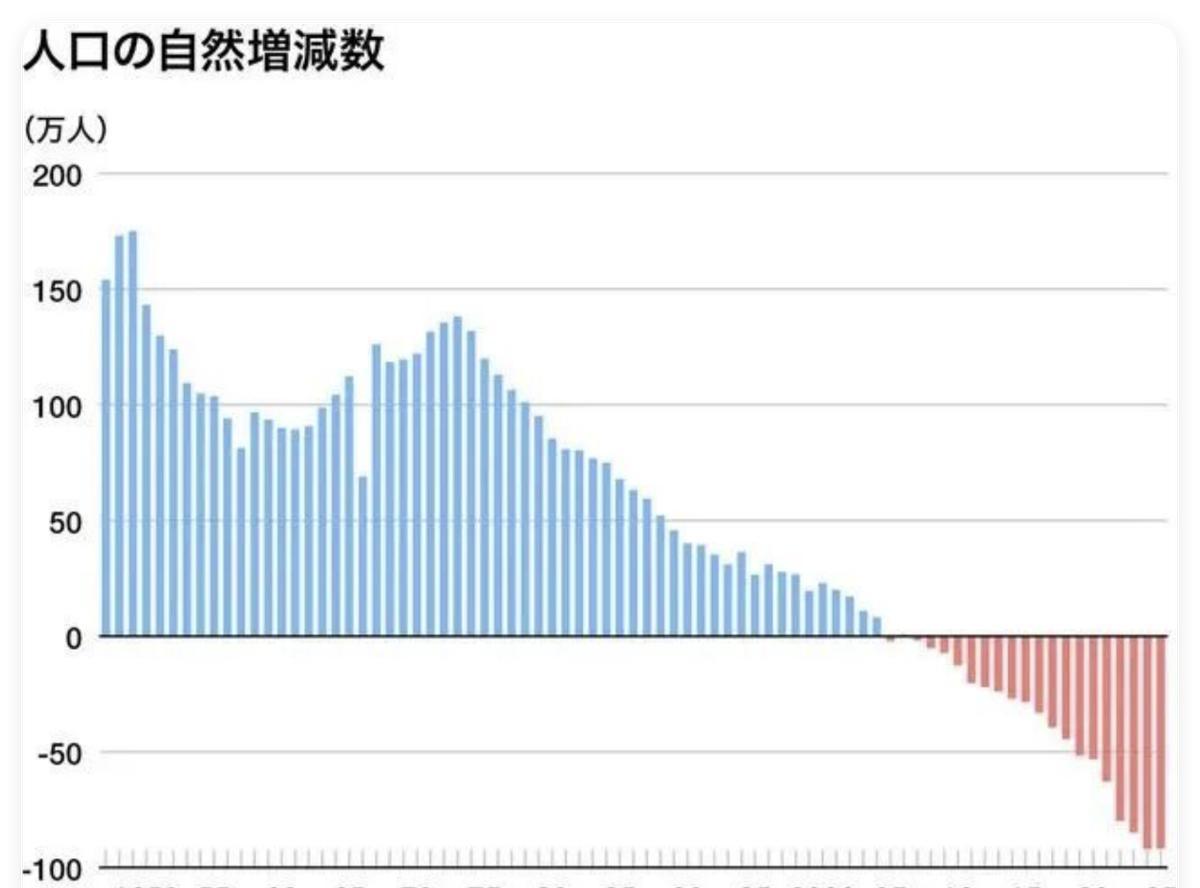
日本总务省9月底刚公布的人口普查确定值里,全国总人口已经降到1.23亿,短短五年少了317万人,连续三次负增长。
65岁以上老人占比达到29.4%,全球人口超过4000万的国家里,日本的老龄化程度排第一。
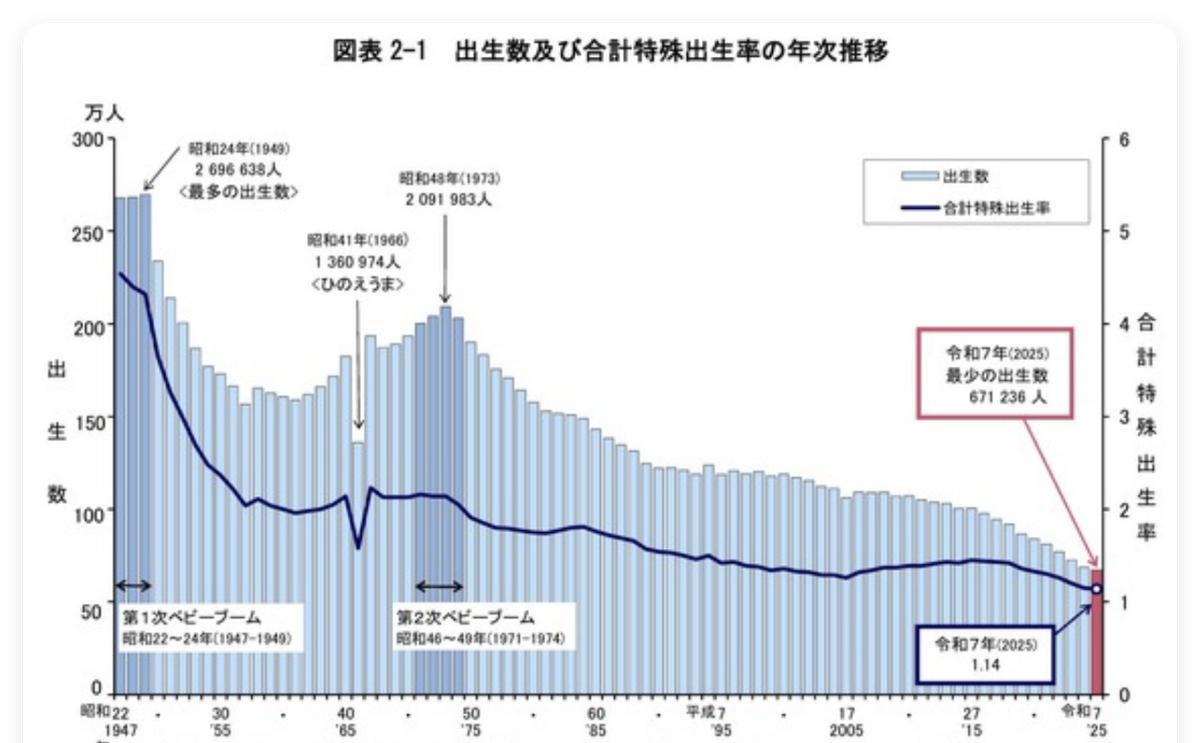
更要命的是下滑的趋势还在加速:2025年日本新生儿只有67万出头,总和生育率掉到1.14,双双创下历史最低。
人少了,活谁干?
去过日本旅游的人大概率都有印象:东京街头的出租车司机大多一头白发,便利店收银台后面站着的可能是年过七十的老奶奶,甚至连快递分拣、餐厅后厨都随处可见老年人的身影。
这不是什么“老年人热爱工作”的鸡汤,是没人可用的必然结果。
现在日本65岁以上还在上班的老人有930万,连续21年刷新纪录,平均每7个打工人里,就有1个超过65岁。
说白了,整个国家的劳动力池正在逐年缩水,干活的人越来越少,领养老金、花医保的人越来越多,经济增长的发动机自然越转越慢。
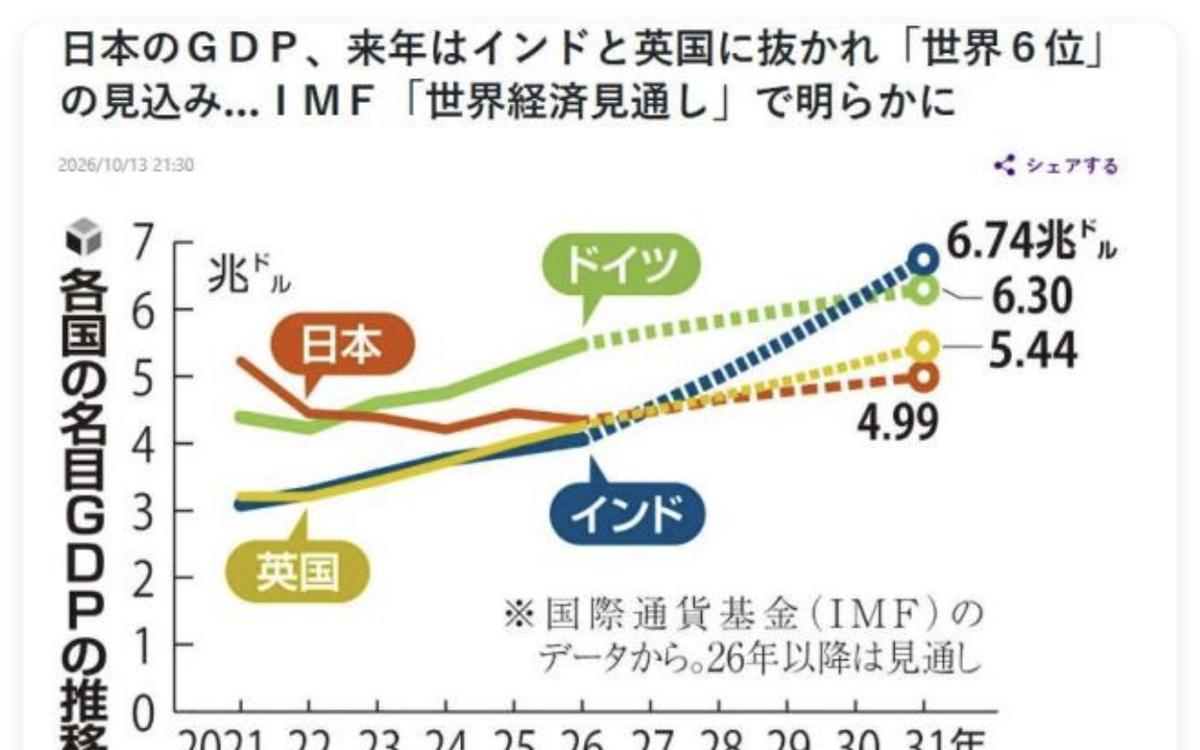
IMF给日本2026、2027两年的实际经济增速预测,都只有0.7%,还不到印度增速的零头。
有人可能会说,经济内生动力不够,政府不能搞刺激、放水托经济吗?
这就碰到日本经济第二道解不开的死结:天量债务把政策空间彻底绑死了。
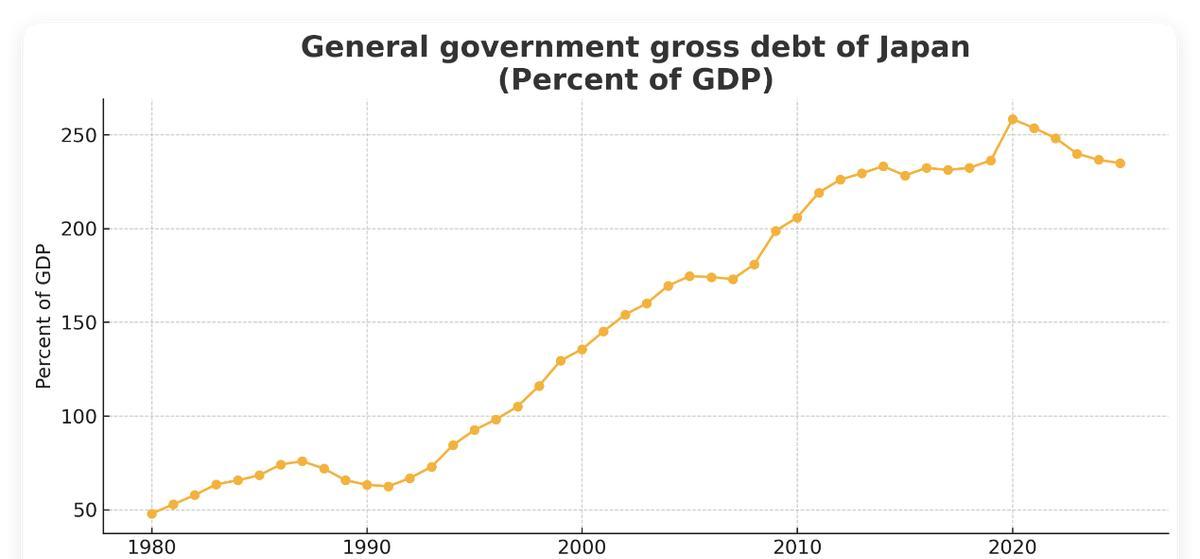
截至2026年3月底,日本政府债务总额已经涨到1343.84万亿日元,连续10年创历史新高,债务总规模是GDP的250%,在主要经济体里断层第一。
什么概念?相当于全体日本人不吃不喝干两年半,才能还清政府欠的钱。
债务堆到这个量级,日本央行连加息都不敢大步加。
毕竟市面上绝大多数国债都被央行自己持有,只要加息、国债收益率上行,光每年要付的利息就能压垮财政。
明知道加息是救日元最直接的手段,明知道日元越贬,进口的能源、粮食就贵,输入性通胀把普通家庭的钱包掏得越来越空,可央行就是迈不开步子。
这两年我们总能看到日本企业利润上涨、工资上调、股市屡创新高的新闻,可真落到普通人生活里,食品、水电、燃油这些必选消费涨得更快,扣掉物价之后的实际可支配收入,根本没涨多少。
转来转去就成了个解不开的循环:
人口老化拖累增长,增长乏力导致资金撤离,日元持续贬值推高进口物价,反过来又压制消费、拖慢经济;
债务压顶不敢加息,内外利差持续拉大,日元贬得更狠,财政腾挪空间只会越来越窄。
所谓的GDP排名下滑,不过是这个恶性循环跑出的必然结果而已。
当然也有人会说,烂船还有三千钉,日本现在人均GDP还有三万多美元,印度才两千六,根本不在一个发展阶段;更何况日本还有精密制造、高端材料、核心零部件这些看家本事,全球供应链都绕不开,掉个排名不算啥。
这话放在存量上没错,但看长期趋势,从来不是看你现在有多少家底,是看你往哪个方向走、走得有多快。
现在挡在日本前面的两个对手,没有一个是软柿子:
印度靠着14亿人口的红利,正处在工业化和城镇化的快速上升期。IMF推演里,2028年之后印度就会拉开和日本、英国的差距,2031年前后还要超过德国冲到全球第三。
英国虽然整体增长不算快,但靠着服务业复苏、能源结构调整,短期增长韧性也比日本强,这次IMF能把超越时间提前,本身就是英国基本面好于预期的证明。
说白了,日本这次掉到第六,大概率还不是终点。只要人口和债务这两本账翻不过来,哪怕日本央行偶尔出手干预拉一波日元汇率,也改不了美元计价榜单上持续往后退的大趋势。
对于我们普通人来说,这场排名变动最大的参考价值,从来不是看个热闹吐槽“日本不行了”,而是要看懂一个成熟经济体掉进增长陷阱之后的典型路径:
别光盯着股市涨了多少、头部企业利润好不好看,那些靠宽松货币堆出来的繁荣,落不到普通人的工资袋里,抵不过劳动力缩水的长期拖累,更撑不起一个国家的经济排位。
如果是手里持有日元资产、或者打算赴日投资、抄底日元的朋友也要拎清:短期汇率波动可能靠干预走出反弹,但长期趋势没转向之前,所有“抄底”都可能接在半山腰。(本文仅为趋势分析,不构成任何投资建议)
什么时候这个判断有可能失效?只有两种情况:要么日本真拿出破釜沉舟的改革力度,把生育率拉上来、打开移民口子补足劳动力缺口;要么能有序消化掉天量债务,给货币政策松绑。
至少从目前的公开信息看,这两个反转信号一个都没出现。
我们常说经济排名是冰冷的数字,但数字背后,是便利店店员的满头白发,是普通家庭越涨越贵的购物袋,是年轻人不敢生孩子的现实顾虑,是一个国家攒了几十年的发展包袱。
汇率可以靠央行干预拉出几根阳线,却拉不回整个社会的增长预期;GDP的排名可以靠统计口径调整粉饰一时,却骗不了每个身处其中的人的真实生活。
你觉得未来十年,日本还有机会重新回到全球经济前三的位置吗?