交强险账面亏230亿却不涨价,背后真相和车主省钱秘诀全揭秘

交强险这事儿,说起来挺让人上头的。
你想啊,咱这开车的,哪能没交强险?
国家都给你定了规矩,开车不买它,别想上路。
这保险不是啥赚大钱的商业险,是给咱普通老百姓撑腰的,保证出了事故伤者能先拿到赔偿,别让人家吃哑巴亏。
可现在看着账面上亏了230个亿,你没点疑惑?
这钱到底咋花的?
保费为啥不涨?
咱这车主到底咋整?
说说这事儿。
说起交强险,先得明白它这身份。
它不是平常你买的车险那样,想多赚点钱给股东分红。
它更像国家给咱们撑起的一张安全网。
你撞了人,赔不起钱,保险先垫着,避免你一垫就翻船,受害者也不至于求助无门。
你可以把它想成“社会福利的司机版”,没利润可赚,亏了也得顶着,别想着靠它发财。
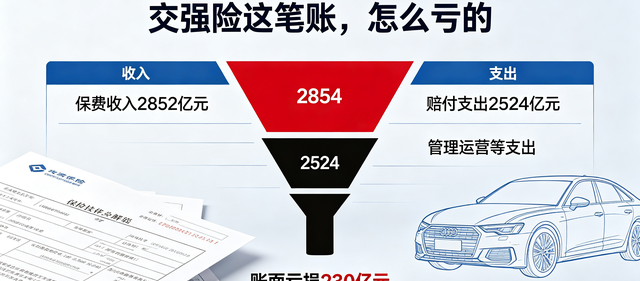
2025年的数据露出来,交强险的保费收入有2852亿,这数字听起来挺吓人,谁不想这钱越多越好?
可赔付支出直接飙到2524亿,差不多九成保费都赔出去了。
别忘了,还有管理费啊,事故救助基金啥的,折腾得承保端亏了将近300个亿。
好歹投资赚了66亿,不然亏得更狠。
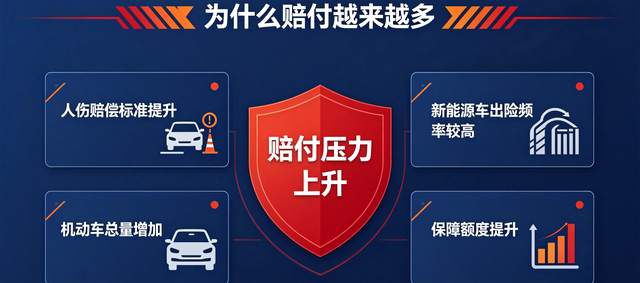
赔付增长速度快得吓人,11.6%,差不多是保费涨幅的两倍,说明赔钱压力大得让人直冒汗。
咋赔付这么猛?
原因有不少。
赔偿标准天天往上涨,尤其是伤残和死亡赔偿,国家统一城乡标准后,赔偿额度蹭蹭往上蹿。
再说新能源车,增长速度比火箭还快,可碰瓷出事也多,理赔多了自然烧钱。
别忘了咱车越来越多,路上跑的人也多,事故自然水涨船高。
车险改革后,交强险保障额度提高,没事儿不开枪的优惠也加大,这些都往赔付里添油加醋。
赔付结构变了,账面亏损也跟着涨。
车主最关心的事儿是:保费啥时候涨?
这事儿得说清楚。
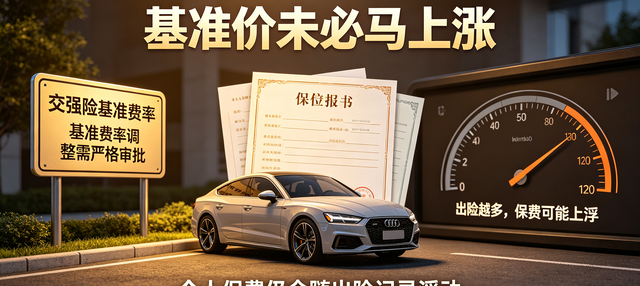
交强险的基准费率不是保险公司自己说了算,是国家统一规定的,保险公司就跟搬运工似的,收钱赔钱都按照国家给的规则走。
想涨费率?
得经过一堆审批,评估,听证会,流程复杂得跟盖房子似的。
短时间内大幅涨价,基本不可能。
你别以为亏了钱,保险公司就能随便喊加价。
但交强险又不全是死板的。
它有个浮动费率机制,简单说就是你开车稳当,几年不出事,保险费能享受优惠,少花点钱。
要是你爱撞车,保费自然飙升。
这里就有意思了,基准费率不变不代表你交的钱不变,你的驾驶习惯直接影响钱包厚度。
说到保障范围,交强险就是个底线。
它赔偿额度有限,要是真出了大事,光靠它肯定不够,得靠商业三者险补上缺口。
你买车不买商业险,那真是给自己挖坑。
商业险跟交强险配套,才算整整齐齐,别到时候赔钱赔到哭。
亏损这事儿,乍一听挺坏,其实还有点社会意义。
它说明交强险还在发挥兜底作用,保障无辜的受害者不被甩锅,维护社会的公平和稳定。
亏损背后,是国家对交通安全和受害者权益的责任担当。
车主能做啥?
最省钱的办法就是老老实实开车,别找事儿。
少出事,保费优惠多,钱包自然鼓起来。
这亏损到底是福是祸,没人敢妄下定论。
交强险承担着社会责任,赔付压力大得让人头疼,保费涨不上去又撑不住。
车主自己得懂得保险的门道,别光盯着保费涨跌,安全驾驶才是王道。
说到这儿,你猜怎么着?
我这几年交强险保费居然还有点降,都是赖我一路无事故。
交强险基准费率没变,监管那边盯得紧,保费保持稳当。
可要是你爱出事,保险费肯定上天。
安全驾驶没错,省钱省心还省事,这话不假。
交强险这玩意儿,虽然账面上烧钱,但背后是给咱撑起的安全网,别光想着涨价,得先懂它的意义。