上汽销量夺冠背后真相曝光,自主增长12.6%与海外52%飙升预示未来格局大变

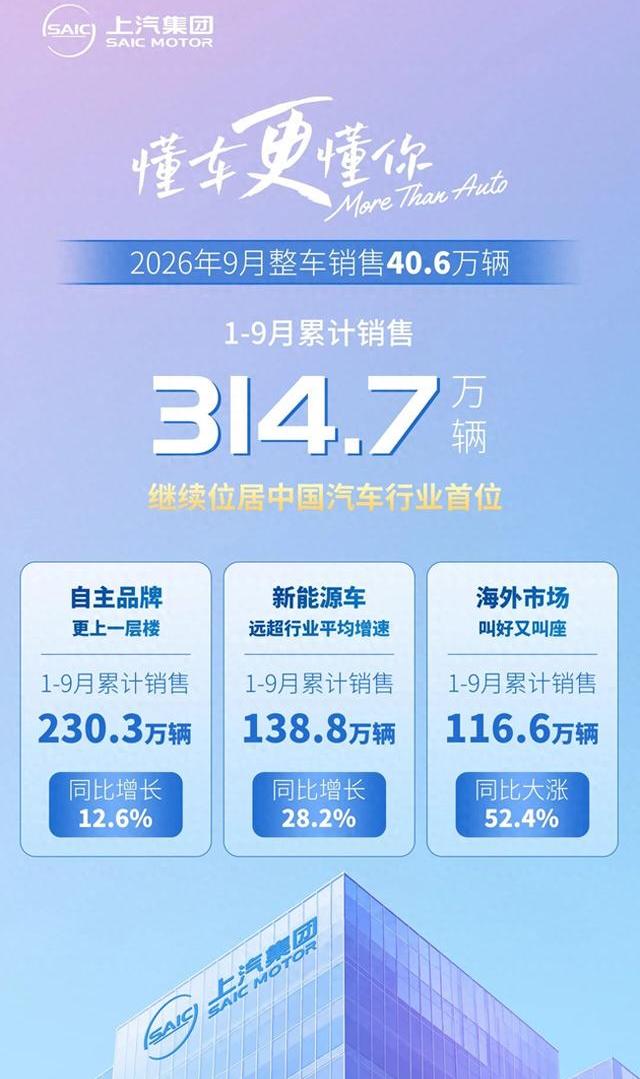
7万辆。
这个数字刚出来时,我盯着屏幕看了好半天。
作为一个在汽车圈摸爬滚打十年的老兵,我见过不少销量数据。
但这次不一样。
这不只是一个数字漂亮的成绩单,更像是一场被销量掩盖的战略重塑。
上汽集团前三季度交出了这份成绩,行业第一。
听起来光鲜亮丽,但当我深入看这些数字背后的构成时,我意识到真正的故事远比表面数据有趣。
这个"第一"里面,传统燃油车的那套成熟产销体系功不可没。
几十年积累下来的生产制造能力、供应链网络、渠道覆盖——这些是硬资产。
在存量竞争越来越激烈的当下,这套系统就像一台精密仪器,通过规模化摊薄成本,为企业源源不断地提供现金流。
但我要说的是,仅凭这个还不够。
真正让我坐直身子的,是自主板块那12.6%的增长率。
我开车测试过不少自主品牌的新车。
坦白讲,五年前我对国产车的态度还很保留。
那时候自主品牌拼的就是配置和价格,论技术储备、做工细节,差得还挺远。
但现在不同了。
前段时间我在北京一条环路上跑了一台上汽自主新能源车,整个驾驶感受出乎意料地顺畅——加速的线性度、制动的反馈、智能座舱的响应速度,都达到了我对合资品牌的预期。
这不是孤例。
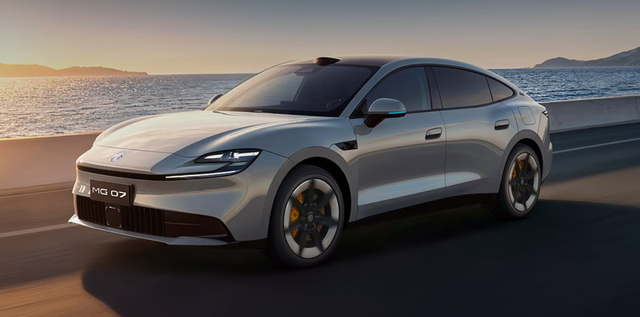
这12.6%的增长背后,是研发投入替代了传统营销,成为份额扩张的新引擎。
企业在产品矩阵上下足了功夫,从十来万的家用车到三十万档的中高端,再到五十万以上的"高端"探索,产品线铺得越来越密。
每个层级都塞进了智能座舱、三电技术、自动驾驶辅助。
用户买的不再是"国产车便宜",而是"这台国产车真的好用"。
当产品力成为销量的主要推手时,渠道广度的重要性必然下降,产品深度的重要性上升。
这是一个质的转变。
但我最震惊的数据,来自海外。
6万辆,同比增长52.4%。
这个增幅在一众国内车企里属于梯队领先。
很多人不理解这意味着什么,就觉得"出口多"好像没什么了不起。
错了。
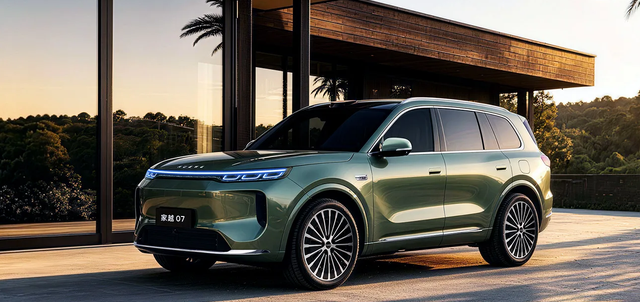
这不是简单的货运关系。
这是全球化产业链布局的落地——东南亚的组装厂、欧洲的销售网络、澳洲的服务体系,这些不是一两年能铺起来的。
每一个布局都对应着对当地市场法规、消费偏好、物流条件的深入理解。
一个市场政策变了,企业不会被掐死,因为有其他市场承接。
一个地区需求下滑,全球范围的灵活调配就能降低冲击。
更重要的是,这52.4%的增长证明了一件事:中国汽车产品已经达到了国际市场的准入标准。
不是靠倾销,不是靠山寨,而是制造标准、技术参数、设计风格真的过关了。
我在澳洲的朋友告诉我,她隔壁的邻居买了一台上汽出口车型,用了两年多,对质量和可靠性的评价相当高。
这种口碑不是吹出来的,是真实用户体验积累的。
合资板块的新能源销量增速达到67.4%。
这个数字乍一看比自主增速要高,背后的逻辑却很有意思。
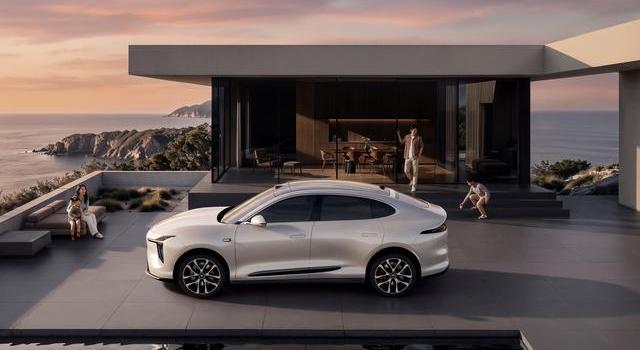
传统合资品牌在这一轮电动化浪潮中其实陷入了被动。
它们曾经引以为豪的燃油车技术变成了包袱。
但通过与国企的技术整合、资源互补,这些合资品牌硬生生开辟出了第二条增长曲线。
纯电和混动并行,既满足了消费者对绿色出行的期待,又规避了转型过快带来的风险。
我在一个经销商那里聊过,他说合资品牌的新能源车现在的订单排期比传统燃油车还长,这说明消费者对这些产品的接受度在快速提升。
然后是国际奖项。
这事儿看似虚,实则最具想象力。
上汽多款车在英国、澳大利亚、西班牙拿了汽车媒体颁发的奖项。
这些不是什么"参评就有"的评比,背后是国际专业机构基于制造工艺、技术水平、驾乘体验的硬指标评价。
每一个奖项的获得,都代表品牌标签的一次翻转。
从"低端便宜"到"可靠高质",从"山寨模仿"到"创新驱动",这种认知转变不是一两个广告能砸出来的,必须通过产品本身的国际竞争力来支撑。
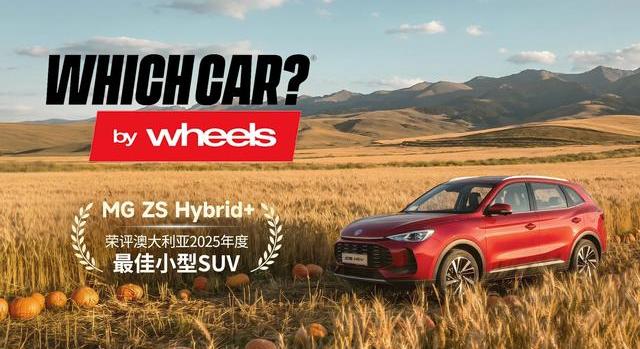
当权威机构开始认可你,国际消费者的心智模型就开始改写。
话说到这,我不得不抛出一个让人有点不舒服的问题:这一切成就的基础究竟是什么?
是"极致成本控制与规模化生产",还是"软件定义汽车与核心专利垄断"?
这两条路,能不能兼得,还是必须有个优先级?
销量第一听起来顶牛,但如果这个第一还是建立在传统制造的资源堆砌之上,而不是在芯片架构、智能算法这些核心底层技术上的绝对主导,那么这种领先真的稳如磐石吗?
还是说,它其实只是行业周期交替中的一次短暂领先,下一个周期来临时就可能被反超?
我看过一些行业分析报告,都在强调中国车企的"规模优势"。
但规模优势在软件定义汽车时代真的那么值钱吗?
规模可以摊薄硬件成本,但摊不薄软件算法的研发难度。
这也是为什么我对上汽的海外战略特别感兴趣。
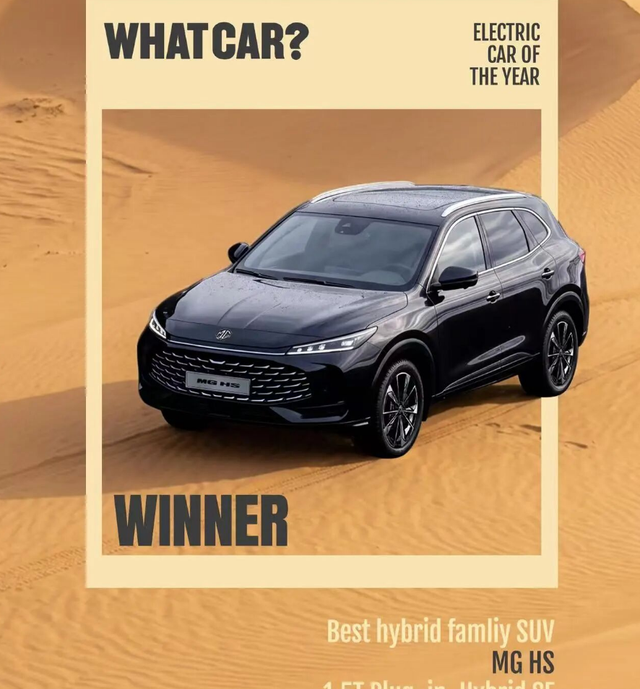
不是因为116.6万辆这个数字本身,而是因为在国际市场获得认可、获得奖项,恰恰说明企业已经开始在技术底蕴上下功夫。
你没法靠堆砌资源在国际市场赢得尊重,国外的消费者和评测机构都太挑剔了。
这说明企业的研发投入真的在转化为产品竞争力,而不是流于表面。
站在2025年底往后看,我的判断是:上汽现在已经到了一个关键的分岔路口。
一条路是继续依靠规模和成本控制,在存量市场里争夺更多份额;另一条路是加倍投入核心技术,在新一轮竞争中建立不可撼动的专利和算法壁垒。
第一条路相对安全,但天花板就在那儿。
第二条路更险,但如果成功了,企业在全球车市的地位会彻底改写。
我觉得,通过最近这些数据,上汽在发出的信号就是:不打算选单选题。
自主板块在做产品力,合资板块在做技术转型,海外在建立品牌认可度。
这是一个全方位的战略布局。
能不能把这些棋子都下好,才是决定企业能否真正穿越下一个市场周期的关键。
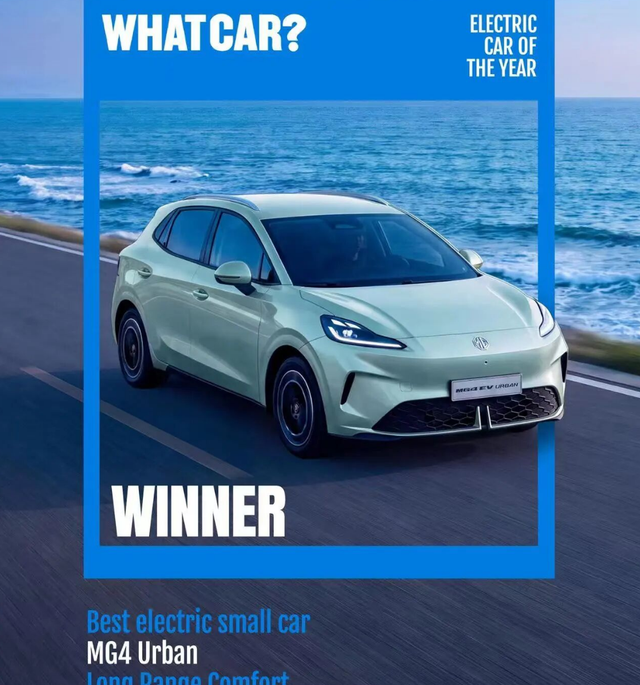
当中国品牌在国际市场获取权威奖项成为常态的那一天,企业竞争力的评价体系必然要从"销量导向"转向"技术与品牌溢价导向"。
到那时候,第一的定义就变了。
不是卖得最多,而是卖得最贵、技术最先进、品牌最有溢价。
这是一个更高维的竞争,也是一个真正能让中国车企在全球舞台上站稳脚跟的竞争。
从314.7万辆这个数字出发,我看到的不是一个终点,而是一个起点。