大众的悲剧:不是不努力,而是努力错了方向。中国车企赢在了“犯错”的自由!

最可怕的不是对手太强。
是一个人拼到弹尽粮绝,才发现路走反了。
大众现在就是这个人。
2025年3月,德国《商报》放出消息,比亚迪在和大众谈德累斯顿透明工厂的产能接洽,想拿这部分产线做欧洲市场纯电车型。 后来大众出面驳了这句传闻,但信号已经传出来了:中国车企开始盯上德国闲置工厂了。
四十年前是丰田去美国接通用废弃厂。
现在轮到深圳、合肥的车企站到狼堡门口谈产能。
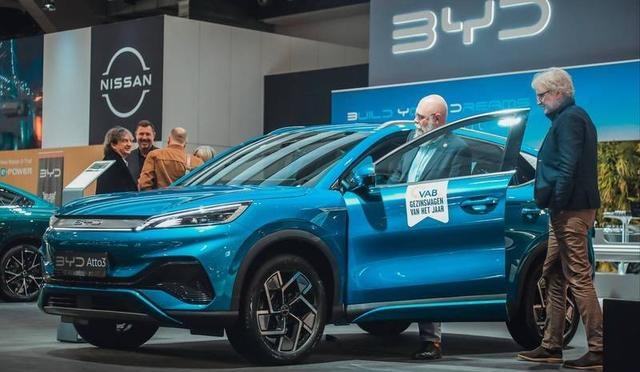
这画面放二十年前,谁敢信?
一、大众不是不努力,是利润真扛不住了
先把账摊开。
2024财年,大众集团营业利润191亿欧元,利润率5.9%。 看着不算崩?
再看中国市场。
2021年前后,大众从上汽大众、一汽大众拿到的投资收益还在50亿欧元上下,占集团利润快三成。 到了2024年,这个数掉到17亿欧元。 2025年继续跌到9.58亿欧元。
十年前中国市场是大众的全球利润奶牛。
现在贡献占比跌破一成。
大众自己都承认:中国不再是利润奶牛了。
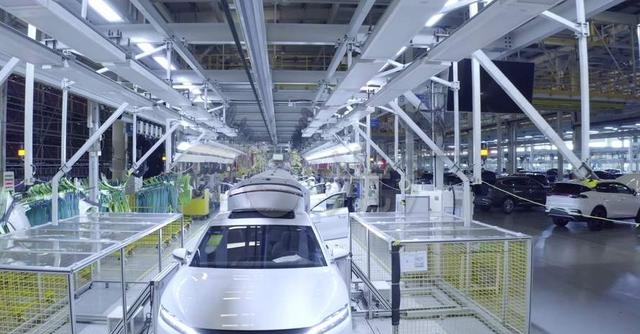
德国本土怎么办?关厂、裁人。
到2030年前,德国核心品牌要优化约3.5万个岗位。 德累斯顿透明工厂2025年12月停了整车生产,奥斯纳布吕克也半闲置。
很多人一看就骂:大众不行了,德国制造塌了。
错。
大众恰恰是传统车企里最敢砸钱、最不摆烂的那个。真正的问题是:钱砸下去了,路子不对。
二、钱花到哪了?全砸进“工业时代”了
MEB平台从2018年跑起来,研发加产线投入超过350亿欧元。
CARIAD从2020年成立到重组,前后填进去近200亿欧元。
结果呢?
说白了,大众不是没钱,不是不想转。
它是用造燃油车的脑子造智能车。
狼堡定一条路线,全球所有品牌跟着跑。要上激光雷达全上,要做磷酸铁锂全球统一采。决策链条长、审批慢、容错为零。
举个最扎心的对比。
2023年7月大众和小鹏签合作,联合搞新一代电子电气架构,目标24个月量产。
这套东西大众自己在德国做了五年,两百多亿欧元没捋顺。车机卡、智驾bug、软件硬件脱节,ID.系列被国内车主骂了多久?
跟小鹏组队后,CEA架构18到24个月落地。
大众总部改个车机功能从提报需求到上线,平均18个月。
同样一件事,自己干五年不成,搭上中国伙伴两年搞定。
这差距不在工程师水平。
在体系敢不敢认错、能不能调头。
三、中国车企赢在哪?赢在“允许试错”
再看国内这边在跑什么。
动力端:纯电、插混、增程、氢燃料,四条线一起跑。
电池端:铁锂、三元、钠电、半固态,同步研发。
智驾端:激光雷达融合、纯视觉,平行测试。
没有谁敢说自己选的就是终局。
比亚迪搞DM-i,吉利搞雷神,长城搞Hi4,理想搞增程。五家路线全不一样,谁成本高了、用户不买账,立刻调头。
某条线跑通,供应链跟着降本。
某条线踩坑,亏几千万就换道。
大众呢?狼堡一个会议室拍板,一次下注几百亿欧元。错了?等几年重组再转。
中国企业不是更聪明。
是试错成本太低、反馈太快。
比亚迪二代刀片补能、钠电成本压到0.35到0.4元每瓦时,比磷酸铁锂还低三到四成。同样500公里车,光电池成本就比MEB少近4000块。
这不是单点技术胜利。
是整个生态在“快速犯错—快速改”里把成本曲线拽下来了。
四、大众最清醒的一招:把大脑搬来中国
别真以为大众是“跪了”。
布鲁姆干的事,比柯达、诺基亚聪明太多。
柯达把数码锁抽屉里。
诺基亚死守功能机供应链。
大众反过来,把研发决策往合肥、上海搬。
大众安徽工厂投产,VCTC落地,CEA架构中国团队主导。
酷睿程和地平线合资,上海做智驾芯片和L3/L4系统,90%本地工程师,不用等狼堡批。
布鲁姆在慕尼黑车展讲得很直白:德国该向中国学快速迭代和工业规划。
甚至放话:中国研发的车,可以反向出口中东、东南亚,未来欧洲工厂也能接中国版车型。
这说明什么?
造车定义权从狼堡往合肥、深圳挪了。
四十年前中国拿市场换德国技术。
现在大众拿品牌和渠道,换中国的迭代速度和供应链效率。
它不是投降。
是算明白了:靠狼堡串行决策,永远追不上中国并行试错的速度。
结尾
大众的悲剧从来不是“不努力”。
是它把工业时代最牛的那套打法,原封不动搬进智能电动时代,然后被沉没成本焊死在老路上。
真正值得琢磨的不是谁输谁赢。
而是一个活了87年的巨头肯不肯低头换打法。
大众选了换。
中国企业也别飘。今天你能快速试错,是因为产业链肯陪你亏、陪你改。明天若把自己焊死在某条“正确路线”上,下一个被超车的一样是你。
四十年一轮回。
今天你坐谈判桌这边,收别人工厂产能。
下一个四十年,谁站你门口,真不好说。
别把任何一套成功方法论,当成永恒真理。
留点调头空间,比什么都值钱。