9月车市全靠出口,奇瑞吉利谁先冲过30万辆,新势力混战3万辆规模


9月中国车市情况比想象中还要严峻,尽管还没有拿到准确的9月销量数据,但根据乘联会给出的9月1-27日的数据,乘用车销量下滑了29%,完全没有往年的“金九银十”的热销景象。当然,原因也可能是去年9月赶着补贴结束,销量处于高位,所以到了2026年同期就变成了大幅下滑。
不过好消息是,国内市场虽然表现不佳,但是车企在海外市场的销量不断增长,尤其是奇瑞、比亚迪、吉利、上汽集团、零跑等几家车企的出口销量不断创出新高,很大程度上填补了国内的空缺。
至少从销量数字上看,中国汽车产业还保持了韧性。
01
比亚迪继续冲刺,单月50万辆规模能实现吗
9月中国车市的第一名依然是比亚迪,表现属于断层领先。
比亚迪9月销量达到46.36万辆,创下2026年年内月度新高,同比增长接近17%,数据相当夸张。这也说明比亚迪的销量势头依然稳健,已经形成了头部效应,并且这种稳健主要来自出口海外市场。比亚迪9月出口量已经达到了18万辆,超过总销量的三分之一,所以海外销量对比亚迪而言是重要的战略支点。
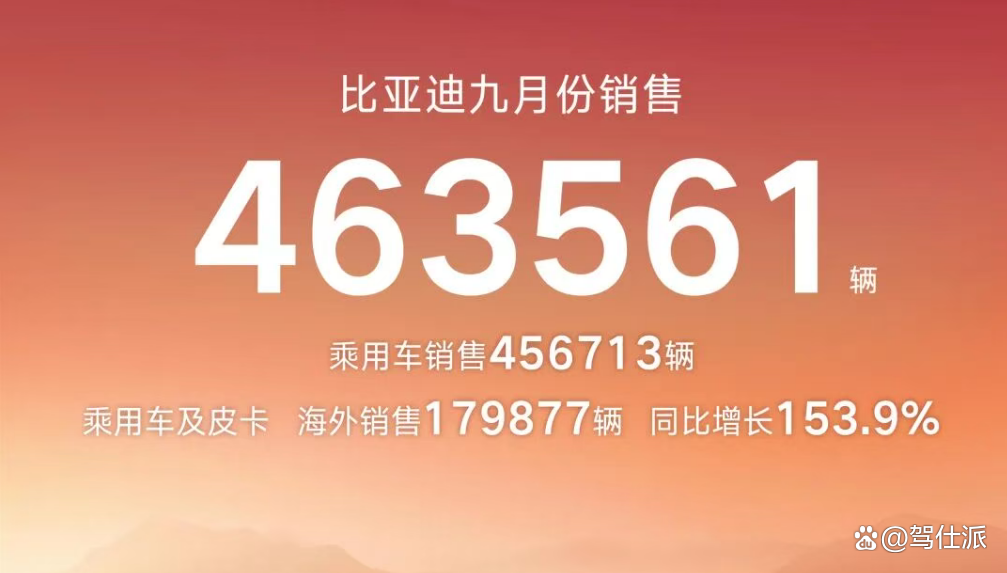
从结构上看,比亚迪乘用车销量45.67万辆,继续保持增长态势;其中纯电动车型27.3万辆,插电式混动18.35万辆,这一数据也反映出“纯电卖得越来越多”确实是2026年的一个趋势。
很显然,比亚迪当前的策略重心,一方面是加快海外市场的增长,另一方面则是在国内市场通过海鸥、方程S等新车和闪充技术的普及,把整体销量继续往上推。目前来看,比亚迪大概率会在年底冲一波月销50万辆,全年销量大概会在430万辆左右,这在2026年如此艰难的一年很不容易了。
02
吉利和奇瑞谁先冲过30万
奇瑞和吉利对第二名争夺依然在继续,两家车企公布的9月销量数据仅仅差了140辆,这个数据甚至都可以忽略掉,因为一家车企一个月卖30万辆、相当于一天1万辆,拿到140辆可能就是工作时间十分钟的差距。
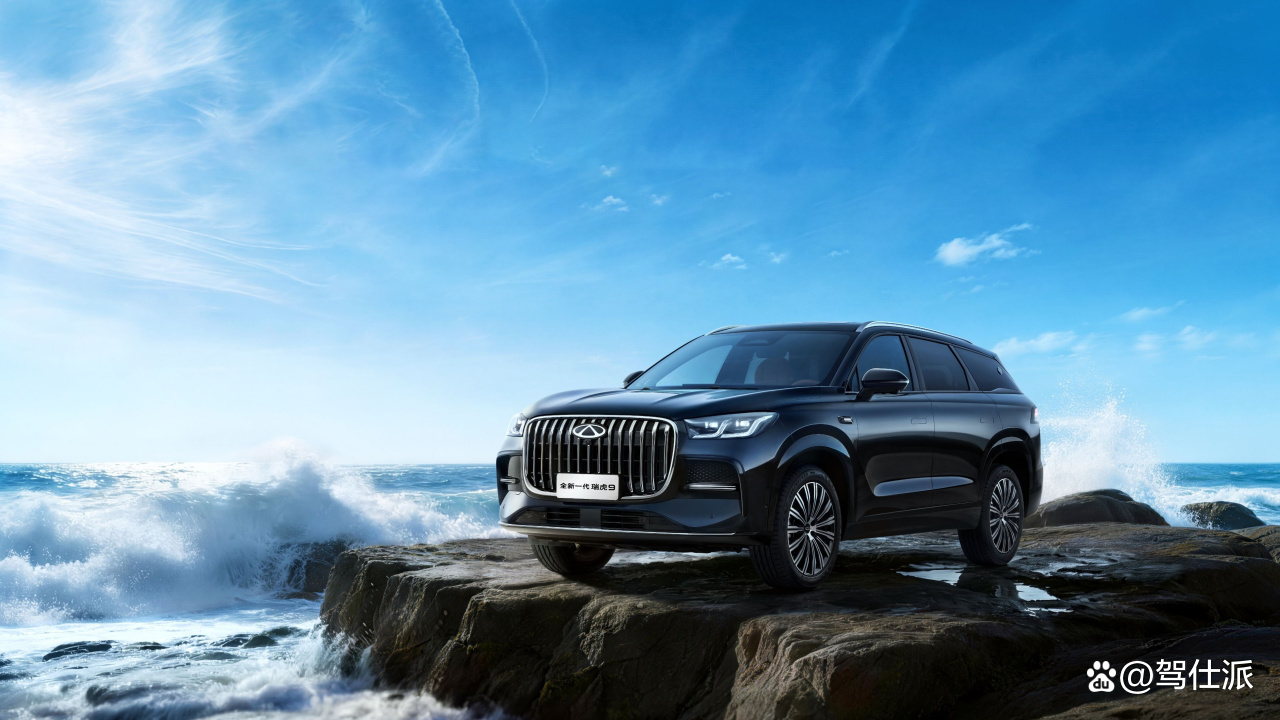
奇瑞集团9月销量达到292308辆,但奇瑞销量的绝对主力是出口。奇瑞集团9月单月出口207814辆,同比增长51%,创下了中国汽车单月出口的新纪录,数据非常夸张。整体而言,奇瑞1-9月累计销量达到220.68万辆,出口销量为155.12万辆,其中新能源车销量也超过了85.8万辆,照此推算奇瑞今年有望超过310万辆左右,表现相当出色。
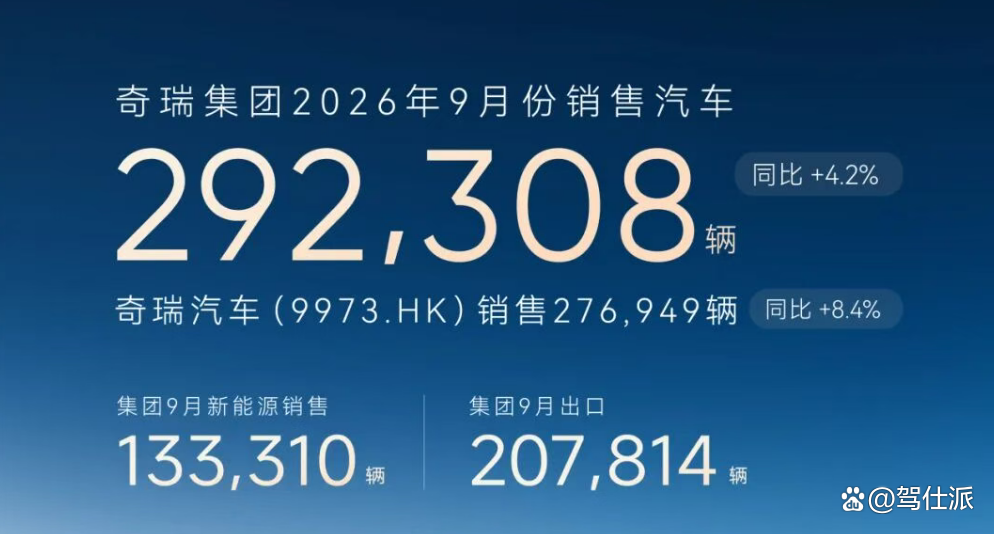
但问题也在这里,奇瑞集团单月超过70%的销量占比都来自出口,国内不足9万辆。一旦海外市场出现变化,比如运输船运力不足,或者某些地区出台限制措施,奇瑞的销量就可能出现波动。
吉利方面,9月销量为29.22万辆,同样创下了年内新高。其实吉利汽车整体只比奇瑞集团少140辆,完全可以理解为是申报口径上的细微差别,这样的差距确实焦灼,但两家的销量结构完全不同。
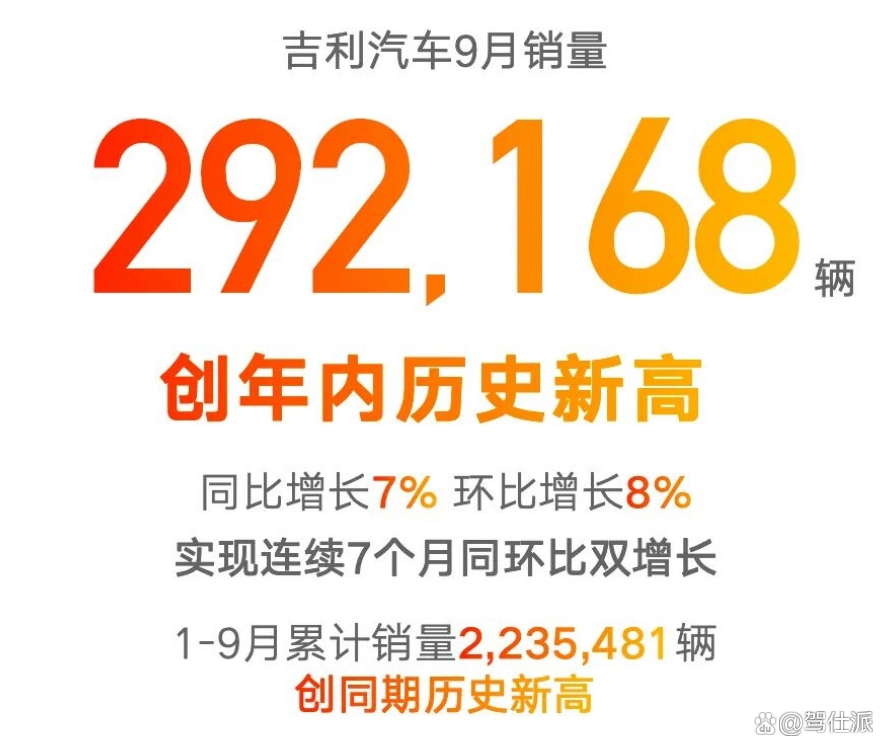
吉利汽车的海内外销量结构比较均衡。9月国内销量差不多是18万辆,而出口是106685辆,出口销量同比增长162%,已经连续四个月站稳10万辆台阶。整体出口规模仍然只有奇瑞的一半,你也可以理解为吉利汽车在海外的增长空间还很大。
分品牌来看,吉利银河销量13万辆左右,这主要得益于出口的增长,重新回到了增长通道上。而吉利燃油车销量也维持在了月均10.6万辆的高位,后面还会有星越L PLUS、星瑞L PLUS等新车,估计会进一步增长。
极氪品牌销量37216辆,实现同比翻倍增长,已经稳固在了新势力第二梯队,和蔚小理、鸿蒙智行几乎是同一水平线。对比超过4万辆的这些品牌,极氪与它们的差距已非常小,而且极氪目前还没有新的车型推出,或许到了2027年会有进一步的变化。
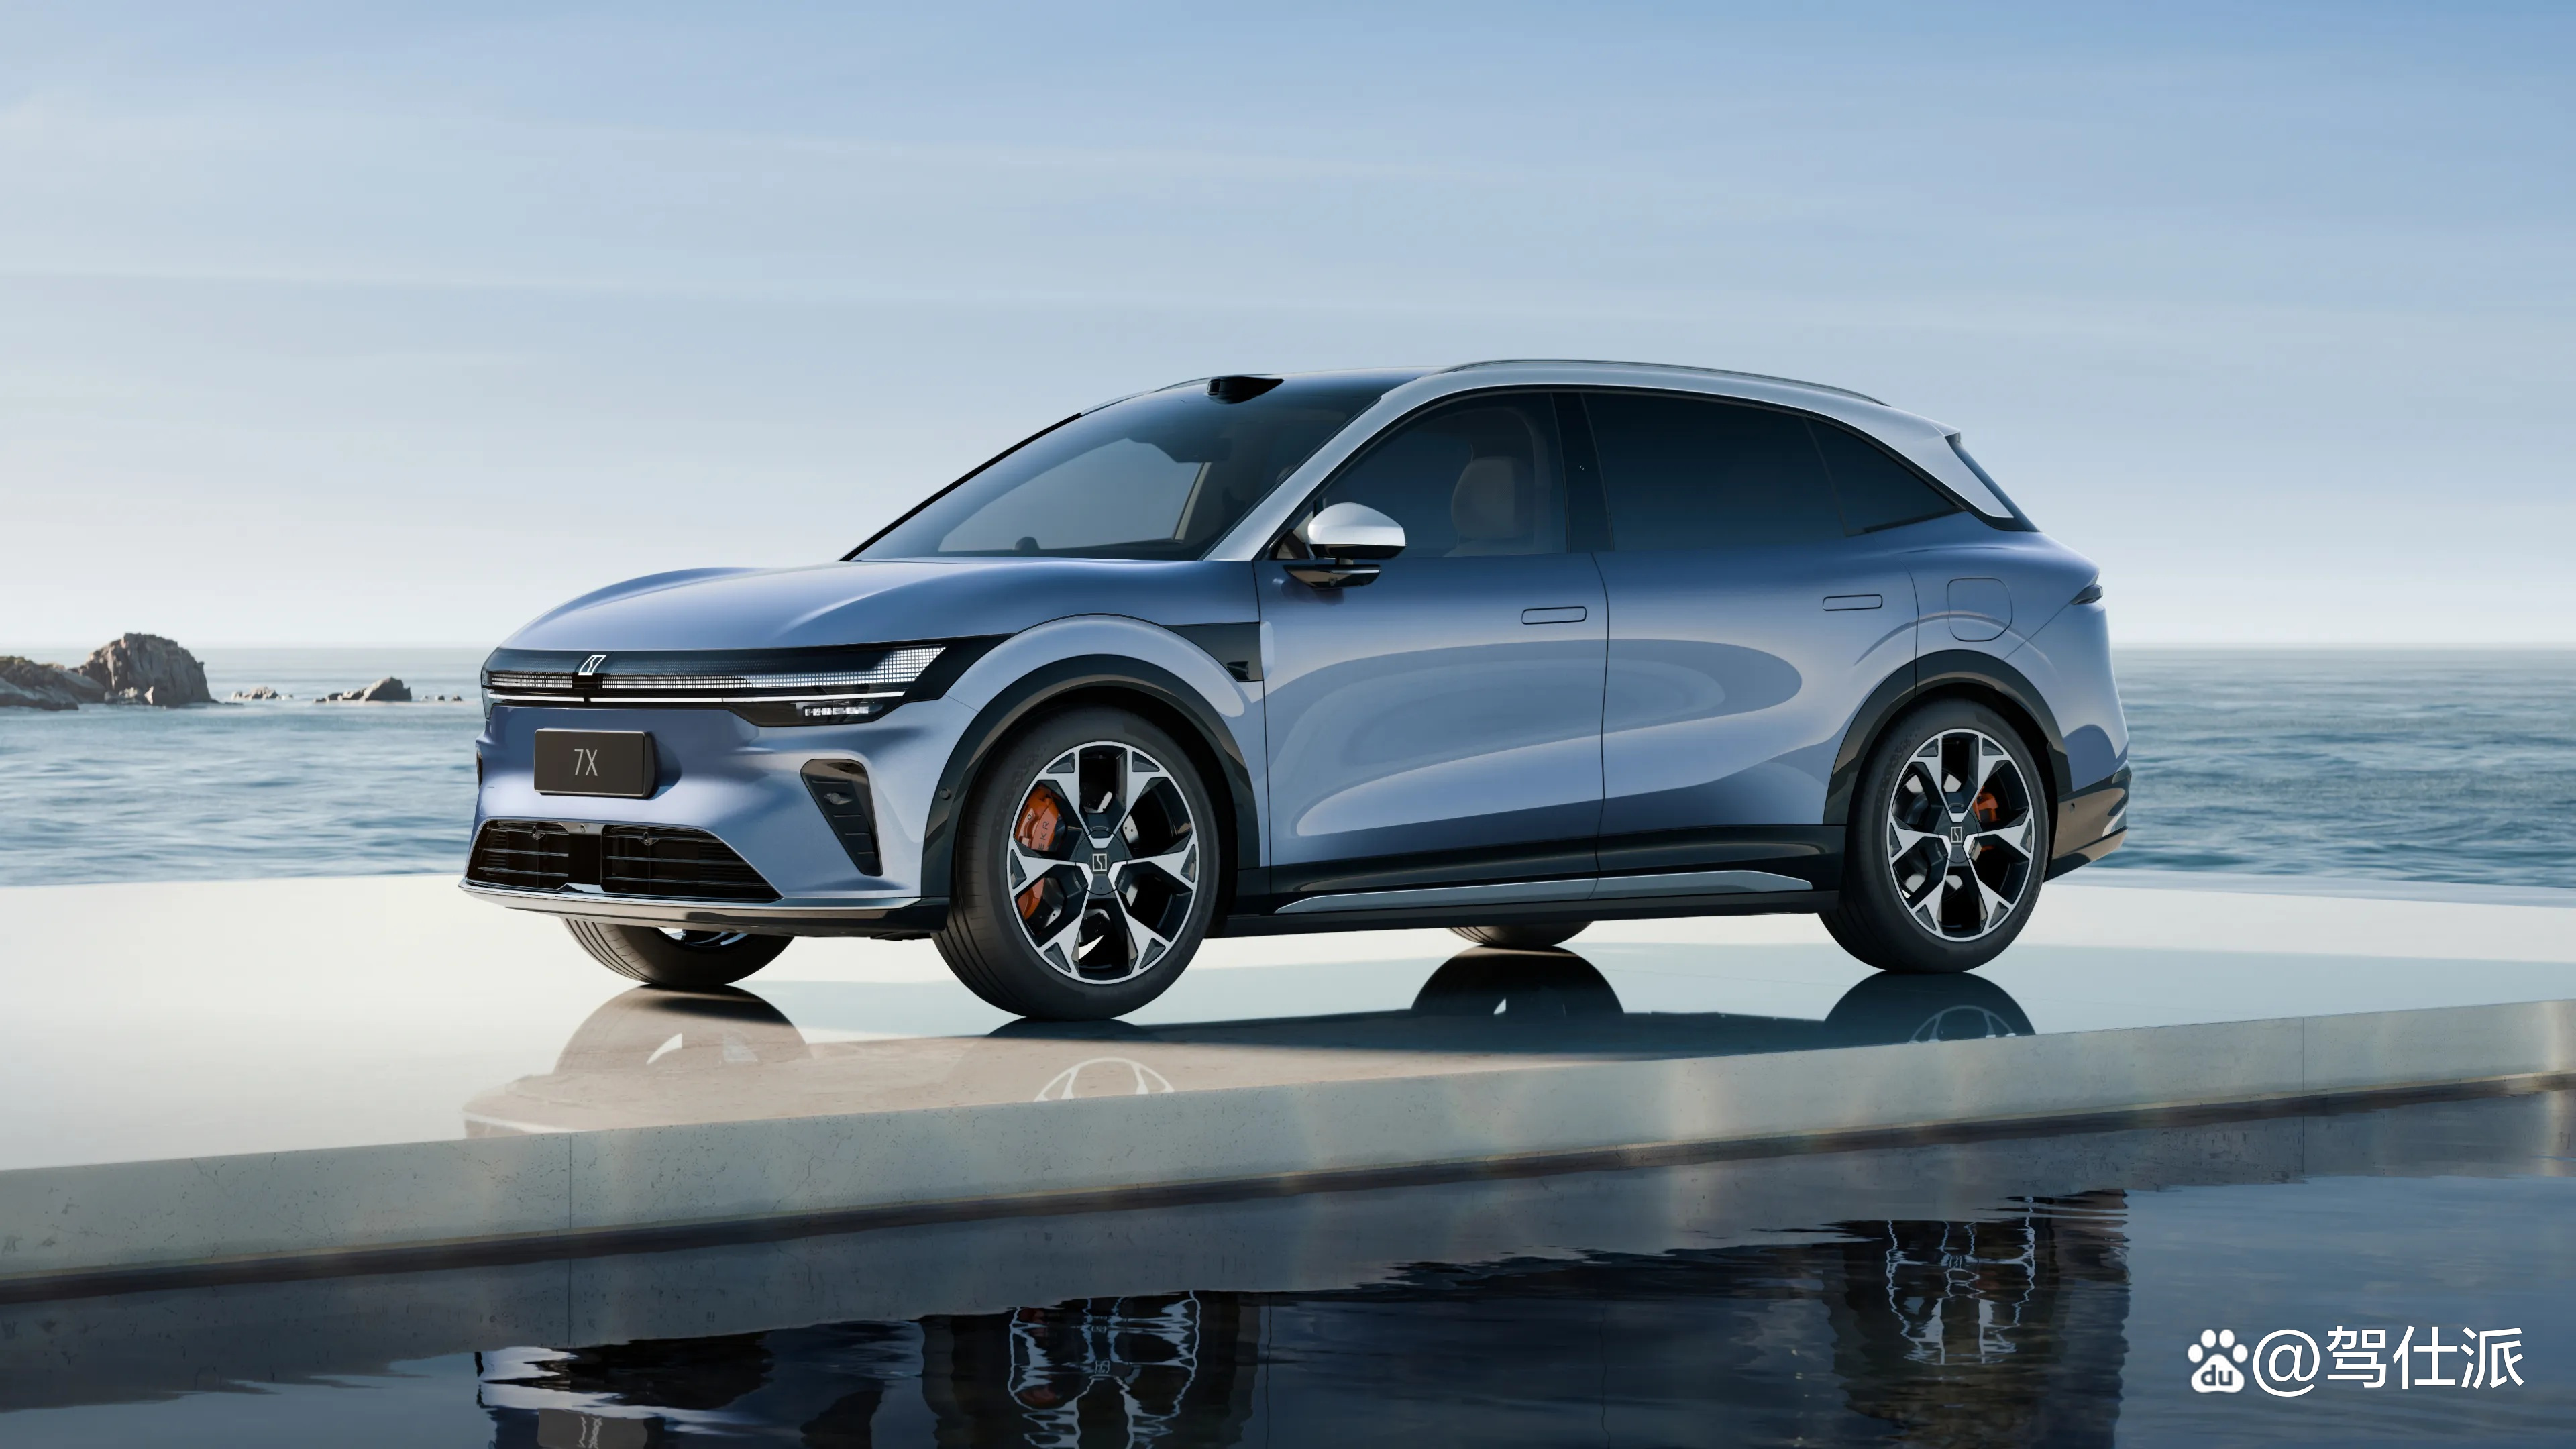
领克品牌销量18493辆,主要还是处于产品转型的阵痛期,需要同时兼顾油车和PHEV,自然不如极氪那样集中。
整体来看,吉利的发展势头相当均衡且稳定。今年吉利汽车的月销规模还没有突破30万辆,但始终都能稳定在25万至29万辆的区间在往上走,未受外部环境的影响,那么到第四季度突破30万辆的概率非常大。如果按后三个月月均超过30万辆计算,全年累计销量有望达到340万辆左右,与奇瑞总体上持平,但在均衡性上做得更好,如果海外出口还能继续上涨,结果会更为理想。
值得一提的是,奇瑞和吉利两家车企都在最近对销售管理层进行了调整。比如吉利由常务副总级别的高管管理领克品牌销售,这或许会对领克品牌销量回暖产生积极作用。
奇瑞的调整更是大刀阔斧,海外负责人直接来统管奇瑞国内销售和营销业务,之前负责销售的执行副总则全面主管捷途品牌。这意味着奇瑞现在是国内海外一盘棋,捷途要单独打开一片市场,也看得出奇瑞对国内市场的渴求。
03
新势力零跑断层领先,3万辆规模才能上桌
新势力方面,9月销量第一的位置依然属于零跑汽车,月销量维持在10万辆级别,属于断层领先。
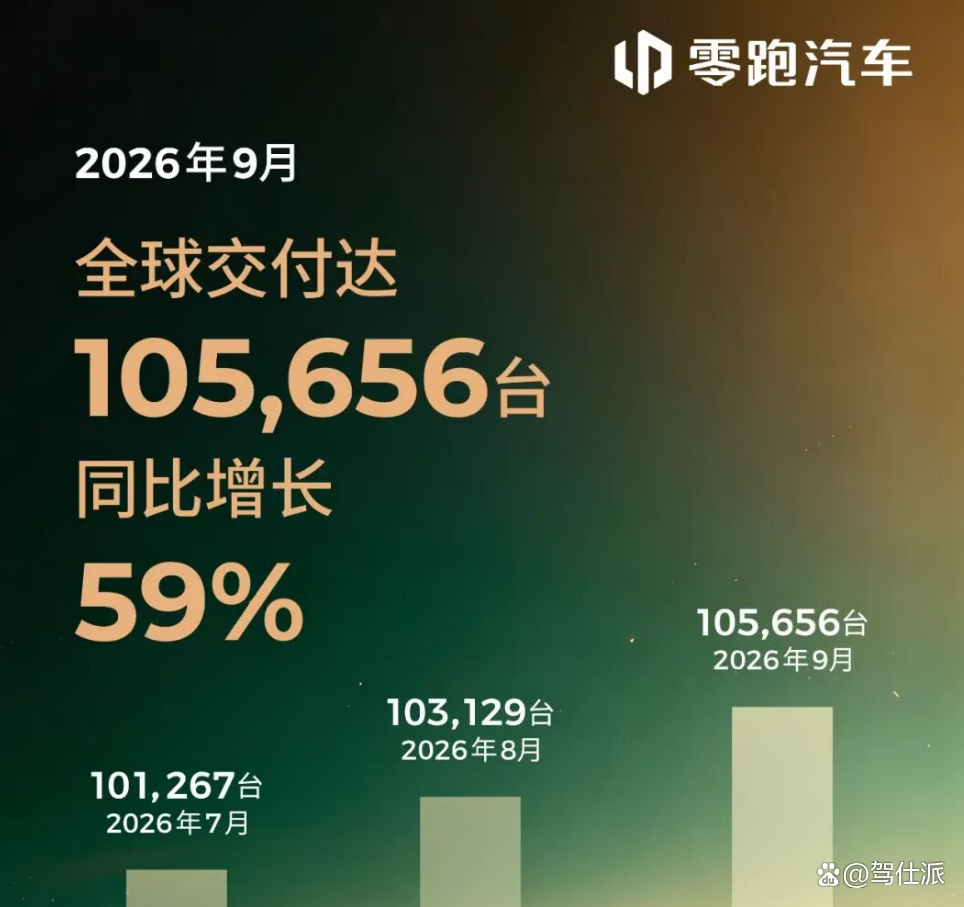
零跑9月的具体销量数字为105656辆,同比增长59%。这一数字已经和丰田、大众在国内市场的销量一个级别了,当然这个数据也包含了出口销量。也能看出零跑在国内与海外两条线同时推进,只要能够稳住10万辆的月销量,今年就有机会冲击100万辆的规模,可以说零跑的提前布局为自己赢得了新势力第一张上船的船票。
第四名是小鹏汽车,9月销量为41256辆。目前小鹏分车型数据尚未公布,但小鹏MONA L03的销量约在1.4万辆左右,占到了小鹏1/3的销量。
小米汽车9月销量超过4万台,具体数据披露有限,已知的是澎程首月交付超过1万台。实际上小米澎程的首销期销量并不像预期那样乐观,据说小米内部已将澎程定位为慢热车型。但整体来看,小米澎程两款新车依然推动小米2026年以来的首次重回4万辆以上,说明小米销量仍处于上行通道。
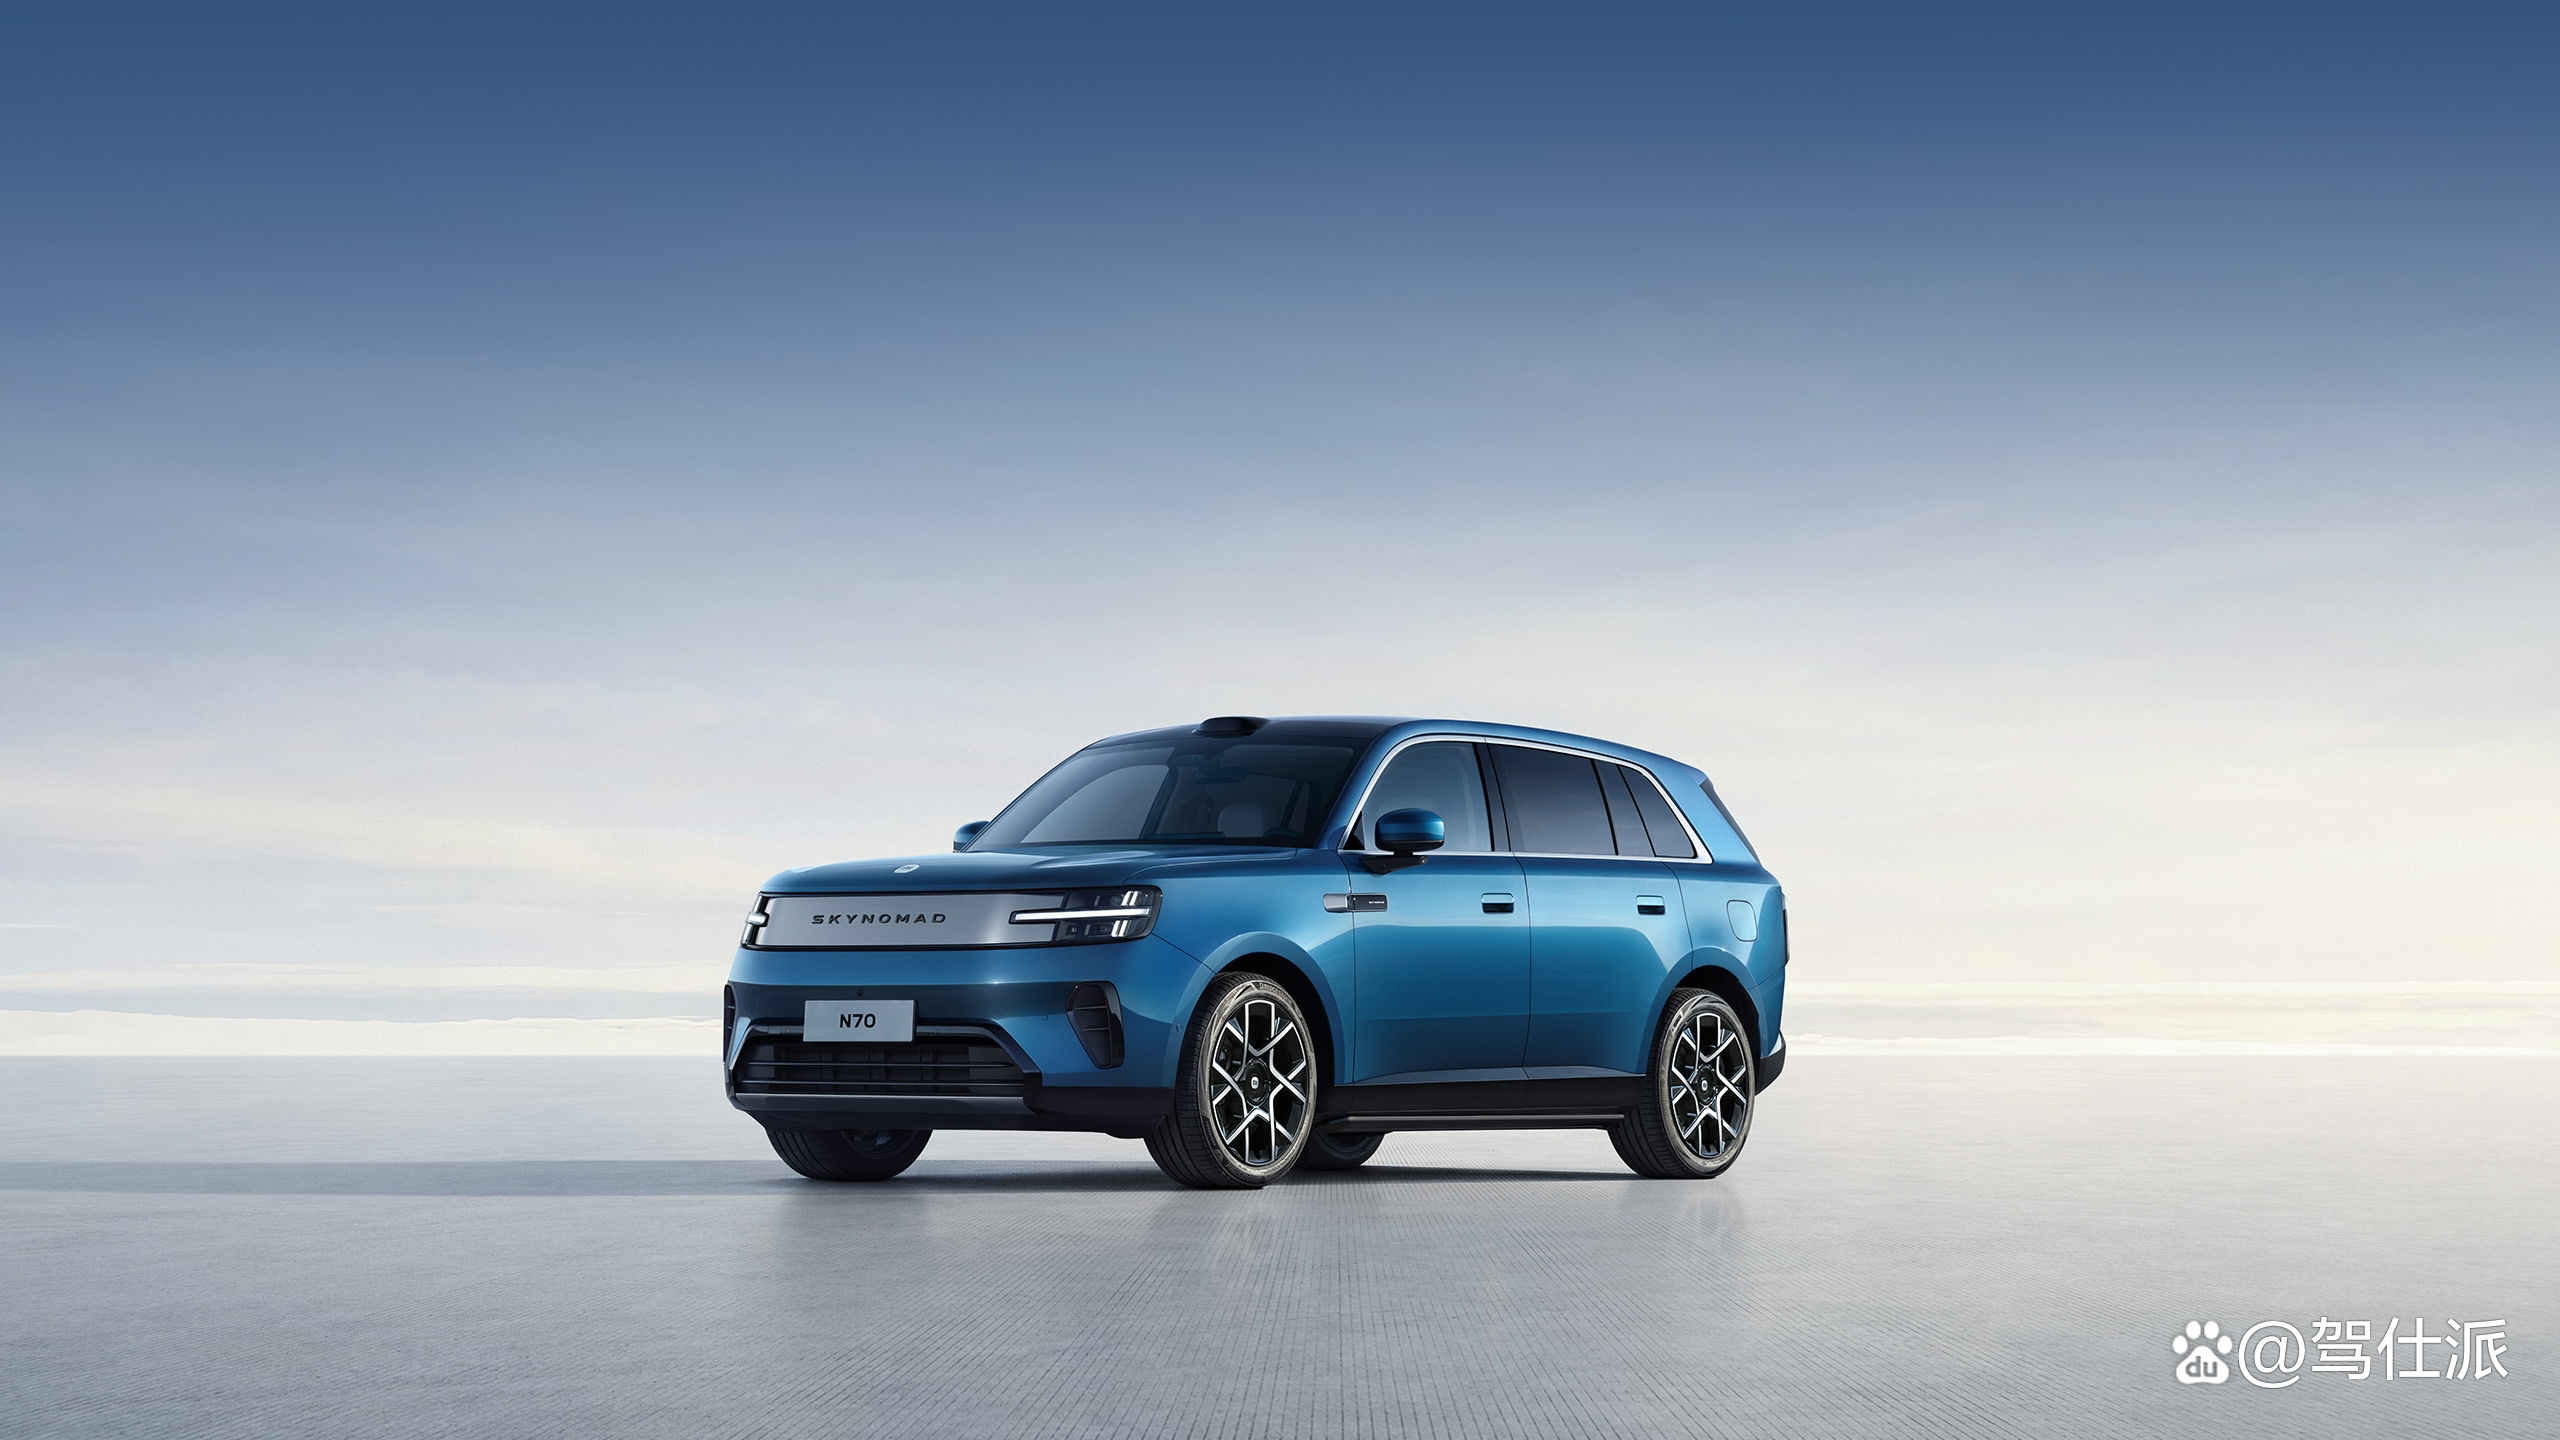
蔚来公司9月交付37408辆,与鸿蒙智行只相差几十辆。其中蔚来品牌21318辆,乐道8763辆,萤火虫创下了比较高的销量,达到7327辆,现在外界对于蔚来的期待都在年底发布的全新一代ET5和ES6上。
极氪9月销量37216辆,同比大幅上涨,也缩小了和蔚来的差距。不过极氪相当一部分销量来自海外出口。目前可以看到,极氪在海外市场的销量占比很高,包括在马来西亚、泰国等地都有很高的可见度,这主要得益于极氪优先出海、优先开发右舵车型的策略。
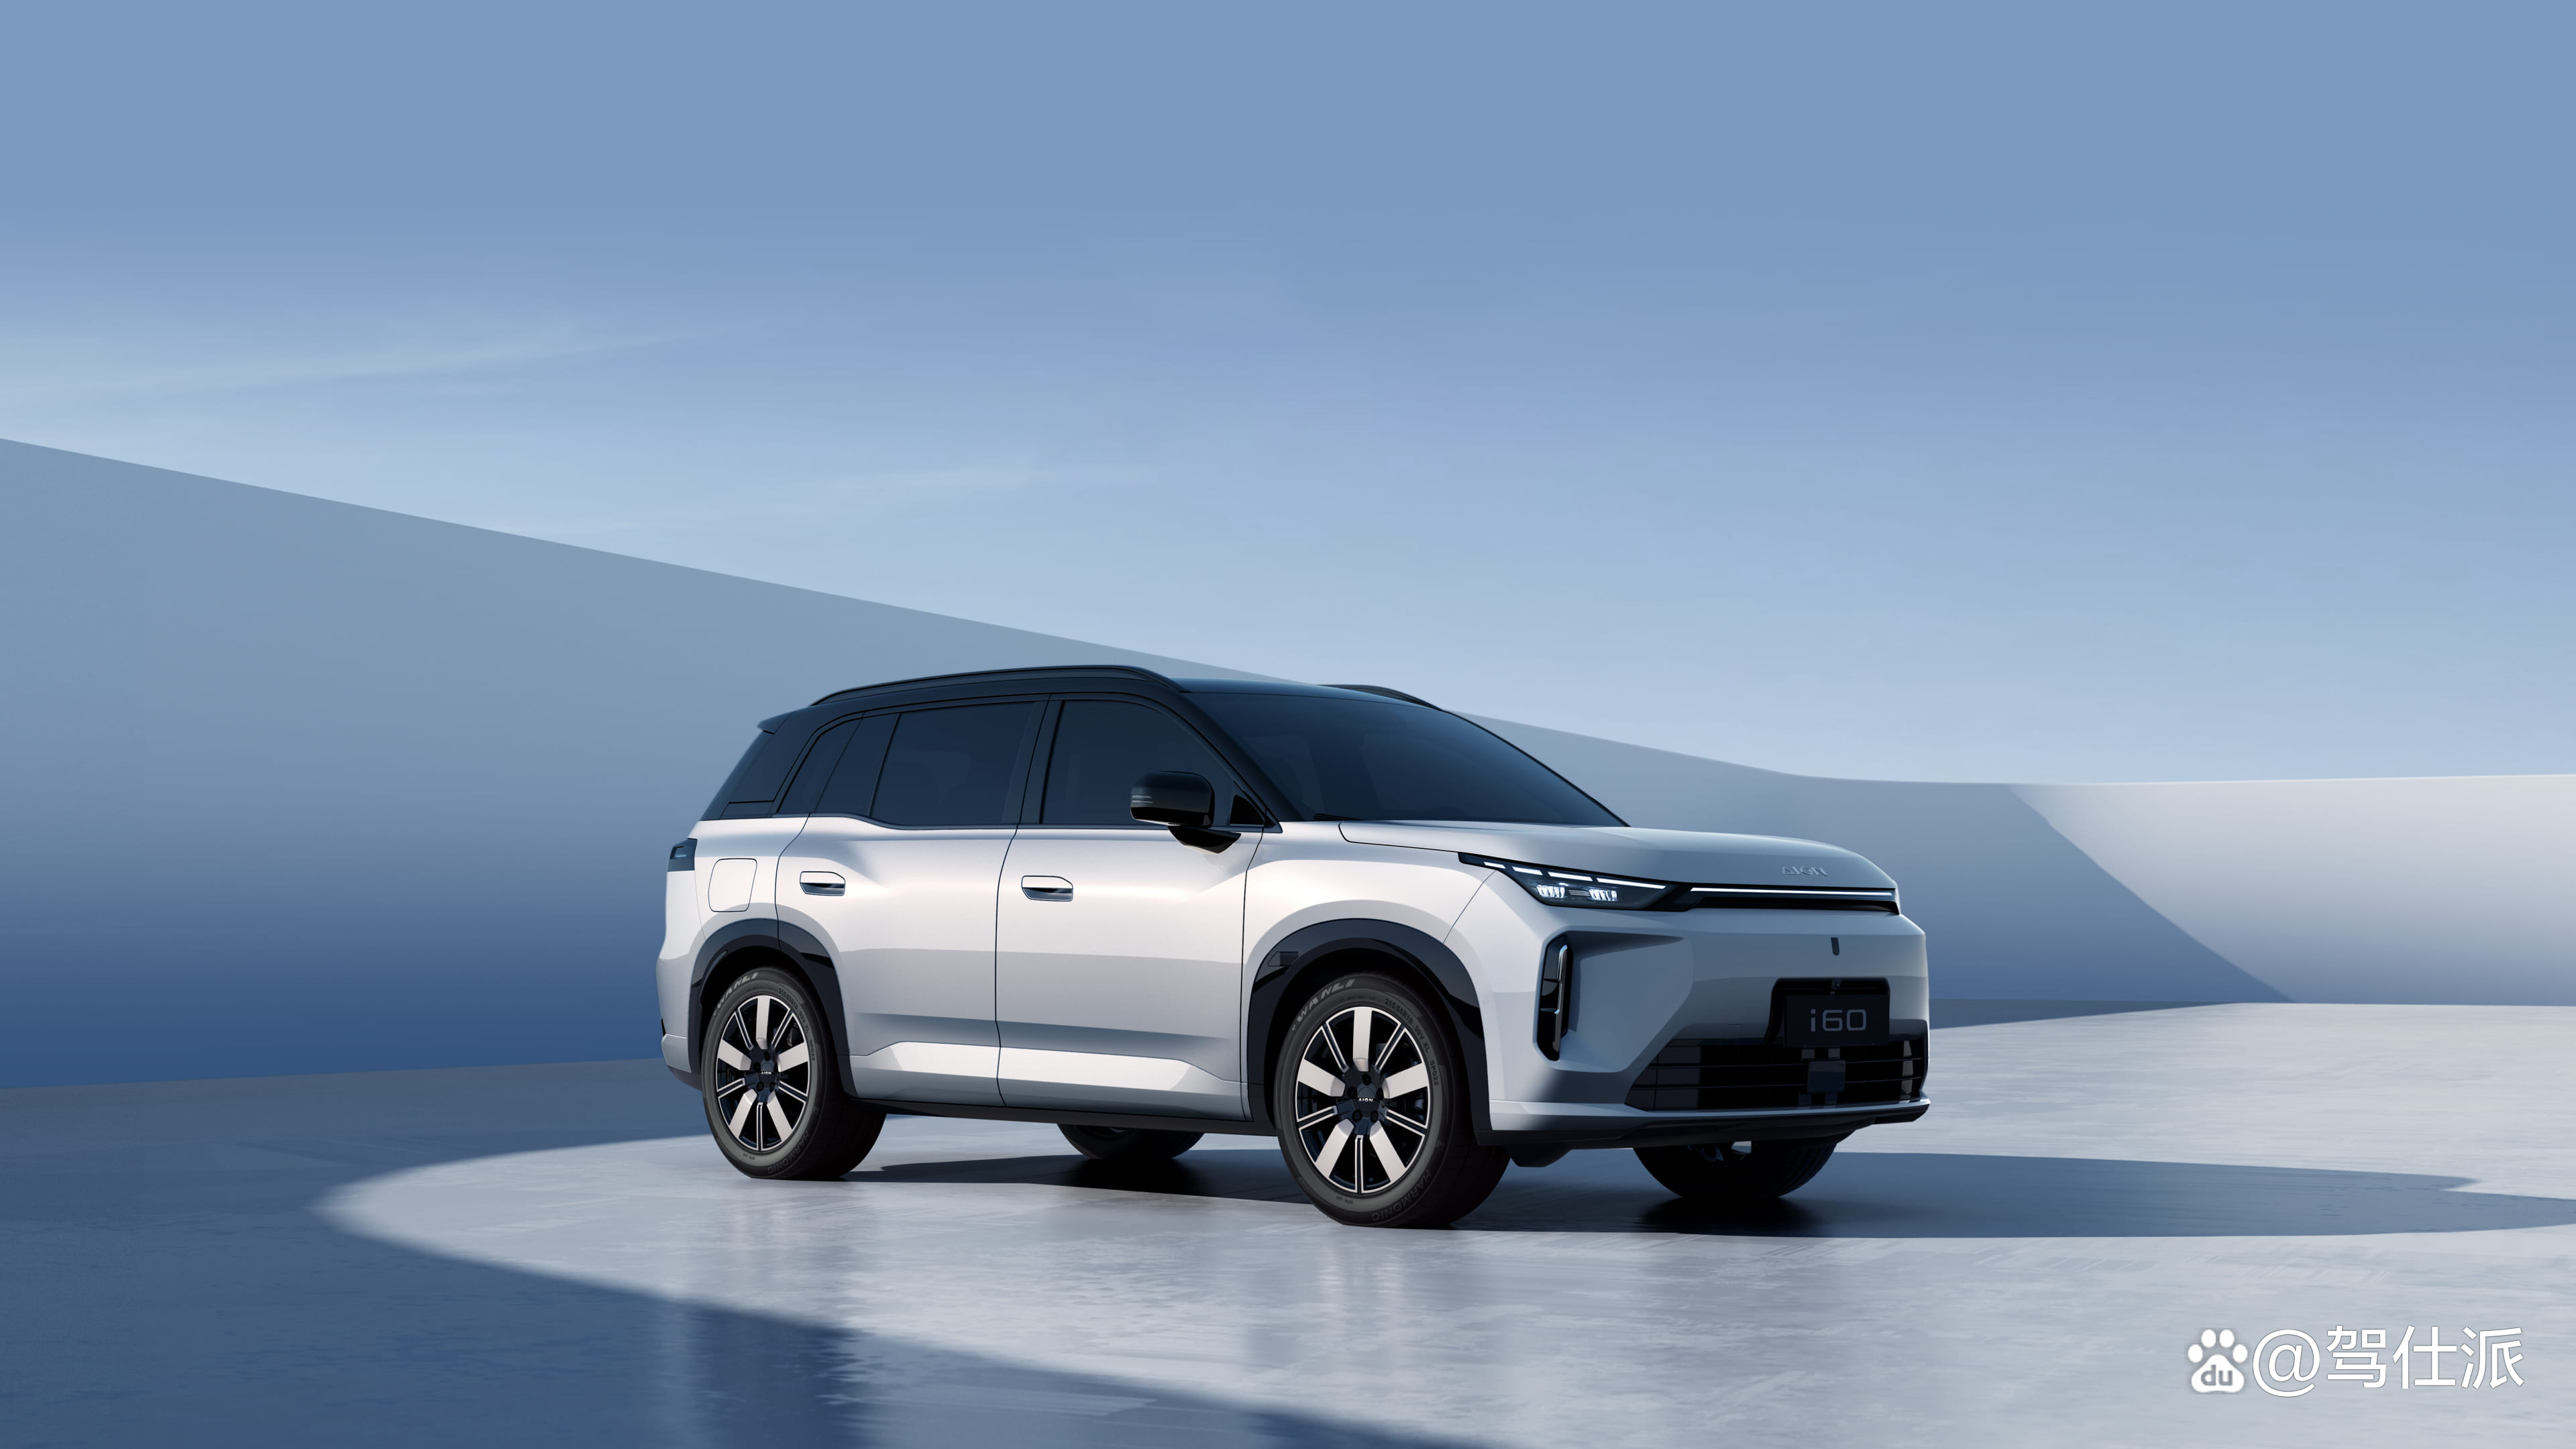
昊铂埃安9月销量35494辆,埃安在推出了i60、N60之后整体表现依然相当稳定,之后还会有Ray 7这样的年轻化轿车,或许能够再冲一波。
其余品牌方面,深蓝汽车销量30185辆,MG销量3万台,北汽新能源销量24080辆,表现稳定。
还有一些品牌还处于月销1-2万辆水平,包括腾势销量18198辆、岚图销量13025辆、阿维塔销量8183辆,仍未过万。
整体来看,9月新势力的表现都比预期更好,这也挤压了传统合资品牌的市场。需要注意的是,在新势力这张榜单上,销量如果不能超过3万辆,其实压力都会非常大,包括现在长安汽车方面已经开始整合深蓝和阿维塔,就是希望能够拉通内部效率。
(END)