长安11.8亿欧元重金布局欧洲工厂,能否破解高关税和市场多重挑战?

说起中国汽车品牌在欧洲建厂,很多人想到的第一件事就是“避税”。
这种想法没有问题,欧洲关税高得像城墙一样,在这样的情况下谁不想绕道而行呢?
可是长安汽车这次的操作,并不止是为省那点关税。
2026年巴黎车展上,长安总经理赵非一口气抛出11.8亿欧元的投资计划,并表示要到2030年底在欧洲年产35万辆汽车。这不是小打小闹的问题了,而是彻头彻底的大胆布局和重资产投入。“
光靠避税撑不起这么大的投资账本,欧洲市场的容量和运营的复杂性才是压在长安身上的真山。
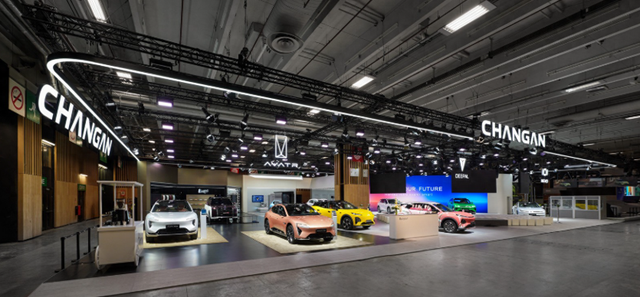
欧洲市场能不能撑起这么重的本地化生产?
这就是我一直在思考的问题。
长安的数字很大:1.8亿欧元投进去,到2030年产能达到35万辆的样子,在听起来很猛的同时也存在水分和难点,并且外人绝对看不全。
很多车友都会问,“长安欧洲工厂投资多少钱?”
是不是光盖厂房就花了这么多?
实际情况是,这笔资金是从2026年开始累计投入的,并且包括了市场调查、销售网络建设、技术本地化以及供应链认证等各个方面的内容,绝不是盖个厂房就可以完成的事情。
别忘了欧洲的汽车标准比我们这边严很多,零部件认证、环保要求和员工培训,并不是盖几栋厂房就能解决的问题。
说到合作模式的时候,更是让人应接不暇。
长安目前还没有正式确定欧洲生产合作伙伴,独资、合资、代工都有可能,每种方式的风险和收益都不一样。
参考麦格纳给小鹏代工的案例,依靠成熟的制造体系和经验丰富的工厂,在快速切入生产环节的同时省去了不少摸索时间。
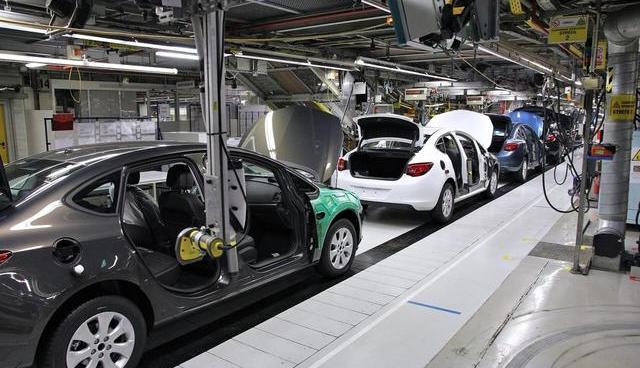
长安如果想在欧洲站稳脚跟,就得利用当地的制造业力量来支撑自己,在面对复杂的法规和供应链管理时更是压力山大。
多品牌、多种动力的产品布局是长安此次欧洲战略的一大亮点。
启源(CHANGAN NEVO)主攻家庭市场,深蓝、阿维塔分别在高端新能源细分市场上发力。预计2027年先于挪威和西班牙试水的为阿维塔公司,在投放方式上更加灵活多变,并且可以根据各国消费者口味进行相应的策略调整。
说到底,长安就是用多重保险来防止一次押错筹码。
不过,不要只看产能规划、车型布局的新厂建设以及磨合期的资金链问题也考验着长安的耐心和资金实力。
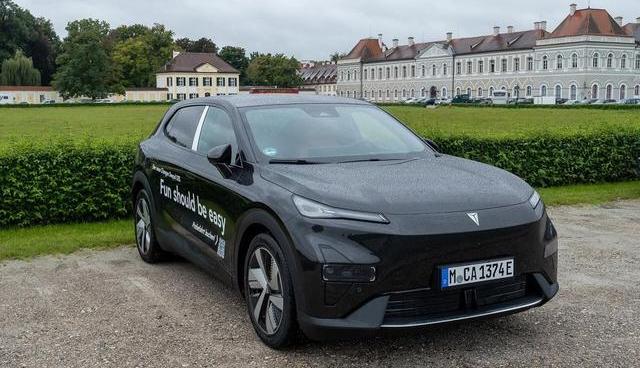
厂房改造、员工培训、零部件本地认证和质检体系的建立都需要大量的资金投入,而且是持续性的硬成本。
更不用说欧洲对中国电动车的反补贴税和价格承诺申报,关税优势也撑不住了,长安得在制造效率、物流成本以及供应链管理上做足文章。
举个例子,欧洲本地生产省去了海上运输的运费和关税,但是厂房改造以及运营成本能否完全抵消?
这还真得算一笔细账。
销售网络的建设,是支撑工厂产能释放的重要一环。
长安已经在欧洲15个国家布下350多个销售服务网点,并且建立了4个区域中心库,备件满足率达到97%。
每家店都要配备展车、维修工位和技师,门店运营成本也不低。
订单不稳定的话,门店的压力就挺大的。
长安设立了培训认证中心以及呼叫 center,致力于建立完善的售后服务体系。毕竟欧洲消费者对于服务的要求很高,在服务质量上稍有不足就会严重影响品牌的形象。
说到底,这场欧洲本地制造的“豪赌”,是长安对自身实力以及市场认识的一次双重检验。
投资规模和产能规划显示了公司发展的野心,但是成败的关键在于细节:合作模式是否能真正分摊风险、成本?首批车型的情况怎么样,在欧洲各国市场热度可以持续多久用户交付以及售后服务情况如何——这些问题出任何一方面出现问题都会造成资金链断裂或者品牌崩塌
长安这一步,标志着中国车企由技术研发、销售向制造环节的深入发展,并非简单的商业行为而是汽车品牌的海外立足之试金石。
有人质疑长安欧洲产能规划是否可靠?
投资回报何时能出现?
我觉得这要看长安对市场敏感度以及执行能力。
欧洲市场多样化、复杂化的特性,并不是短期内可以克服的。
多品牌策略虽然可以覆盖更多的用户,但是也增加了供应链和产线管理的复杂性。
更何况欧洲的法规和消费者习惯与中国不同,长安需要在本地化策略上做出很大的努力。
说到底就是这笔11.8亿欧元的钱能不能花得值,关键看长安能否把这方面的投入转化为稳定的订单以及健康的利润。
长安欧洲建厂表面是为了绕开高额的关税,实际上背后存在着复杂的产业链整合和市场运营挑战。
资金投入分阶段,合作模式多变,销售网络完备了才能把所有环节都像齿轮一样紧密地咬合起来撑起这张重资产的大网。
反之,这场看似光鲜的跨国制造计划也可能陷入重资产负担和市场需求不足两难境地。
未来几年,市场和时间将会给出答案。
中国车企在欧洲的制造梦,是昙花一现还是长久之计?
我相信这既是对长安的一次考验,也是中国汽车品牌走向世界的试金石。
可以尝试一下。