美国拉上14个经济体对华发难,芯片限制0时生效!联合声明剑指电动车电池光伏,却在二十国集团碰了壁,中方已经划下红线?

2026年10月,美国联邦通信委员会的一项新规0时0分准时生效,将限制范围延伸到了部分受管制企业生产的芯片和通信模块。
几乎同一时间,美国贸易代表办公室联合欧盟、日本、韩国、印度等14个经济体,发布了一份关于结构性产能过剩的联合声明。
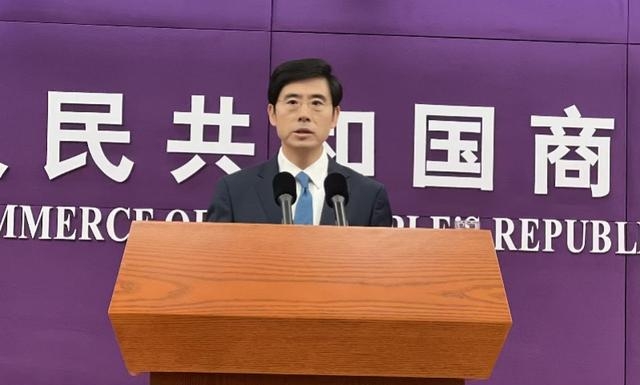
消息落地当天,中国商务部发言人何亚东在例行发布会上直接说:谁借此损害中方利益,中方将作出坚决且必要的回应。
这两件事放在一起,引发的关注远超以往。
先说FCC这项新规。
它并不是孤立政策,而是2019年以来美国对特定通信设备和零部件限制体系的延续。
这次扩展到芯片和通信模块层面,意味着限制口径变宽了,从整机向上游延伸。
受限企业生产的模块,哪怕只是作为零部件嵌入其他设备,也可能卡在认证环节。
美国国内的电信运营商和设备供应商需要重新核查供应链,这个代价不小。
联合声明的背景稍微复杂一些。
声明最初希望在二十国集团的经贸讨论框架内获得更广泛的支持,但没有形成全体共识,美国转而拉住愿意签署的伙伴单独建了一个小范围协调机制。
签署方覆盖了汽车及电动车、电池、化工、基础半导体和光伏五个行业,这些行业恰好是中国制造业近年来竞争优势集中的地方,也是欧美日韩正在用政策大力扶持本土产业的领域。
声明的实质,不是宣布统一对华加税,而是建立一套信息共享和协调机制,包括设立专门的行业平台,交换产能、生产和市场影响数据,为日后协调各国的调查和贸易救济措施做准备。
换句话说,眼前落地的是一个框架,但这个框架能做什么,取决于各签署方后续的具体行动。
商务部反应早且明确,针对的就是这种先贴标签,再用标签限制市场准入的做法。
结构性产能过剩这个概念,指的是政府干预或非市场政策维持的、超出全球需求的生产能力。
问题在于,仅凭一国出口量大,并不能证明其产能超出了市场需要,也不能直接得出扭曲了全球竞争的结论。
国际分工本身就允许一个国家的工厂服务全球客户。
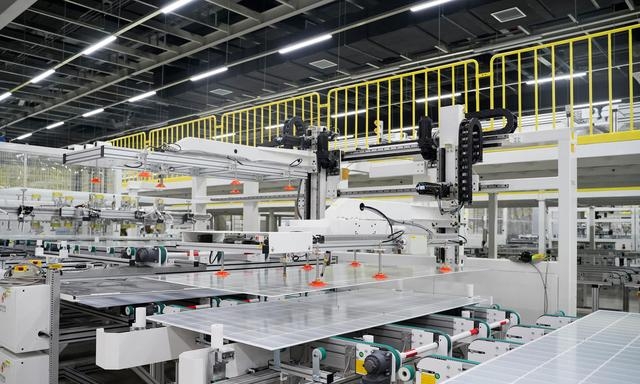
光伏是一个典型例子。
中国光伏价格下跌,可能来自产能扩张过快造成的利润压力,也可能来自转换效率提升、材料成本下降、工艺改进。
两种情况同时存在。
前者是产业内部问题,中国主管部门也曾明确要求企业治理无序价格竞争、淘汰落后产能;后者帮助全球降低了绿色能源建设成本。
如果进口国只看到中国生产规模大,便推断其出口产品构成倾销或违规补贴,这个逻辑链条是断的。
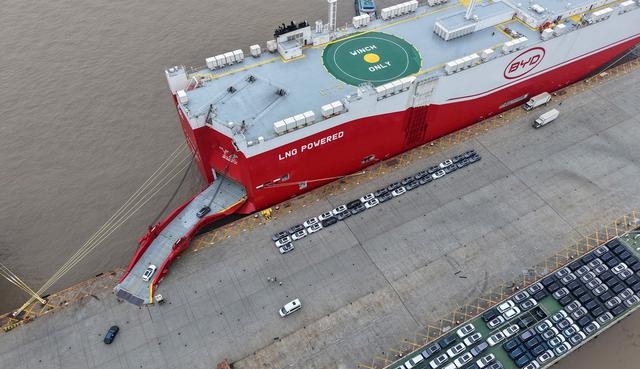
电动车和电池的情况也类似。
欧洲消费者选择中国品牌,有价格的考量,也有续航、配置和使用成本的实际比较。
要认定某家企业获得了违反规则的补贴进而征收反补贴税,按世贸组织规则,需要查明补贴存在、产业损害存在,并且两者之间有因果联系。
联合声明可以表达担忧,但无法替代对具体企业和产品的逐项调查。
美国为什么要联合这么多伙伴来做这件事?
单独提高贸易壁垒,影响的只是中国商品进入美国的成本,不能决定中国企业在其他市场的表现;美国制造商还可能因为减少进口选择而承担更高的零部件采购成本。
拉入更多市场,可以扩大限制的覆盖范围,同时降低各国分别发起调查的协调成本。
如果多个市场采用相似的过剩判断标准,中国企业重新分配出口订单的余地就会收窄。
但签署方的利益并不完全一致。
欧洲车企既与中国品牌在乘用车市场竞争,又从中国采购电池和原材料;有的国家担心本土工厂受冲击,有的国家需要价格合理的清洁能源设备来加快绿色转型,还有不少企业希望继续向中国出口商品。
表达共同担忧是一回事,同步对同一批中国商品设限是另一回事,中间隔着各自的法律程序和现实利益。
商务部的必要回应保留了很大的灵活空间,没有公布措施清单。
这种表态方式有其道理,因为潜在的限制措施形态各异,应对方式本来就不一样。
有的可以通过双边磋商解决,有的需要在贸易调查程序中提出抗辩,有的要走世贸组织争端解决渠道。
若不区分具体情形统一回应,可能对尚未采取实际限制的伙伴造成不必要的冲击。
另一个方向也在推进。
商务部明确强调,要在开放合作中发展现代化产业体系,通过保持创新、治理无序竞争、扩大进口、推动正常投资合作来维护制造业竞争力。
这不只是外交表态,也关系到中国企业能否继续在价格、质量和服务层面接受市场检验,而不是仅靠贸易保护来维持位置。
联合声明的行业协调机制已经在运转,但各签署方的具体措施还没有落地。
这段时间,是观察这套机制究竟会不会转化为实质性的协调限制、转化速度有多快的窗口期。
某个经济体的汽车工厂减产,背后可能是能源价格、需求疲软或企业转型拖延,如果调查只统计中国进口增长就给出结论,这份调查经不住推敲。
中方能做的,是要求调查方逐项拿出证据,而不是接受一个先给好结论再找支撑的过程。
这一点,后续值得持续跟踪。