大众汽车在华销量断崖下滑却加速变革,合资车企能否靠这招绝地反击

十月十二日那天,车圈里流传着一份让人不得不感叹的财报数据,大众汽车集团公布了二零二六年第三季度的全球交付成绩单。
在全球六百多万辆的总盘子里,中国市场交付量跌去了百分之三十点二,这个降幅不仅远远抛离了全球百分之九的平均水平,更是把这家老牌汽车巨头直接推向了舆论的风口浪尖。
我翻看着手机里的行业分析报告,心里五味杂陈,毕竟当年大街小巷跑着的全是大众的标。
很多准备买车的朋友都在后台疯狂敲我,询问合资燃油车销量为什么下降,甚至直言大众燃油车到底还能不能买。
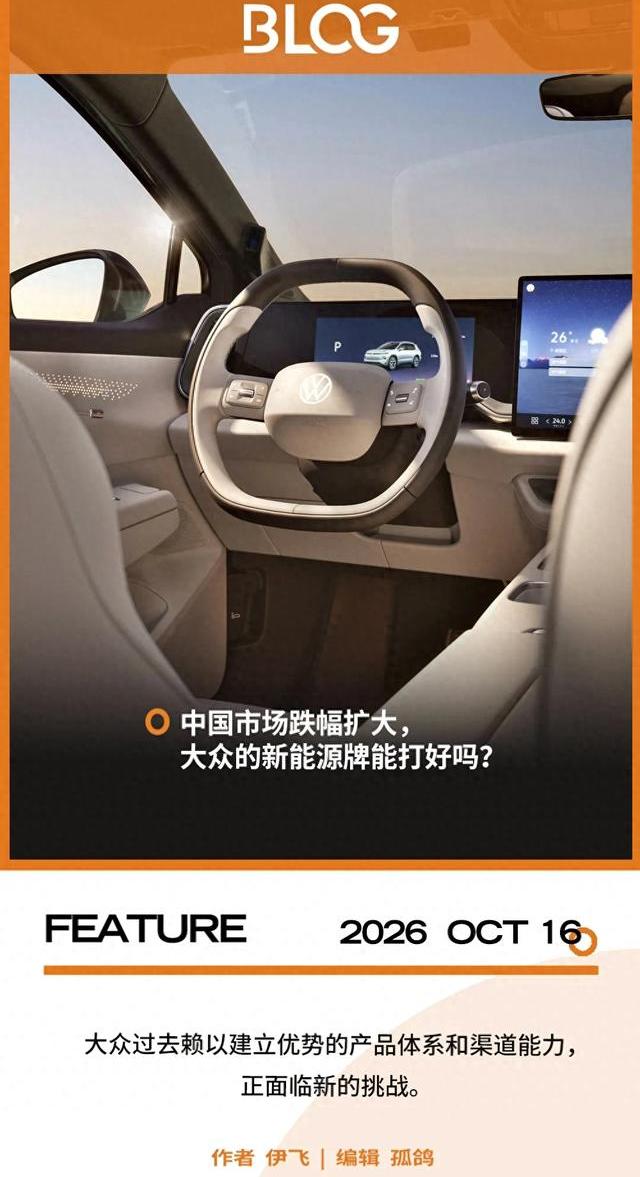
说实话,这不仅仅是一家车企的阵痛,更是整个合资燃油车基本盘在新能源洪流面前遭遇严峻挤压的真实写照。
然而时代抛弃你的时候连一声招呼都不会打,中国汽车流通协会的最新统计摆在眼前,国内新能源乘用车的零售渗透率已经飙到了百分之六十七。
更让人倒吸一口凉气的是,自主品牌的新能源渗透率已经达到了百分之八十四点五,而主流合资品牌在这个数字上只有可怜的百分之五点九,零售市场份额更是被压缩到了百分之四点八。
新能源市场的这块大蛋糕越做越大,但新长出来的果实几乎全进了别人的篮子里,根本没有自动转化为合资品牌的增量。
与此同时,国内传统燃油乘用车的零售量同比大跌了百分之四十三,两类产品在冰火两重天里的巨大反差,血淋淋地揭示了市场结构正在发生翻天覆地的变化。
具体到每个月的街头实战中,这种销量分化更是触目惊心。
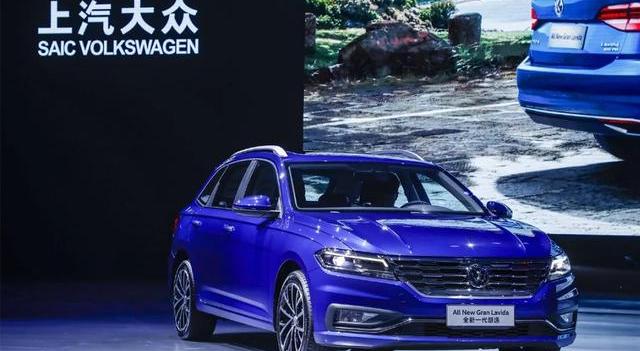
拿上汽大众九月份六万多辆的整体销量来看,同比直接下滑了百分之三十五点八,前三季度累计不到五十万辆的成绩更是同比跌去了百分之三十四点五二。
再扭头看看隔壁的自主品牌,比亚迪单月新能源零售直接冲到了二十四万多辆,吉利和零跑也分别拿下了相当惊艳的份额。
自主品牌就像是一群穿着跑鞋的年轻人,在各个价格区间疯狂跑马圈地,构建起了极其坚固的护城河。
大众眼下的燃油车业务在不断萎缩,而新能源业务却还没能成长到足够粗壮的体量来接盘,这种新老交替过程中的真空期,让存量优势变得有些烫手。
面对市场的疯狂内卷,大众显然也坐不住了,他们放出狠话要在二零三零年前在中国推出超过五十款电动化车型,甚至主动放下了跨国巨头的身段,加快与本土企业抱团取暖。
我看着他们和小鹏汽车联合开发的全新纯电车型,还有那套专为中国本土研发的CEA电子电气架构,心里有着说不出的复杂滋味。
过去那种把欧洲总部平台直接搬到国内,稍微改改进气格栅就能大卖的日子彻底一去不复返了。
现在的中国消费者走进展厅,看车时不再只盯着发动机参数和后排空间,而是上手就去划车机屏幕看芯片算力,测试自动泊车好不好用,甚至连车机能不能装常用的手机软件都成了决定掏钱的关键因素。
大众加快本土化研发的脚步确实值得肯定,但从图纸到车间,再到最终打动挑剔的消费者,中间还有很长的一段路要走。
新车要想在如今这个血海里活下来,产品定义必须得踩准中国人的脉搏。
智能座舱的流畅度、辅助驾驶的实操表现、续航和充电速度,这些硬指标直接决定了消费者的钱包会不会捂紧。
价格与配置之间的天平更是容不得半点差池,在自主品牌把各种高阶配置直接下放到十万级市场的当下,大众必须重新掂量自己的品牌溢价还能撑多久。
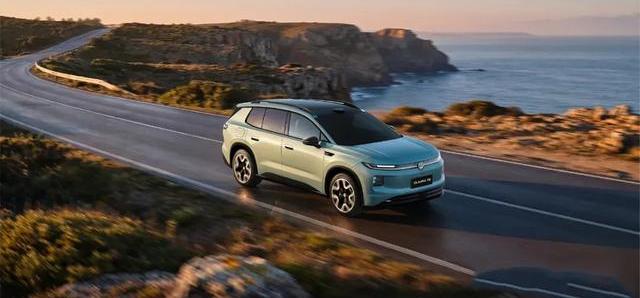
新车上市往往伴随着铺天盖地的宣传,但这并不等于转型大局已定,真正能检验成色的往往是上市几个月后的持续销量表现。
如果只是靠着情怀在初期赚一波眼球,随后便淹没在车海里,那么研发模式的调整就只能算是雷声大雨点小。
大众在中国市场面临的核心课题,是如何重新续上产品开发与市场真实需求之间的电缆,证明自己即便换上了本土大脑,依然能在高手如林的赛道上杀出一条血路。
大众汽车集团在中国市场交出的这份答卷,折射出的是整个合资车企阵营在新能源时代的集体焦虑。
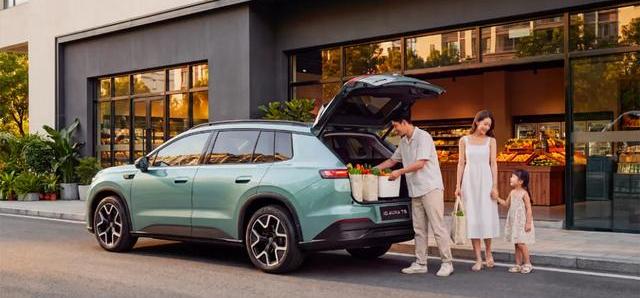
当市场渗透率跨过六成的大关,自主品牌凭借着恐怖的技术迭代速度和对智能化体验的极致追求,彻底重构了汽车行业的游戏规则。
曾经无往而不利的品牌光环和全球化平台,在如今的消费者面前已经不再是免死金牌。
大众通过合资合作和矩阵扩张试图力挽狂澜,但在智能体验和定价策略上,依然需要用实打实的销量来证明自己。
技术架构的本土化只是这张入场券的基础门槛,当整个市场的底层逻辑发生根本性偏移时,合资品牌或许真的需要重新思考,自己是否还能找回当年对中国汽车消费趋势的绝对定义权。